跳到正文
海博社 Hyboox

国行苹果AI的时间表定了:11月4日先对iOS开发者开放Beta测试,12月跟着iOS 27.3正式版推给所有用户,支持iPhone 15 Pro/Pro Max、iPhone 16及以后机型,还有iPhone Duo和iPhone Air。 首批功能是实时翻译、文本改写摘要、照片消除、智绘表情、自然语言照片搜索这些,Siri、写作工具和视觉智能的部分功能接入阿里的通义千问,用户登录千问账号或者用Apple登录就能在系统里直接用,写作工具甚至能靠千问从零开始生成内容。 缺的也很明显:没有新版Siri AI,WWDC上提的那些下一代功能这次也没带来,Mac、iPad这些平台还得再等审批。这是苹果智能2024年发布以来,国行版第一次真正落地。

引用到 X

工业富联2400亿考核目标,算业绩指引吗

工业富联这份员工持股计划,真正该读的是考核条款,不是那20亿的筹资规模。2027到2029年净利润累计不低于2400亿元,这是三年一个总数,没有分年指标。 累计口径给的是腾挪空间,前面少一点后面多一点,只要三年加起来到线就算过。对一个订单节奏跟着AI服务器走的生意,这点弹性是留着用的。考核挂的是净利润三年累计总数,扣非口径一个字没提 解锁节奏也值得看一眼:分三期,最大那笔50%放在最前面,而三年累计数要等2029年才算得清。存续期最长84个月,时间上余地给得很足。 反方的说法也站得住:参与人数不超过1.2万人,股票从二级市场买,这就是一次常规激励,把它当成业绩指引太重了。确实如此,草案阶段条款还会改,解锁条件也不等于管理层对单年的判断。 所以接下来盯正式稿:考核目标有没有拆成分年指标、有没有补上扣非口径。拆了,这个数就从腾挪空间变成硬承诺;仍是三年一个总数,那拿它去倒推单年利润的人,是在给自己加戏。

引用到 X

TCL中环收中环领先少数股权,是增厚还是摊薄?

TCL中环要把中环领先剩下的少数股权收回来,用发股份的方式买,11月2日开市起停牌,不超过10个交易日出方案。公告写了构成重大资产重组和关联交易,但不构成重组上市——控制权没动,这是给已经并表的资产补权益。 既然已经并表,营业收入和营业利润那几行一个数字都不会变。真正会动的只有两处:少数股东损益,以及发股之后多出来的股本。 这笔交易不新增一分钱收入,只决定少数股东那部分盈亏归谁 往哪个方向动,取决于中环领先自己是赚还是亏。公告没披露标的的经营数据,扣非也没拿到。假如它还在亏,收回少数股权等于把原先由别人承担的那块亏损接回自己账上,再叠加增发摊薄,每股口径两头受压。 停牌前市场多半会按"半导体资产整合"这个标签往上看一档。但付出去的是股本,拿回来的是权益比例,这笔账得自己算,标签给不了答案。 所以盯方案里的两个数:标的作价和发行价格。它们一出来,增厚还是摊薄当场就能算。要是作价给得高、而中环领先的扣非还没转正,这次整合就只是把包袱换了个归属,上面这套判断也就不成立。

引用到 X

英特尔这把摔得有点狠。三季度营收165亿美元、EPS 0.52美元,都超了预期,数据中心业务更是涨到73亿美元,同比大涨80%。可股价当天还是崩了,主要是两件事砸的:以色列工厂发生爆炸事故,公司说未来两个季度会因此少卖6亿美元;叠加PC业务偏弱,第四季度营收指引只给到150到160亿美元,GAAP每股收益指引低到0.10美元,比市场预期差一截。 收盘跌了21%,CNBC说这是英特尔自上世纪70年代以来最差的一个交易日,美国政府手里的英特尔股份一天蒸发了大概120亿美元。

引用到 X

本田在中国跌了53%,丰田却在靠“混动”在全球其他市场逆势增长

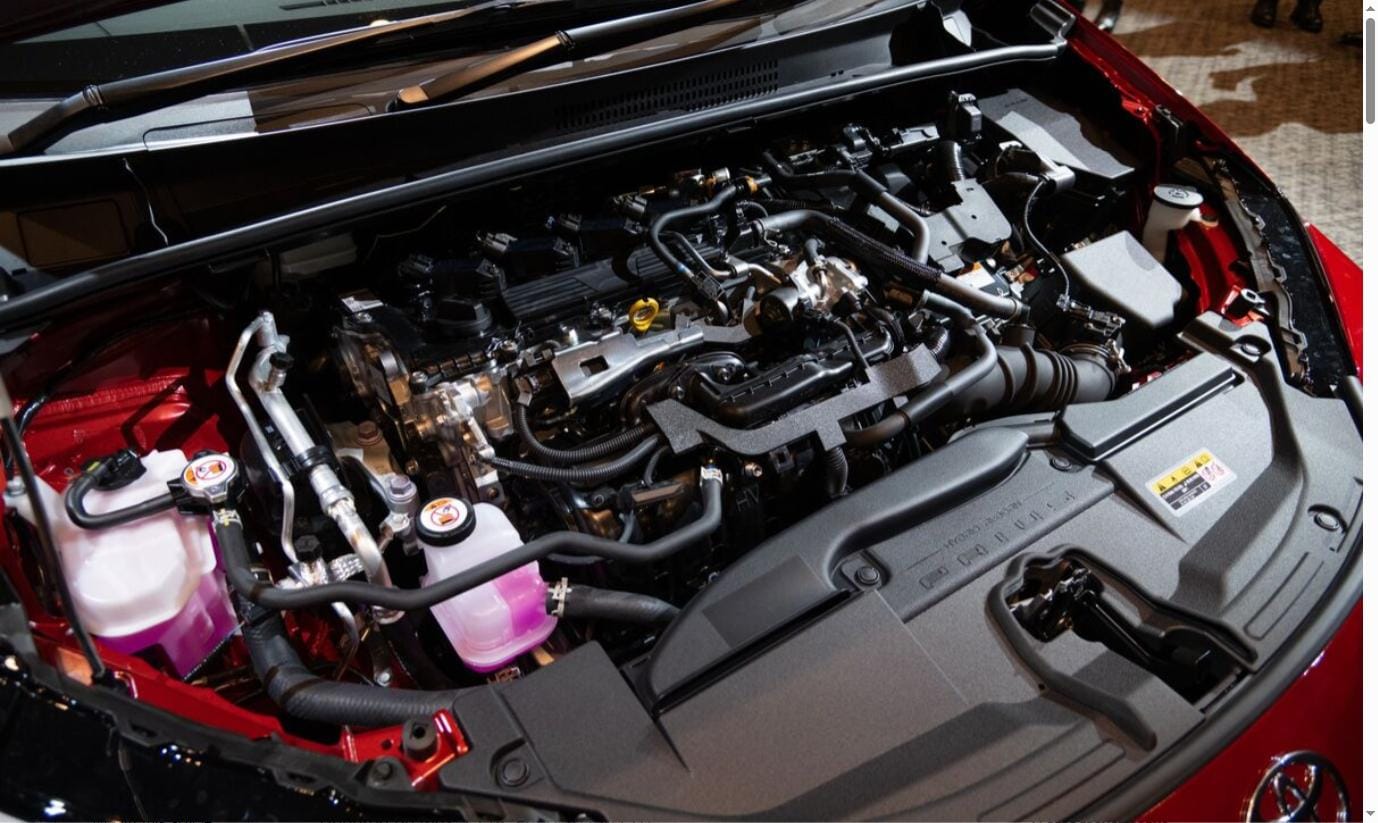
丰田公布的数据显示,9月份丰田和雷克萨斯品牌在中国的销量同比下滑20%,中国市场的下滑已经持续了整整八个月;但同一时间,丰田在日本市场销量微增1.8%,北美市场更是大涨8.6%,背后的推手是油电混合动力车型人气的回暖——这项技术正是丰田率先开拓的。 本田的情况更加严峻:9月销量同比下滑6.5%,其中中国市场的跌幅高达53%;日产在中国的降幅也达到62%,带动其全球销量下滑10%。 中国作为全球最大的汽车市场,如今成了传统日系车企最难啃的一块——本土品牌推出的电动车型,在智能座舱和软件体验上的快速迭代,正在不断挤压老牌车企的生存空间。 丰田全球销量(含子公司大发工业)9月同比下滑2.9%至92.18万辆,产量下降4.5%至98.92万辆;不过得益于美国市场对混动车型的强劲需求,以及汇率带来的利润缓冲,丰田8月已经把2027财年(截至2027年3月)的利润预期上调至3.4万亿日元。公司还透露,2026年全年混动车销量有望首次突破500万辆。 值得一提的是,今年早些时候丰田曾因为担心中东地区冲突推高原材料成本而预测利润会罕见下滑,但目前这一担忧已经被混动车型热销的势头部分抵消。 这

引用到 X

科翔三个AI算力项目,最该看的为什么是九江那30亿?

科翔今晚三张公告排着出,真正该看的是九江那30亿。名字写的是AI算力服务器项目,建的东西却是26层及以上高多层板、六阶及以上高阶HDI和陶瓷混压HDI产线,设计年产能20万平方米。 名字和内容对不上,这事为什么更要紧?惠州那两笔,一个做mSAP和服务器用PCB基板,一个做印制电路板,口径各是一套,面积跟九江加不到一块去。真能卡住AI服务器主板的,是26层以上、六阶以上这一档。 顶着服务器名头的30亿,造的还是高多层板 能不能兑现,公告没给答案。通篇只有投资额、面积和“建设期2年”,客户是谁、订单在哪、钱从哪来,一个字没写。这是产能意向,不是收入。 反方的话同样站得住:高多层今年谁都在扩,产能喊得响,不等于拿得到26层以上的认证和交期,公司连现有产线的负荷情况都没披露。 三个月内就盯开工和钱。协议签完有没有实际投入,产线有没有动土。要是年报、一季报里这三笔还停在协议阶段,26层这条线也就只是个标题。

引用到 X

*ST实达现金收购国资数字安全资产,保壳还是换壳?

*ST实达要花现金买下凯特科技不低于51%的股权,这笔交易预计构成重大资产重组。一家戴着*ST帽子的公司,拿现金去买国有实际控制的高新技术企业,钱从哪来、谁在后面推,比标的本身更值得问。 凯特科技做的是数字安全领域的软件开发、技术服务和系统集成。这类生意的收入确认看政府和国企客户的验收节奏,毛利不低,但现金流通常比账面利润难看。 现金收购这个安排最说明问题。不发股份,就不用走发行审核那一关,速度快;代价是上市公司自己要掏真金白银,而*ST的壳本身就意味着账上不宽裕。 现金对价是保壳的捷径,也是最容易卡住的那一环 公告只说了"筹划"和"不低于51%",交易对价、凯特的收入和扣非利润,一个数字都没给。没有这些,没法判断装进来的资产能不能顶住摘帽需要的利润口径,也没法判断这是重组还是接盘。 接下来三个月,盯重组预案和审计报告披露的凯特财务数据,以及资金来源那一栏。如果对价靠上市公司自有现金解决不了、最后转成发股或者交易终止,那这笔买卖就不是奔着快速落地去的,眼下这个溢价也就得重新算。

引用到 X

收藏到桌面