跳到正文
海博社 Hyboox

董哥Live

董哥Live

紫金矿业四季度利润还要降,铜矿缺口接不上

10月23日,紫金矿业低开3%后收涨3.41%,跟着大盘深V走,是β行情。当晚三季报显示,利润增速从上半年的68%掉到三季度单季的26%,金价又刚跌破4000美元,拐点就在四季度。 市场按九倍市盈率买紫金,用的是一个四季度大概率交不出来的利润数。 周五凭什么涨?沪指早盘创一年多新低后拉回,沪深300收涨1.71%。紫金只比工业有色ETF多涨不到两个点,主力资金还净流出5.55亿元。 三季报接得住吗?公告显示,三季度扣非178亿元,比二季度少了8%多。矿山毛利率从67.7%只降到66.5%,成本没出问题,往下走的是金、银、锂的价格。 机构的预测还没跟着改。证券之星统计的一致预期是全年归母净利润826亿元,前三季度已经赚了575亿。四季度要赚251亿元,比三季度多出近四成。 金价撑不起这个数。上半年黄金占了一半以上毛利。国内金价现在每克870元左右,上半年均价是1033元。四季度利润再降一档,我们有一定把握。 你可能会说,金价跌了这么多,迟早会弹。这是我们最大的不确定性,我们只判断利润要下修,不赌金价还会跌多少。 产量也补不回来。前三季度矿产金只完成了全年105吨目标的三分之

引用到 X

浙江自然:三季报同比会很好看,但利润修复还没看不见

10月23日浙江自然涨1.82%,收21.30元。公司没发公告,当天创业板指涨超2%,这一涨是跟着大盘走的β。个股自己的定价事件在一周后,三季报会讲出什么? 同比数字大概率很好看。去年三季度扣非只赚了800万元,四季度只有200万元,今年正常经营,扣非同比就是翻倍起步。 同比翻倍垫底的是800万的低基数,修复要看单季扣非率回没回到两位数。 市场站在乐观那边。覆盖机构清一色给买入或增持,一致预期今年净利2.17亿元。上半年才1.20亿,下半年要赚出将近1亿,比去年同期多一倍以上。凭什么做得到? 订单这一段是成立的。合同负债比年初多了82%,经营现金流比净利润多出9%,生意和回款都是真的。卡住的是利润:上半年营收涨5.5%,扣非却少了30%。 扣非少掉的约3900万元里,汇兑亏损占了2400万元,汇率稳住就不会重复。剩下约1500万元是实打实的毛利下滑,二季度毛利率同比掉了2.6个点。 毛利掉在新厂身上。关税把订单往越南、柬埔寨赶,新产能没吃饱,原料又在涨。柬埔寨新厂下半年才投产,2024年三季度那种14%的扣非率什么时候回来,我们目前还没有把握。那现在的价格贵不贵? 价格已

引用到 X

科伦药业:博泰肺癌数据很硬,但科伦药业的主业还在往下走

周末ESMO数据一出,不少人盘算周一冲科伦药业。这笔账算错了地方:数据利好的是港股的科伦博泰,A股的科伦要涨,得靠主业,而主业利润还在缩。 数据确实漂亮。博泰的芦康沙妥珠单抗联合K药,一线治疗PD-L1阴性的非鳞肺癌,中位无进展生存期15.0个月,对照组只有5.7个月。 科伦是做输液起家的,就是医院里挂的吊瓶,收入四成来自这块。博泰做的是ADC,也就是抗体偶联药物,相当于给化疗药装了导航,专找癌细胞打。 问题出在两家怎么分钱。博泰10月8日收盘总市值约1066亿港元,科伦持有过半。科伦自己的A股总市值,按23日收盘才680亿元左右。 你细品:科伦市值的大头,已经是博泰那块股权的钱,输液、仿制药加上川宁生物,市场几乎没给价。这层控股折价,公司也没动作去收窄。回购价上限34.41元,比23日收盘价低了8块多。 那主业缩到什么程度?上半年扣非净利润,就是剔掉一次性收入后的利润,少了29%。账面归母利润还涨了12.7%,靠的是一笔7.03亿元的和解款。 二季度单季扣非倒算下来是3.17亿元,比一季度还少,还没见底。 定价权在医保手里。全国六成以上地区的输液已经集采或价格联动,价格

引用到 X

谈谈东山精密

业绩变好,主要是收购索尔思之后的光模块业务。 2027年,市场预计赚150亿归母,今年可能不到50亿,翻3倍,可能吗? H股以86.80港元定价,比A股折价约35%,最近很多折价上市的H股,是不是来A股抢钱了? 看看最近AH 中H股IPO的公司 中际旭创(光模块):7月30日上市,发行价980港元,只比前一天A股收盘价951元折价约11%,远低于今年A+H普遍30%到50%的折价,结果首日就破发; 到10月22日,H股收于724港元,较发行价下跌26%。 胜宏科技(PCB):4月21日上市,发行价209.88港元,首日一度大涨超过60%,是上半年行情的典型; 但到10月22日,H股已较发行价下跌32.34%。A股在上市当天下跌4.08%。 大金重工(海上风电装备):6月5日上市,发行价66.4港元,首日盘中跌超11%,收盘勉强回到发行价; 到10月22日收于20.48港元,较发行价下跌69%,是今年跌幅最大的A+H股。A股在上市当天下跌5.79%。 鼎泰高科(PCB钻针):年中上市,发行价380港元,10月22日收于176港元,较发行价下跌53.5%。 长飞光纤(

引用到 X

长川科技:利润靠SoC测试替代

10月23日周五,创业板指涨4.16%,长川科技只涨1.64%,连半导体板块都没跑赢。两天前它刚预告前三季度净利润翻倍,股价却比7月高点少了一半。27日三季报出来之前,我们认为市场把它的风险看错了地方。 周四美股费城半导体指数跌了6.7%,海力士、闪迪跌超8%,市场担心存储周期见顶,长川被当成存储链的高β一起卖。 卖它的理由是存储周期,它今年赚的钱主要来自国产算力的SoC测试。 凭什么这么说?上半年测试机收入18.71亿元,增长了50%。这块毛利率64.9%,撑起了公司大半利润,增量主要来自D9000这类SoC测试机放量。那存储测试呢? 公司没单拆存储收入,3月的募集说明书里,用于存储测试的CP12-Memory探针台还在样机测试。存储是长川明年的增量,今年利润的大头不在这里。存储价格掉头,影响的是明年的预期。 你可能会说,翻倍早被价格反映了。三季度单季净利润预告7.5亿到8.5亿元,比二季度多了22%到39%。市盈率TTM从9月底的83倍,到59倍左右。 问题在毛利率,二季度毛利率54.6%,比一季度掉了2.2个点,放量没有带来更高的毛利。存货堆到47.85亿元,比年初多

引用到 X

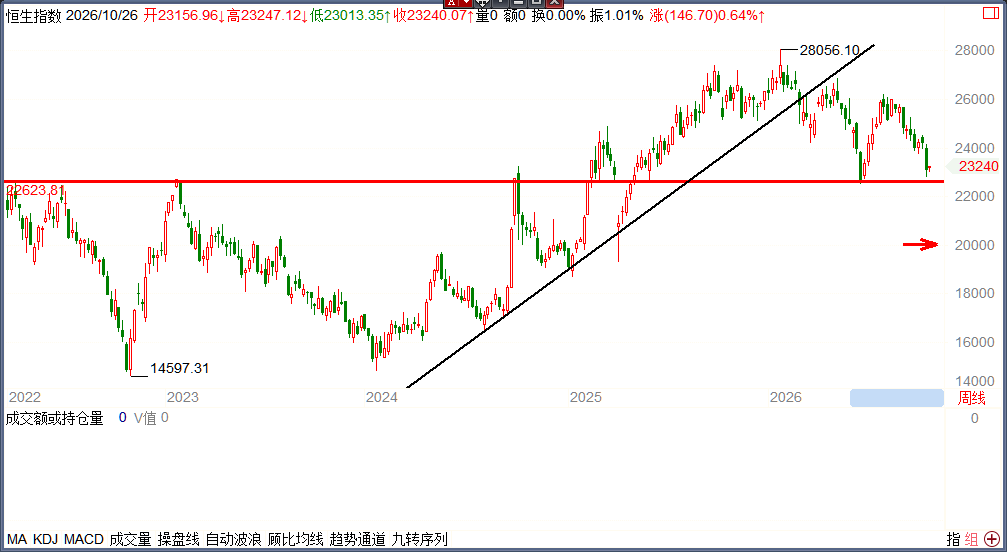
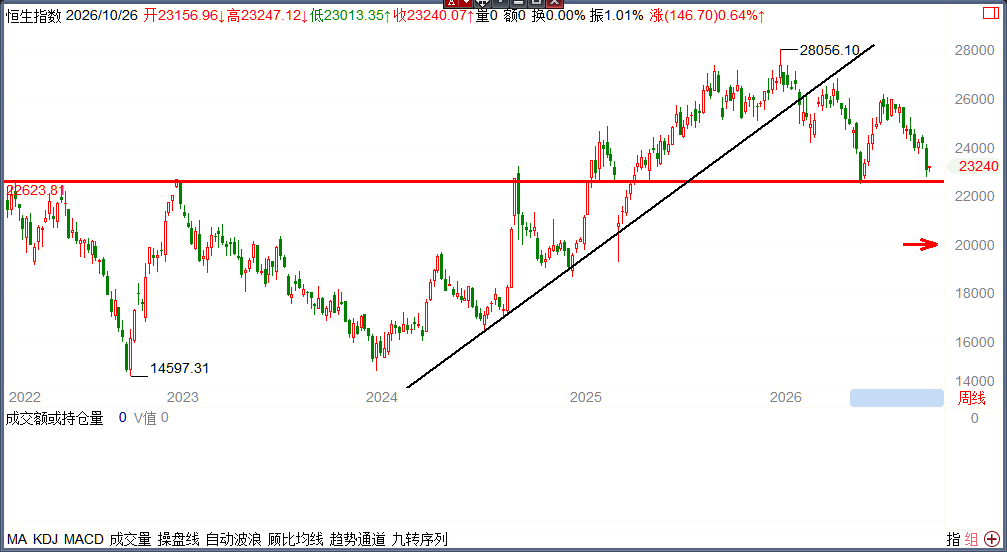
海博午盘必读:上证下午难过3692

下午上证我们看区间震荡,在3665点到3692点之间磨。上午收报3683.92点,跌0.18%,创业板指跌1.65%,指数靠红利、白酒和地产托着,成长在还周五深V的账。 市场把这读成反弹失败,我们不这么看。半日成交1.01万亿元,开盘半小时还比周五同期多出277亿,跌的时候有人接。 上方压力在3691.80点,85.4%分割线正好压着周五收盘的3690点;下方看早盘10点前探出的3665点。 下午收回3692点上方、创业板指收复一半跌幅,算我们看保守了;收盘跌破3665点,我们认错,周五低点3574点要再测一次。 这种盘里,钱往哪去?上午最热的还是机器人。赛福天、睿能科技3连板,宇树科技盘中涨超9%,摸到682元,从10月16日算起七个交易日涨了六成。 机会在物理AI:英伟达在柏林把它定成下一波AI浪潮,周末智元又让110台人形机器人同场群舞。宇树七天涨六成,赌的是物理AI,29日三季报交的还是科研教育的账。 量是真起来了,IDC统计上半年全球人形机器人出货同比增长432%,这一环大概率成立。宇树的利润没跟上,营收增速从去年全年的332%掉到48.5%,扣非反倒少了19%。

引用到 X

迈瑞:收入拐点到了,流水线替代兑现还要等

上周五迈瑞涨了3.65%,比同日医疗ETF多涨1.4个点,同为设备龙头的联影只涨了0.6%。今天早盘器械板块又拉了2%以上,迈瑞平开后跟涨。 这一周公司没发公告,资金是冲着周四的三季报来的。 市场在买器械拐点,迈瑞的收入到了拐点,利润还被集采和汇率压着。 板块凭什么涨?三季报开始兑现,天益医疗三季度利润多了1.7倍,券商一齐喊拐点。迈瑞是板块最大权重,这次以β为主,带一点抢跑财报的α。那迈瑞财报怎么样? 二季度营收增长10%,一季度才1.4%。拿半年报减一季报倒推,国内二季度大约增长9%,连降几个季度后,头一次转正。公司说全年国内正增长,这件事大概率能做到。 利润这一环,二季度营收多了10%,归母只多了1%。上半年毛利率掉了1.35个点,肿标、甲功集采平均降价53%,正落到试剂单价上,汇率也吃掉了一块。 你可能会说,降价换来了份额。国内化学发光、生化、凝血的份额一年里从10%升到14%,上半年流水线国内新增装机近200套。问题在时间,降价当季就进账。 现在的价格算进去多少?总市值约2150亿,对机构预测的今年85.9亿净利润是25倍。上半年归母还少了5%,要做到85.9亿

引用到 X

机器人最近很火热,看看海康威视是不是机器人公司?

没有在转型做机器人,而且现金流还没跟上。 三季度单季扣非49.84亿元,同比增长43.13%,靠的是毛利率回到50%附近和经营杠杆; 营收只增长13.71%。 利润增长四成,现金流却下降近半,海康的看点在存货。 前三季度经营现金流72.13亿元,同比下降47.34%;期末存货333.34亿元,比年初增加约63%。公司解释为备货采购增加。 市场热炒的机器人,上半年营收40.28亿元,只占集团的8.6%。人形机器人公司只表示在"探索",海康机器人的IPO也已经第七次中止。 这次赚钱应该和先前的备货库存有关系,以前的货便宜,现在卖贵了,大幅减少了成本等。

引用到 X

三环集团:MLCC替代,要等三季报

10月23日,三环A股盘中一度跌7%,尾盘翻红收涨2.2%。港股那边,盘中也跌了6%。翻红靠的是大盘,创业板指当天涨了4.2%,三环还落后一截。我们的判断是,基本面没坏,价格也不便宜。 市场分成两派。看空的说MLCC涨价到头;看多的盯着三个月三次回购,觉得腰斩就是底。那现在这个价格,到底贵不贵? 跌了快一半,价格也只是回到"二季度利润能守住"的位置。 按总股本算,三环市值约1877亿。二季度单季赚了11.4亿。下半年每季都照这个数,全年约42亿,对应45倍PE。 45倍贵不贵?风华高科三季度赚了3.51亿,按这个数年化,约33倍。三环多一块光通信业务,有溢价说得过去。股价要再往上抬,三季度利润得比二季度更多。 那涨价是不是到头了?风华三季度净利和二季度比,同比涨了470%。行业到三季度还在往上,"周期见顶"目前缺证据。三环MLCC去年卖了33亿,全球份额估计不到3%,空间还在。 最薄弱的一环在现金。上半年经营现金流12.97亿,只有净利润的67%。应收账款同比多了53%,现金回来得慢。目前卡在利润到现金这一段,这是最大的不确定性。 你可能会说,公司上周一天就扫了2.49亿回

引用到 X

收藏到桌面