九一董哥

九一董哥,职业投资人,专注成长投资与产业趋势研究。 通过产业趋势、技术突破、商业模式和财务兑现,寻找未来5-10年的确定性成长机会。九一投资、海博社创始人,分享投资研究、企业分析和真实交易记录。

China
九一董哥
自动驾驶,可能还没到真正重仓的时候。

正在关注

自动驾驶,可能还没到真正重仓的时候。

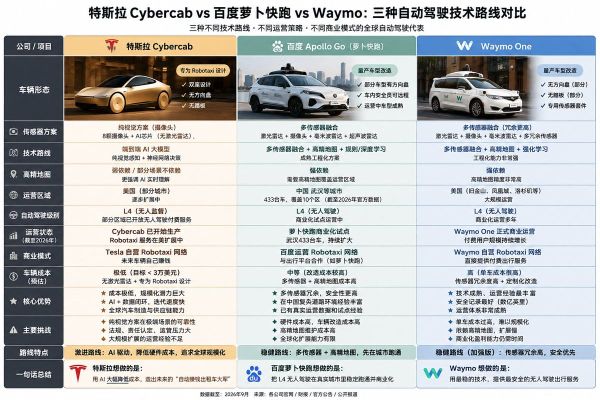
今晚特斯拉Cybercab发布会很热,但摩根士丹利把标准说得很清楚:市场要看的不是“车出来了”,而是无监督Robotaxi能不能规模化收费运营。 25—50辆只是第一道门槛,5—10辆更像展示,不叫商业化。 真正决定特斯拉下一轮估值重构的,是三个数字:车队规模、付费订单、单位经济模型。 现在最大的问题不是技术能不能跑,而是监管、远程接管、安全责任和规模复制能不能同时跑通。 所以今晚如果只是Cybercab亮相,意义有限;如果未来几周车队持续扩张,才是真正的信号。 自动驾驶故事很大,但现在可能仍然是验证期,不是收获期。
By 九一董哥
1,下半年现金流会改善,2. 二季度的利润主要是因为产能不够、交付不够导致的,而下半年会改善,3、重大利好,G50不存在扩产问题,很强硬。4、制造服务明显可以提价,5、火电继续增速 6、虽然没有说g200,2027年交付3台,但也没有证伪延期到2028年。短期对股价应该偏利好的,核心是下半年的盈利会上升

今日操作

1,下半年现金流会改善,2. 二季度的利润主要是因为产能不够、交付不够导致的,而下半年会改善,3、重大利好,G50不存在扩产问题,很强硬。4、制造服务明显可以提价,5、火电继续增速 6、虽然没有说g200,2027年交付3台,但也没有证伪延期到2028年。短期对股价应该偏利好的,核心是下半年的盈利会上升

1,下半年现金流会改善,2. 二季度的利润主要是因为产能不够、交付不够导致的,而下半年会改善,3、重大利好,G50不存在扩产问题,很强硬。4、制造服务明显可以提价,5、火电继续增速 6、虽然没有说g200,2027年交付3台,但也没有证伪延期到2028年。短期对股价应该偏利好的,核心是下半年的盈利会上升

By 九一董哥
对中国股市下半年保持极度谨慎

正在关注

对中国股市下半年保持极度谨慎

单季度看,二季度归母净利润同比增长24.87%,较一季度提高16.22个百分点。看起来很不错,但感到哪里很不对? 结构问题,半导体归母净利润增速538.3%,科创板整体增速438.45%,加上保险利润增78.1%、券商增48.6%这种牛市自我强化的金融利润,撑起了总量;而内需消费和地产仍偏弱,房地产盈利同比降幅仍较大。 这就是涨了指数不涨个股的原因。 接下来,大概会出现的: 一是全球AI资本开支预期逆转; 二是居民资金入市的正反馈中断; 三是中美出现超预期摩擦。 今年做错方向的人亏钱,做对方向的人翻倍,这两件事同时发生。 当前市场共识是震荡整固后向上,向上的动能做哪里?我一个也没找到。Q2盈利增速中不可持续的成分(金融+低基数)、AI链三季报环比动能会变差、美股加息还是不加息,AI增速已经放缓。 也许我做空了,希望不是跌,哈哈哈哈。

By 九一董哥
A股谁是下一个Snowflake?

正在关注

A股谁是下一个Snowflake?

戴尔大涨15.8%,单季接了609亿美元AI服务器订单,手里压着950亿backlog,不接新单了,光交货都要干一年多。 之前市场怕AI替人干活,企业裁人、砍软件账号,软件是AI的受害者,所以软件股杀了一年估值。 Snowflake给了完全相反的答案。 收入增速30%→34%→37%,连续三个季度加速,老客户不算新增,自己就多花26%。 为什么? 它按用量收费,不按人头收费。Agent不用登账号,但它要疯狂查数据,跑计算。人被替代了,电表转得更快了。 AI不是无差别杀软件,杀的是按人头收费的,受益的是按用量收费的。 美股闭环传到软件层了,企业用AI赚到钱的证据,目前还没有在财报体现。 但顺着刚才的逻辑,Agent要干活,得先摸到企业的账、订单、库存,这些数据在ERP里。 A股用友管着几十万家企业的账本,Agent绕不开,位置天然是那个电表。 差别在收费模,看能不能从卖软件改成按用量收钱,这一步迈不出去,故事只能是故事。

By 九一董哥
日本会出现债务危机吗?会导致全球股市暴跌?

正在关注

日本会出现债务危机吗?会导致全球股市暴跌?

日本财政确实在恶化,30年期已经4.15%、10年期昨天刚破3%。 2026年度预算:税收83.7万亿,纯利息占税收约15.6%。 危机并没有爆发,为什么? 欠债260%的国家为什么不倒?因为债主是它自己 先说大家最容易被吓到的数字:日本政府欠了1145万亿日元,是它一年GDP的2.6倍,全世界最高。 听起来明天就要完蛋对吧? 问题来了:这钱欠谁的? 九成以上欠自己国民的,其中接近一半,欠的是日本央行——央行是谁?政府自己开的印钞机。 左口袋欠右口袋的钱,你见过谁因为这个破产? 再看利息。今年日本政府付利息13万亿日元,确实是历史新高。 但很多人不告诉你另一半:日本政府今年收税83.7万亿,也是历史新高,六年前才60万亿出头。 利息在涨,收入涨得更快,政府还不起债的国家,最后都不是赖账,是印钱。印钱的结果是什么?货币贬值,物价上涨。 日元这几年跌成什么样,去过日本旅游的人都有体感——以前觉得贵的东西,现在中国人去了随便买。 爽的是游客,

By 九一董哥
博通指引恰恰说明了风险,而不是成长

正在关注

博通指引恰恰说明了风险,而不是成长

2028年AI收入2300亿,市场当成AI需求的铁证,我看到的是相反的东西:这份指引恰恰说明ROI还没被验证。 博通订单排到2028年,供不应求,说明AI资本开支根本不是泡沫。 博通的收入是谁的成本?是谷歌、Meta、Anthropic、OpenAI的资本开支。上游卖铲子的赚翻,从来不能证明挖矿的能回本。2000年思科崩盘前一年,订单和指引比这还漂亮。 真正该看的是另一段话,大部分人跳过去了。 博通最大的客户,买芯片的钱是借来的。 2027年Anthropic将取代谷歌成为博通第一大客户,明年拿5吉瓦,后年10吉瓦。但Anthropic自己付不起这个钱——博通拉着阿波罗和黑石搭了融资机制,帮客户借钱买自己的芯片,规模数千亿美元。 这个结构25年前有个名字,叫vendor financing。朗讯、北电当年就是垫资给运营商买自己的设备,财报连续超预期,直到运营商还不起钱。 当客户的购买力靠加杠杆而不是靠自己的收入,卖方的订单就不等于买方的回报。 博通的客户要拆成两半看,一半是真金白银,一半是融资滚动。 谷歌、Meta这一半没问题,capex用经营现金流付,广告收入实打实

By 九一董哥
不能搞阴谋论,虽然我知道周五非农很差,是为了救市,还是搞一些靠谱的数据。

正在关注

不能搞阴谋论,虽然我知道周五非农很差,是为了救市,还是搞一些靠谱的数据。

现在市场共识特别一致——周五非农只要一弱,9月加息就没了,风险资产原地复活。CME给9月加息的概率还有66%,大家就等这个数掉下来。 我觉得大家不用用沃什害怕得罪特朗普,也不敢冒天下之大不韪让股市崩盘,这是预设观点。 非农弱是大概率,这个不用赌。上个月直接-2.3万,5月和6月还被回头砍掉10.3万。ADP 7月4.4万,8月预期4.7万。BLS过去12个月平均只有3.4万。这不叫放缓,这叫没增量了。 问题来了:这次为什么弱? 美国移民现在是净流出,每月5.5万。达拉斯联储算的盈亏平衡就业已经掉到每月-3千。说人话就是——不是老板不招人,是人变少了。所以你会看到就业负增长、失业率还稳在4.1%,这两件事能同时成立。 人少造成的就业疲软,不压通胀,反而托着工资往上。Warsh卡的从来就不是就业,是PCE不动。 所以周五那个弱非农,最多砍掉加息预期的一半。真想一切回复正常,得看通胀。 真受益的也不是全面反弹。利率一松,

By 九一董哥
好的消息,也算重大消息,深圳的房地产可能见底了?

正在关注

好的消息,也算重大消息,深圳的房地产可能见底了?

深圳业主,开始集体反悔了 贝壳研究院今天确认:深圳上调挂牌价的业主明显增多。这个信号比"成交量回暖"狠得多。 市场主流看法还停在:成交是起来了,但都是业主割肉换的,不算真回暖。 成交量止跌 → 带看咨询上升 → 低价房源被消化 → 业主不愿再降 → 上调挂牌价 → 成交价止跌 → 上涨。 深圳现在正从第三步往第四步走。 急着卖的都卖完了,剩下的凭什么降价? 看数据。上个周末(8月29-30日)比前一周,深圳新增客量+6.5%,咨询量+3.2%。8月二手房日均签约比7月多12%,连续4周环比增长。 这几个数字什么意思?量先起来,低价筹码被买走。剩下的业主一看:割肉的都走了,轮到我说话了。 卖方心理预期,四年来第一次逆转。 业主敢提价,比十条救市政策都值钱 市场还在数政策,我在看结果。政策出多少条都只是因,居民敢买、

By 九一董哥