九一董哥

九一董哥,职业投资人,专注成长投资与产业趋势研究。 通过产业趋势、技术突破、商业模式和财务兑现,寻找未来5-10年的确定性成长机会。九一投资、海博社创始人,分享投资研究、企业分析和真实交易记录。

China
九一董哥
华勤技术业绩会,AI服务器故事,可能从Q3才真正开始兑现。

发现机会

华勤技术业绩会,AI服务器故事,可能从Q3才真正开始兑现。

上半年营收937亿,+11.7%;归母30亿,+58.8%,看起来很漂亮,但扣非只有16.76亿,+11.0%。原因很简单,归母里面有13.24亿非经常性损益。 Q1扣非8.22亿,同比+8.1%;我按半年报倒推,Q2扣非大约8.54亿,同比已经加速到+14%左右。 今天管理层又直接给了全年指引:全年扣非增长20%左右。 2025年全年扣非大约32.4亿,增长20%就是今年约39亿。上半年已经16.8亿,也就是说,下半年大概要赚22亿扣非,同比增速接近28%。 利润加速,时间点就在Q3、Q4。 为什么? 核心就是数据中心。 2025年华勤数据中心收入400多亿,今年上半年由于国产GPU切换,只有200亿左右,但管理层现在把全年增速直接看到50%左右。 简单算一下,如果全年做到600亿左右,下半年数据业务就要干接近400亿—
By 九一董哥
FCC 到底是“铁头功”还是“大软蛋?阳光电源over了吗?

正在关注

FCC 到底是“铁头功”还是“大软蛋?阳光电源over了吗?

美国这轮"乱脱钩?",雷声一个比一个大、落地一个比一个软。 生物安全法案修订版跟着国防授权法案过了参议院, FCC放风说要禁中国新型号光模块, 昨天特朗普又签了个行政令,宣布进入国家紧急状态,要把外国大宗电力设备挡在美国电网外面。 朋友圈里一片"这次是真要脱钩了"的哀嚎,我倒觉得,这三件事摆在一起看,反而印证了一个我研究挺久的判断:美国这轮但凡真喊出来的禁令,落地的时候十有八九是雷声大、雨点小。 市场现在的解读基本是线性外推——今天禁这个,明天禁那个,中国供应链在美国这条路只会越走越窄,该杀估值先杀了再说。 问题来了,你把这三件事的执行细节扒开看,压根不是一回事。 生物安全法案两年前刚点名药明系那会儿,市场直接把药明康德按在地上摩擦。可这次真正过关的版本,把"一刀切禁止合作"改成了"设一道审查关卡,过审的公司照样能接美国订单,具体名单交给OMB在法案生效后一年内参考国防部清单去拟",消息出来那天药明系股价反而是涨的。 FCC那份光模块禁令草案里写得明明白白:已经拿到认证、已经批量供货的成熟型号不受影响,禁的只是"新型号&

By 九一董哥
CrowdStrike净新增ARR暴涨51%,A股网安唯一没蹭概念的3只票?

正在关注

CrowdStrike净新增ARR暴涨51%,A股网安唯一没蹭概念的3只票?

CrowdStrike财报本身没毛病:Q2营收14.7亿美元,净新增ARR干到3.33亿美元,同比暴涨51%。说明AI攻防战真金白银的咂。 但市场现在有意思的是,一看美股网安龙头业绩好,立马映射A股网安板块,一窝蜂的涨。这套打法今年5、6月演过一遍,涨得快跌得也快,没人管这些公司能不能没兑现,纯情绪买单。 国内网安中报陆续出来了,业绩开始分化,有几家确实把AI相关业务做成了收入和利润,进入我常说的渗透率5%到20%的区间。 深信服上半年营收39.98亿,同比32.85%,扭亏为盈,云计算及AI基础设施业务收入同比涨58.6%,超过网安业务成了公司第一大板块。 启明星辰半年报预告净利润同比大涨127%到140%,扭亏为盈,靠的是跟中国移动协同加新产品变现,现金流净流入同比涨140%。 绿盟科技体量小,但AI安全产品风云卫、AI-PTS进了金融、能源央企的标杆项目,预计Q4占全年收入一半左右。 网安有个规律,Q3订单起量,Q4收入确认。接下来两三周的中标公告和订单数据,就能检验逻辑成不成立,不用等年报。 这三家谁先把Q3订单变成真实收入,我会第一时间在后面更新,这是判断谁能拿

By 九一董哥
大部分人对华勤的印象还停留在"消费电子ODM"。

正在关注

大部分人对华勤的印象还停留在"消费电子ODM"。

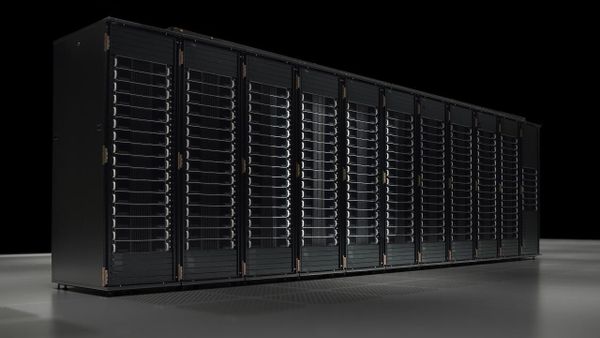
这次半年报有个数字很打脸,营收才增11.7%,但归母净利润增长58.8%,营收和利润增速这么大的剪刀差,说明一件事:赚钱的业务变了。 主要是超节点,华勤是国内少数把"计算+网络"全栈自研跑通的整机厂商。二季度超节点小批量出货,三季度规模化交付,下半年单这一项目标是破百亿,毛利率比传统AI服务器组装高不少。交换机800G产品今年全面上新,全年收入预计翻倍冲60亿,已经进了国内头部云厂商的供应链。 接下来两三个季度可以拿来验证判断对不对。 消费电子基本盘也没掉链子,AIoT上半年增速超80%,等于给算力业务的爬坡多买了一层安全垫,这是纯服务器厂商没有的优势。 全年利润有望冲60亿以上,1126亿市值,对应动态PE是18.76倍,超节点放量刚起步。汽车电子和机器人现在贡献还小,但期权在那放着。 这只票我会持续跟,超节点百亿目标能不能落地,三季报应该有答案。

By 九一董哥
存储五朵金花被炒成一个板块?

发现机会

存储五朵金花被炒成一个板块?

大普微、佰维、江波龙、德明利、联芸科技,这五个名字最近天天被绑在一起讲一个故事:AI存储涨价,全部利好。 昨晚看盘,佰维存储中报刚出来,上半年营收155.75亿,同比涨了298%,净利润直接从去年同期亏2.26亿翻到赚71.66亿,AI端侧存储那块收入28.6亿,同比涨了433%。 先说大普微,这是这五个里唯一一个纯AI存储标的,主控、固件、模组全栈自研,企业级SSD打进了Google、Nvidia、xAI的供应链,PCIe6.0的DP900主控也已经在研发。 大普微赚的是稀缺两个字,跟存储涨价周期本身关系没那么大,就算涨价周期缓一缓,只要AI服务器需求在,它照样有故事讲; 佰维、江波龙、德明利这三个,我更愿意放一起看,都是存储模组厂,赚的是周期弹性的钱。 江波龙规模最大,市值奔着2900亿,市盈率却只有十来倍;德明利、佰维市值都在2100亿左右,市盈率也就十来倍。把这三个的估值倍数摆在大普微旁边,落差一目了然——同样顶着AI存储的帽子,一个按四十倍市销率给,

By 九一董哥
市场可能低估了广东宏大的矿服出海。

正在关注

市场可能低估了广东宏大的矿服出海。

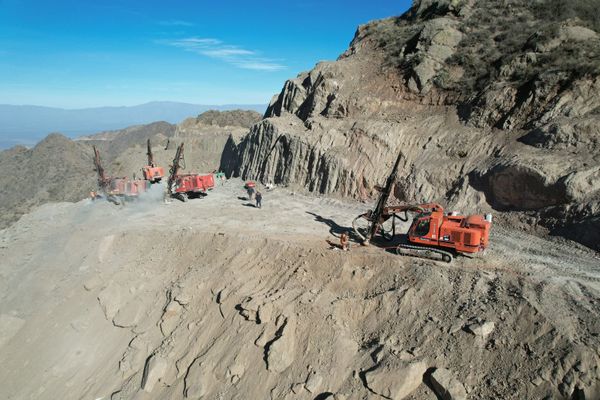
矿服总量增速只有6.14%,市场认为矿服在放缓,真正的故事在军工那条第二曲线,海外9%的占比顶多是个加分项。 截至6月底矿服新签和中标超100亿,海外是主要增量,而且全年新签的增量公司自己说了,主要靠海外。 矿山开采收入68.34亿看着不快,露天矿几乎零增长+1.69%,地下矿+28.17%,境外收入9.23亿,+28.47%,占比9.1%,还新进了巴西、阿曼,海外中标额创新高。 为什么总量慢反而是好事? 占大头的露天矿本来就是成熟市场,靠自然增长,天花板早看得见了。 真正在变的是结构。矿服的增长逻辑从"跟着国内矿山周期走",切换成"把国内跑通的爆破+采矿+整体矿服能力,往南美、非洲、中亚复制"。一个是周期股定价,一个是能力可复制、空间被打开的成长股定价,我怀疑市场现在还在用第一种方式给它算账。 一季报已经看到汇兑损失推高财务费用,

By 九一董哥
思源电气今天大跌。

发现机会

思源电气今天大跌。

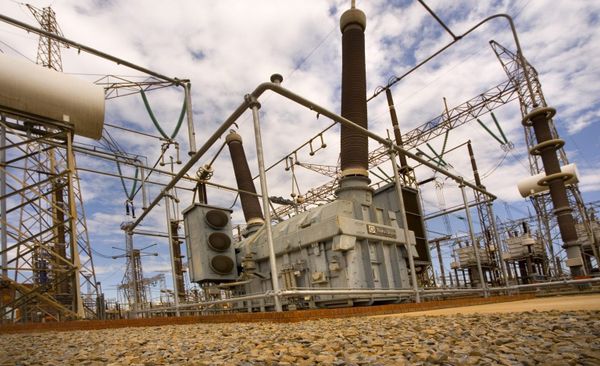
市场把行政令翻译成"美国全面禁中国电网设备",我认为市场可能反应多度了。 风险审查框架,能源部认定有后门、有中断风险才禁,还给了120天定细则,谁被禁根本没落地,白宫明说地方配电不在范围内。 真正决定思源利润的,是美国收入占比,涉及产品比例×最终被禁比例,订单能否转去欧洲中东,这几个数现在没人算得准。 120天细则落地是硬验证点。未来两三天先看思源跌幅有没有比平高、许继更深。更凶说明资金在跑,差不多就是情绪杀跌,反而是加仓窗口。 要搞清楚思源美国敞口多少,敞口低,今天就是错杀。

By 九一董哥
思源电气跌停,我觉得市场杀过头了

正在关注

思源电气跌停,我觉得市场杀过头了

今天思源跌停,评论区基本一个调子:美国行政令禁中国电力设备,思源北美故事讲完了。 我把行政令原文看了一遍,第一反应是,这个结论下得有点快。 行政令原文写的是,能源部长要去认定"Covered Foreign Entity",存在安全风险的交易才禁,还留了120天出细则。现在市场杀的东西,其实是个还没写完的剧本。 思源确实踩在核心产品范围里,变压器、高压断路器、继电保护、电容器、储能、逆变器,这些恰好都是它的强项,公司7月自己也说了要抓北美AI数据中心那块蛋糕。这个锅它跑不掉,杀是有道理的。 但市场今天犯的错误,我觉得是把海外收入29.5%直接当成了美国收入29.5%。2026H1思源海外收入31.83亿,覆盖欧洲中东南美非洲亚洲一百多个国家,公司从没披露过美国占比具体多少。说白了,今天这个跌停是拿全球海外收入,去赌一个还没验证的美国占比数字。 真正被打掉的也不是思源2026年的利润,是过去一年市场给它的那个新故事——中国电力设备直接吃美国AI缺电红利,40倍PE里那部分远期溢价。这部分要打折,打多少折,取决于三件事,谁进名单,一次设备和带通信的二次设备监管强度是不是一样,

By 九一董哥