
市场可能低估了广东宏大的矿服出海。

矿服总量增速只有6.14%,市场认为矿服在放缓,真正的故事在军工那条第二曲线,海外9%的占比顶多是个加分项。
截至6月底矿服新签和中标超100亿,海外是主要增量,而且全年新签的增量公司自己说了,主要靠海外。
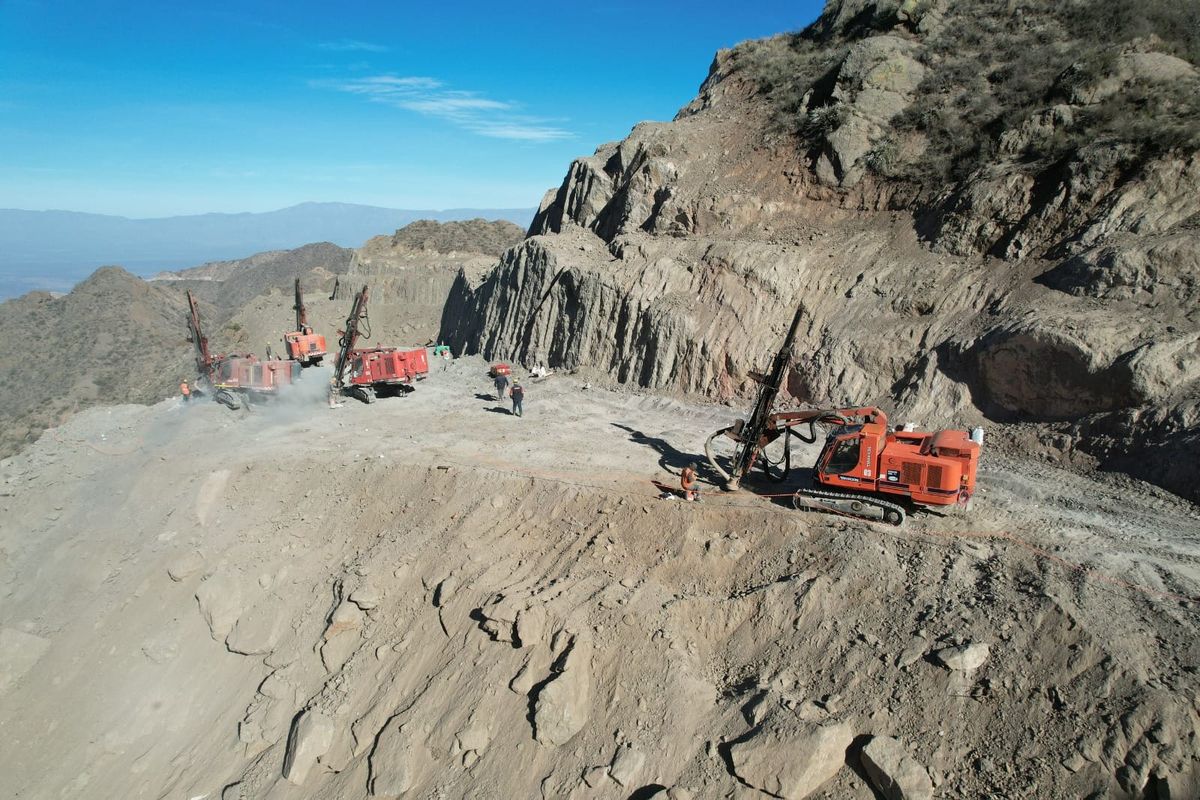
矿山开采收入68.34亿看着不快,露天矿几乎零增长+1.69%,地下矿+28.17%,境外收入9.23亿,+28.47%,占比9.1%,还新进了巴西、阿曼,海外中标额创新高。
为什么总量慢反而是好事?
占大头的露天矿本来就是成熟市场,靠自然增长,天花板早看得见了。
真正在变的是结构。矿服的增长逻辑从"跟着国内矿山周期走",切换成"把国内跑通的爆破+采矿+整体矿服能力,往南美、非洲、中亚复制"。一个是周期股定价,一个是能力可复制、空间被打开的成长股定价,我怀疑市场现在还在用第一种方式给它算账。
一季报已经看到汇兑损失推高财务费用,经营现金流是负的11.34亿,这是出海要交的学费,不是白来的增长,也是为什么2025年营收+49.2%,利润只增长+6.62%,今年一季度营收+18.85%,利润只增长+10.66%,钱先花出去了,还没变成利润。
真正要看三季报里两个数字:矿服收入环比能不能回升,尤其是海外贡献比例;财务费用和汇兑损失的边际变化是不是在收窄。
转好了,矿服出海就是能拿仓位拿时间的成长逻辑。
这件事情我研究了很久,继续跟三季报的验证节点,具体仓位和买卖点怎么拿,下一篇拆开说。



