跳到正文
海博社 Hyboox

博克船长

博克船长

无可争辩,美股现在显然处于泡沫破裂的前夜。

真正的金融危机,往往发生在所有人都相信繁荣可以永远持续的时候。 摩根大通的数据:标普500企业中,65%在财报电话会上谈到AI,但只有2%能够量化AI带来的利润改善,AI的繁荣只是少数人的繁荣。 今年一季度美国GDP年化增长2.1%,据测算约四分之三来自数据中心和软件投资,居民消费贡献不到两成,住宅投资继续萎缩。 高盛说市场宽度是互联网泡沫以来最差,指数创新高的同时,创新低的个股反而多过创新高的。 2000年和2008年早就证明过:集中度越高,崩塌越快。

引用到 X

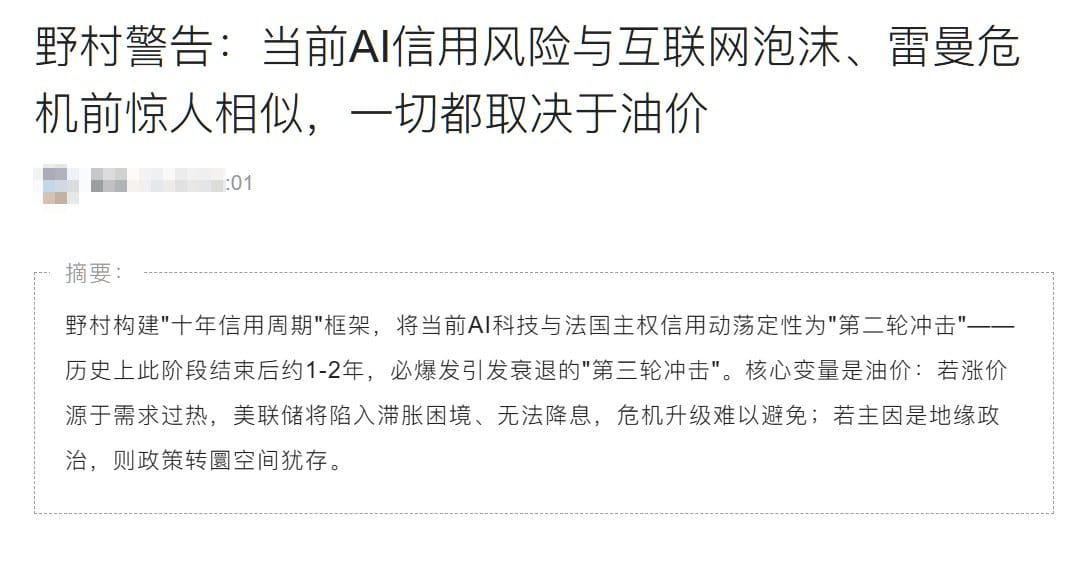
村证券策略师Naka Matsuzawa在10月22日发布的报告:

当前信用市场的不安情绪,令人联想到1990年代IT繁荣期间的亚洲货币危机与LTCM危机,以及2000年代房地产繁荣期间的次贷危机与贝尔斯登危机。 油价因经济过热或通胀压力上涨时,央行面临滞胀困境——既要应对信用冲击,又无法降息刺激经济,政策空间被双重挤压。这正是历史上第三轮冲击得以演变为系统性危机的根本原因。

村证券策略师Naka Matsuzawa在10月22日发布的报告:
来自 hyboox.com
引用到 X

翰森制药ADC机会被低估?

10月17日,翰森制药和罗氏签下第二轮ADC合作协议,10月19日晚间公告落地,潜在总交易额超155亿美元,首付款4亿美元,一年后再付1.1亿美元,剩下的里程碑款最高超150亿美元。 这已经不是翰森第一次和罗氏牵手,2025年10月两家就有过一笔HS-20110的ADC授权,总额15.3亿美元。市场习惯把license-out当成一次性的财务事件,股价脉冲一下就归于平静。 我的判断是,同一个买家在一年内连续两轮下单,这不是偶然的单笔交易,而是罗氏在用真金白银给翰森的ADC管线投信任票,155亿美元的潜在总额本身就是对后续数据和产品力的定价。 卡点在于创新药授权能不能持续复制。first-in-class或者best-in-class的ADC分子本来就稀缺,能被MNC连续两次相中的国产管线更少,这种稀缺性决定了翰森在谈判桌上的议价权不是谁都能复制的。 业绩转化要分层看:首付款4亿美元是近期确定能落袋的现金流,一年后的1.1亿美元是时间确定性强的里程碑,剩下超150亿美元的里程碑款则要跟着临床和销售进度逐步解锁,不能把总交易额直接当成等价的利润。 估值层面,连续的BD交易已经把翰

引用到 X

华瓷股份踩中MLCC机会?

10月22日盘中,华瓷股份直接封死涨停板,这已经是最近7个交易日里的第4次涨停。催化剂很直白:MLCC(片式多层陶瓷电容器)又涨价又缺货,情绪一下被点燃。 多数人把它当成游资炒作的题材票,觉得板一开就该跑。我的判断不一样,这更像被动元件库存周期真正翻转的信号,不是单纯的情绪博弈。 这轮MLCC缺货的核心是AI服务器和新能源车对高容值、车规级产品的需求起来了,日系大厂把产能往高端挪,留给中低端的订单和涨价空间反而被腾出来。 华瓷股份作为国产二三线供应商,正卡在这个份额再分配的缝隙里,7天4板的频率本身就是资金用脚投票的定价信号。 卡点在于产能爬坡和认证周期。陶瓷粉体到成品电容,扩产至少要走设备采购、良率爬坡、下游验证三道关,不是谁都能快速补上这块缺口,这也是为什么涨价能落到报表上而不是被新产能瞬间抹平。 但业绩转化还没走完全程。涨停靠的是题材预期,订单有没有真实落地、涨价能不能体现在下一季毛利率上、现金流是不是同步改善,目前都还停留在验证期,公司公告里也明确说陶瓷新材料业务收入占比还很低。 估值上,连续涨停已经把短期乐观情绪定价进去了,留给业绩兑现的容错空间变窄。 你可能会

引用到 X

亿道AI眼镜机会被低估?

截至10月21日,亿道信息年内已经拿到24次机构调研,是AI眼镜概念股里被问得最多的一家,公司这块业务已经量产,不是停留在样机阶段。 商务部数据显示今年1到9月重点平台智能眼镜销售额同比增长110%,这个增速不是靠低基数撑出来的,是实打实的终端需求在爬坡。 市场现在普遍把AI眼镜当成“下一个硬件风口”来讲故事,炒的是远期空间。我的判断是亿道这单更接地气,它已经是量产供应商,吃的是现在这波出货量的实际份额。 Wellsenn XR预测2026年全球AI眼镜出货1600万副,2030年到9000万副,这个斜率意味着未来几年行业复合增速要维持在高位才撑得住这个预测。 卡点在于AI眼镜的ODM/代工环节对光学、电池续航和轻量化结构的综合把控能力,能同时满足这几项又能批量出货的厂家并不多,亿道能拿到这么多调研本身就是信号。 24次调研换手率背后是机构在反复确认产能和订单的可持续性,这和纯概念股被问几次就冷下去的节奏不一样,说明资金想验证的是真实产能。 公司具体的AI眼镜业务收入占比和单品毛利率,目前没有看到披露,这块只能写“未获取”,不去拍一个数字。 估值上,110%的行业销售额增

引用到 X

兆威微型传动是不是机会?

10月22日人形机器人概念股集体涨停,兆威机电盘中封板,4个交易日里好几次涨停,收盘83.39元,换手率2.36%。催化剂是宇树科技发布的H2-X人形机器人,单次续航大概8小时。 市场现在把这类涨停当成情绪驱动,觉得过两天风一过就该歇菜。我的判断不太一样,续航从几十分钟做到8小时级别,这是电池管理和执行机构效率同时上台阶的信号,不是单纯讲故事。 兆威机电的卡点在于微型传动机构,齿轮箱、微电机这类精密件做到人形机器人关节级别的精度和寿命,能批量稳定供货的厂家本来就不多。 换手率只有2.36%,说明这轮涨停筹码没有疯狂换手,短线客没把它当纯题材炒,拿着的人更多是看订单逻辑,这点和纯概念股的涨停味道不一样。 真正要验证的是订单能不能从打样转成批量交付,微型传动件的认证周期不短,客户验证一款新关节模组往往要跨好几个季度,这是硬门槛,也是慢变量。 业绩兑现这块现在还看不到具体数字,公司没有披露人形机器人相关的订单金额或收入占比,这块只能说“未获取”,不能瞎编。 估值上,4个交易日的连续涨停已经把乐观情绪计入不少,股价对应的更多是宇树新品发布带来的预期外溢,而不是兆威自身报表兑现的结果

引用到 X

光迅科技也沾光芯片机会?

光迅科技10月预告前三季度净利润同比增长65%到82%,增速不如新易盛那种成倍跳,但这家公司是光芯片自研自产的老牌玩家,这个增速的含金量不一样。 市场这几个月的注意力大多在下游模组厂身上,光迅这种偏上游的光芯片平台被当成跟涨的配角。我的判断是光迅的业绩兑现恰恰验证了光模块涨价不只是组装环节的利润,上游芯片这一段也在同步受益。 光迅的产品线覆盖光芯片到光模块,是国内少数能把芯片到模组做全套自研的厂商,这轮AI算力驱动的光模块需求,既拉动了模组出货也拉动了自家芯片的配套用量。 卡点在于高速光芯片的工艺和产能,25G以上速率的激光器芯片能自主可控量产的国内厂商屈指可数,光迅是其中产业链最完整的一个,这个壁垒不是靠资本砸出来的。 业绩转化上65%到82%的净利润增速是前三季度累计数,说明不是单季度脉冲,增长已经持续了至少两到三个季度,兑现路径比较扎实。 估值上光迅长期被定位成光通信板块的次龙头,涨幅弹性不如纯模组组装厂,这也是为什么市场一直没给它足够的溢价。 你可能会说增速不如同业亮眼,说明光迅的成长性被模组厂抢走了风头。这个说法忽略了光芯片自研这个壁垒本身的稀缺性,不是谁想做都能

引用到 X

小商品城跨境支付是机会?

75.1亿美元,这是义支付前三季度的跨境交易额,同比涨了98%。可10月21日出的三季报里,小商品城三季度归母净利润降了16%。义支付确实在快速增长,但今年的利润还指望不上它。 增长集中在三季度。上半年义支付交易额25.1亿美元,和去年同期差不多;三季度单季做了约50亿,一个季度就是上半年的两倍。 我看提速和资质有关:它去年拿到了市场采购贸易收结汇资格,今年上半年又拿到香港的货币兑换和汇款牌照。 三季度利润下降有两个原因。去年三季度集中确认了新市场的选位费(商户为抢摊位交的钱),基数高;今年三季度公司持有的股票跌价,账面浮亏约1.9亿。 小商品城是义乌国际商贸城的运营方,最赚钱的业务是把商位租给商户。上半年商位使用业务毛利率76.97%,每收100元,扣掉直接成本剩77元左右。 义支付帮义乌商户收海外买家的货款,再换成人民币。交易额不等于公司收入。 市场这块很难被替代,老市场出租率在99%以上。支付这块竞争激烈,连连、PingPong都在做跨境收款,义支付的优势是就开在市场里,商户在哪交易就在哪收款。 所以市场经营的定价权强,支付业务的定价权弱。 截至10月22日,26

引用到 X

华盛昌的光模块有没有机会?

10月21日,华盛昌跌了9.2%,是基本面变差了吗?没有。上半年归母净利润同比涨了73%,利润表很好看。 那为什么跌?能交易的股份太少。流通市值约101亿,折算下来总市值约189亿,将近一半股份还没流通。买卖的人一少,资金一卖出,跌幅就被放大。 利润涨了七成,经营现金流少了六成 应收账款同比涨了两倍 订单6亿,大部分还没确认成收入 利润表很好看,现金流量表 真正改变判断的是伽蓝特并表。华盛昌花4.6亿现金把它全资买下,6月并表当月,它就贡献了净利润2705万,净利率27%左右。 需求在不在?上半年伽蓝特拿了6亿新订单,二季度订单环比翻倍。公司在调研里说,下游客户在持续扩产,手里还有大量订单没交付。现在的卡点是交付能力,三季度公司还在扩产。 报表要冷静看。光通信测试收入已经占公司两成,剔除这块,老业务收入只涨了9.34%。整体毛利率39.78%,比去年同期低。 伽蓝特卖的是光模块的测试设备。光模块是数据中心里的小部件,负责把电信号变成光信号,通过光纤传数据。每个光模块出厂前都要测速率、测损耗,测试设备就像工厂质检员手里的卡尺和秤,测不过就不能发货。它的产品覆盖100G到

引用到 X

光伏减产导致见底了?哪个股票最可能先有机会?

今天市场大跌,但光伏不跌反涨。 反弹力度最大的是帝科股份。 盘中涨6.02%,报56.19元,振幅6.58%,量比2.24,放量比较明显。它是做光伏导电银浆的,跟白银价格和电池片银耗关系最紧。 紧随其后的是中信博(跟踪支架),涨4.13%;第三是钧达股份,涨3.75%,报35.95元,换手10.91%,成交8.94亿元,是这批里资金参与最活跃的一只。 主产业链龙头涨得比较温和:阿特斯涨2.33%,大全能源涨1.84%,隆基绿能涨1.73%,晶科能源涨1.58%。 不过,要说"光伏反弹"其实有点言过其实。整个光伏设备板块盘中跌0.75%,22家上涨、47家下跌。之所以显得强,是因为大盘跌得更多:上证跌1.02%,深证跌1.88%。板块在90个行业里排第10,属于相对抗跌,还算不上真正的反弹。  光伏只有硅料价格这一环见了底,整个产业链的盈利还没见底。  因为10月起硅料减产正式落地,10月底前的三季报会第一次检验减产能不能换来扣非利润收窄。   n型复投料成交均价从1月中旬的5.92万元/吨一路跌到7月下旬的3.2万元/吨,9月底回到4.3万元/吨,累计反弹超过三成。推动反

引用到 X

收藏到桌面