跳到正文
海博社 Hyboox

博克船长

博克船长

天奇数据训练领先,机会实不实?

天奇股份最新披露,具身智能相关的数据训练时长已经积累超过2万小时,这个数字是10月21日媒体报道和调研交流中披露的,不是公司正式公告,这一点要先说清楚。 市场一看到"具身智能"这四个字容易兴奋,觉得谁沾边谁就能讲出一个大故事。天奇原来的主业是循环再生资源和汽车模具装备,跨到具身智能数据训练这条线,算是主业之外找的新增长点。 数据训练这件事,通俗讲就是让机器人通过大量实际操作数据学会动作,训练时长越长,理论上动作数据库越丰富,但这和机器人真正能不能落地干活,中间还隔着好几步。 卡点在数据训练成果能不能转化成实际的商业订单,2万小时的数据积累目前看不到对应的收入或订单金额披露,这块只能说"未获取",不能拍一个数字上去。 公司主业循环再生资源这几年增速平稳,不算有爆发力的生意,这次是靠具身智能这个新故事在二级市场博一波关注度。 验证点:公司有没有后续公告披露具身智能业务的具体收入或合作客户;数据训练时长能不能持续增长而不是停在这个数字上;主业循环再生资源的报表有没有被这个新故事拖累精力。 说句实话,2万小时数据训练到底值多少钱,我现在完全看不清,这是一个还没有商业化验证的早期故事

引用到 X

果然,中国股市翻红,主要是增持了ETF。

中国股市午盘拉升,沪深300指数翻红,上证指数回到3650点,市场传言的是韩国救市。韩国股市低开高走。 中际旭创、新易盛等光通信龙头集体公告"生产经营一切正常",午后早盘跌超6%的中际旭创转涨2%。 近几日宽基ETF的尾盘异动明显,"托底"力量持续进场。 中央汇金(中国的平准基金),可能被提供了再贷款,盘中主要是买了沪深300的股票,大家记住,沪深300今天很强势。科技反弹要减持一些,我的看法,不一定对。 近期已宣布将设立非银大额赎回流动性支持工具并扩大SLF适用范围,中央汇金等机构持续发挥稳市作用。 现在要稳,不然下周开会就会问责。 这种方法会让盘中V来V去,很吓人。看看周末应该有国家对进场的明确官方公告。 就是告诉你,你早上跑了,那是活该,下午买回来,明天再打脸。

引用到 X

中国的房地产要见底了吗?

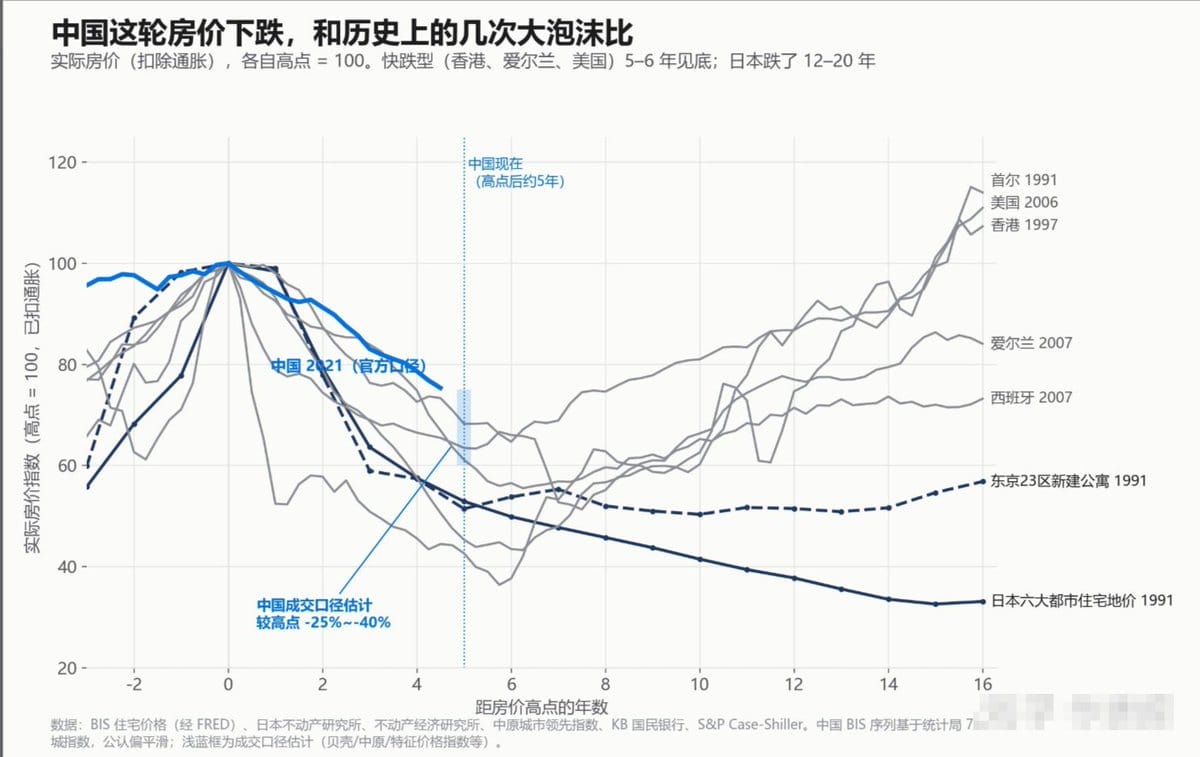
这个图我开始也很相信,后来发现是胡扯的,但反复的被各大分析师专家拿来佐证,中国要失去20年。 失去你吗的头。 日本跌了12-20年? 当时,日本商业用地从峰值跌了约70%,住宅用地约跌40%。全国住宅价格指数从1991年到2007年上半年下降42%,好像不错,但核心不一样。 当时日本出现了大规模的银行坏账,而中国这个可以解决,至少会展期解决(这个和日本也不同,表面看一样的),这是本质不同,其次,中国居民储蓄厚、政策工具多,城镇化率仍低于发达国家约80%的水平,所以房地产"不会消失",它仍是增长引擎,只是没那么强了。 还有房地产去杠杆的速度远远比日本块多了,叠加3年疫情,导致看起来5年去化,实际可能超过了10年的速度,这点我不展开。 结论:中国不太会出现日本式的银行系统性崩溃,而且核心城市已经有企稳迹象(9月新房同比降幅是去年12月以来最小,上海上涨)。 中国不会是"失去20年",也不太可能是"明年V型见底",但见底后会磨上几年; 核心城市大概明年就企稳、低线城市继续磨底,整体再用几年时间消化。 这样看,现在股市跌下来应该是真正的基本面的机会。

中国的房地产要见底了吗?
来自 hyboox.com
引用到 X

Meta 提高资本开支难道不利好AI吗?

Meta当天下跌8%,naz下跌了2.6%,市场认为发行无投票权的C类股票融资,会导致CDS,就是违约可能大大增加。 CDS信用下降,被归结为这次美国股市下跌的原因,真相可能并一定是这样的。 市场上承认AI现在是泡沫,但是也承认AI的确是未来5年10年20年的发展方向,这和2000年互联网泡沫完全不同,因为那个时候明显的出现了过剩,这次,我们得问一下:AI继续发展,会导致过剩吗?会导致ROI困难吗? 这一切都是模糊的,股市下跌的真正原因是,AI的成长性过去被吹上天了,现在大家清醒了,成长还是不错,但没那么牛逼的成长了。 OpenAI的年化收入比此前释放的信号低约200亿美元,这属于对AI回报的基本面质疑。 Meta多花钱,芯片、设备和云服务商就多拿订单,按道理,这些公司怎么可能下跌呢? Nvidia下跌4%,Lam Research下跌约12%,费城半导体指数下跌6.7%。 真相是,AI可以烧更多的钱,过去大家认为可以赚回来,现在怀疑能赚回多少。你不能天天烧钱,天天说能赚回来,你得赚点回来让我们看看。 你不仅没有业绩证据让我们信服能赚回来,还在想办法让股民掏更多钱让你烧,

引用到 X

长电科技估值贵,机会算进去了?

前三季度营收309.52亿元,涨了7.96%;归母净利润16.17亿元,涨了69.58%;Q3单季净利润7.73亿元,涨了59.99%。 数字摆在这,问题不是长电科技增长不够快,是市场早就把AI算力受益这个故事讲了一整年,股价里到底还有没有惊喜空间。 长电科技做的是芯片封装测试,通俗说就是把加工好的芯片裸片包装、测试好,变成能装进电路板的成品芯片,卖给下游芯片设计公司和整机厂。这轮AI算力带动高端芯片需求,封测这一环跟着吃到红利。 封测行业的卡点在先进封装工艺,像芯片堆叠、异构集成这类高附加值封装,能做的厂商有限,长电是国内少数几家能接住高端订单的龙头。 营收只涨了7.96%,利润却涨了近70%,说明产品结构在往高毛利方向走,不是单纯靠订单量堆出来的增长,这一点和纯周期股的逻辑不一样。 真正要盯的是,这个产品结构升级能不能持续,如果高毛利订单占比见顶,利润增速会很快跟营收增速靠拢,到那时候估值就要重新算。 验证点:下一季度利润增速和营收增速的剪刀差有没有继续扩大;先进封装产能利用率;AI芯片需求端有没有放缓的信号。接下来几个季度利润增速能撑多高,我看不太清。 泼冷水:封测

引用到 X

绿的谐波逆市涨了,毛利率却从52%掉到32%

市场今天的说法:特斯拉摆出了Optimus量产时间表,谐波减速器龙头利润弹性最大,绿的谐波理应先涨。 前半句我认,后半句不认。量产越近,买家砍价越狠,绿的先拿到的是销量,利润还排在后面。 10月22日创业板指跌4.37%,近5000只股票下跌,绿的谐波盘中最高涨5.4%,午后涨幅收窄。公司没发公告,主要是隔夜特斯拉的电话会,资金冲的是整个机器人板块。 先说它卖什么。谐波减速器相当于机器人关节里的变速箱,把电机的高转速降下来、把力放大,机器人才能稳稳抬手、拧螺丝。买家是工业机器人厂和人形机器人整机厂。 量是真起来了。今年上半年营收3.49亿,涨了39%,二季度一个季度就比一季度多了近一半,需求不假。 价却在往下走。毛利率,也就是卖100块货剩下的毛钱,2021年还有52%,2025年36.9%,今年上半年32.3%。量越大,毛钱越薄。 钱也没回来。上半年净利润7000万,经营现金流却是负的1700多万。经营现金流就是做生意实际收进来的钱,账上的利润还没变成现金。扩产募投项目投资进度只有8.39%,竣工也推迟了。 国内能批量给人形机器人供谐波的不止它一家,来福谐波六月已在港股

引用到 X

西部矿业涨价,机会到几时?

Q3归母净利润26.2亿元,同比涨143.48%,前三季度累计67.89亿元,同比涨130.5%——这种涨法,说句难听的,靠的不是公司多能干,是金属价格这轮周期涨得猛。 西部矿业挖的是铜、铅、锌这些基础金属,卖给下游冶炼和加工企业,属于典型的周期股,价格涨业绩就跟着涨,价格跌业绩也跟着跌。 这轮金属价格上涨的核心是全球供给偏紧叠加需求回暖,不是公司自己能左右的变量,这一点要先说清楚,不能把周期的功劳算到管理层头上。 卡点在矿山资源的稀缺性和开采成本,优质矿山就那么几座,新矿从勘探到投产要五年起步,这是周期股涨价能持续一段时间而不是一个月就被新产能抹平的原因。 前三季度130.5%的增速已经是很高的基数效应叠加价格上涨的结果,接下来几个季度要维持这个增速,需要金属价格继续往上走,而不是横盘。 你可能会说周期股就该在高点离场,这话对了一半,问题是没人能精准判断这轮周期的顶在哪。 验证点:伦敦金属交易所相关金属价格月度走势;公司四季度单季净利润能不能延续环比增长;下游需求端(新能源、电网投资)的采购量有没有放缓迹象。周期顶部这个事情,我确实看不清。 估值上周期股不能用成长股的P

引用到 X

杰瑞燃机订单爆单,机会藏哪?

杰瑞股份三季报一出,不少人盯着前三季度净利润只涨了4.36%就开始摇头,觉得这票该歇了。 这笔账算错了地方——单看Q3,归母净利润6.91亿元,同比涨了21.9%,前九个月的低增速是被3.73亿元汇兑损失和中东局势按住了,不是主业出了问题。 10月22日这几天又有14.65亿美元的大单消息传出来,国金证券当天给了买入评级。市场共识盯着累计增速这个数字,该看的其实是单季度和新订单这两个更能反映当下的数字。 杰瑞做的是油气开采设备和燃气轮机,卖给国内外油气公司和电力企业,这轮全球燃气发电扩产,燃机这块订单明显在加速。 卡点在燃机产能和交付节奏,这类重型设备从接单到交付动辄一两年,产能爬坡跟不上订单增速的话,账面订单再多也兑现不到当季报表。 汇兑这块是最大的不确定性,公司海外业务占比不低,人民币汇率波动随时能再啃一口利润,这不是靠订单增长能对冲的。 还有一点我看不清:14.65亿美元大单的具体交付周期和分成几年确认收入,公开信息没有说清楚,不能拍一个数字。 验证点:下一季报Q4单季净利润增速能不能延续20%以上;汇兑损失有没有收窄;14.65亿美元订单的交付进度有没有后续公告披

引用到 X

特朗普终于承认搞错了,要搞新能源了?

五角大楼周四批准了缅因州和南达科他州的项目。这是一次迟到的纠错:新能源是全球大势,美国拦不住,只会让自己掉队。 全球新建电厂里,可再生能源已占到八成半,美国却在给自己设路障,哈哈。 美国2026到2027年用电量将迎来2000年以来最快的四年增长,主要来自数据中心。电力缺口多大? 风电和光伏是建设周期最短的电源之一,把它们挡在门外,等于给AI竞赛自己搞了胖脚石。 政府这次转弯,是为了换取两党支持一项加快能源审批的法案。事实说明,能源政策绕不开新能源。 这一点,中国做的真心不错。 能源本来就应该不参与政治站队。

引用到 X

美联储今年绝不敢再加息,现在的情况不仅是AI虚假的繁荣,深层次的是经济衰退。

美国现在最危险的,通胀,那是排在最后一名,美国国债的利息、AI泡沫的破裂。 想到美国的就业数据,我认为比委内瑞拉还不如,动辄可以全年修正,真实的数据,你我心中都很清楚,就业不好,那来的增长? 美联储的声誉重要吗?如果重要,那就不会有2008年的救市了。加息,对上面三个:国债、美股、经济,无异于自杀。

引用到 X

收藏到桌面