跳到正文
海博社 Hyboox

博克船长

博克船长

洪灝

恐慌时别恐慌,但也别抢第一刀,什么玩意 我不是说他水平不行 我是说他装逼装的比我好,我就是爱骂人 2020年12月:恒指未来12个月24000至32000点 → 2021年最低22665点,年底23398点,全年跌14%。半错 2021年10月:港股已见底(约23600点),2022年最多32000点 → 2022年最高25051点,最低14597点。错 2025年10月:恒指25000点附近是买点 → 之后最高28056点。对 2025年底:下一个目标30000点以上 → 最高28056点,现在23093点。错 2026年春:三季度见30000点 → 三季度最高26188点。错 5次对了一次好吧

引用到 X

市场还没反弹一天

本来内库亏的都没有了,今天勉强能买个裤衩的 说:科技股见底了,你真的是忘了伤疤了,看看下面铁的事实, 但一个熊市开始,特别是这种泡沫股,按照先腰斩再膝盖斩来应对,就是至少75%以上的跌幅。 寒武纪(688256):发行价64.39元,今天932.2元,市盈率140.6倍,较6月30日高点1620元下跌42.5%。 别人64的成本!!!!! 海光信息(688041):发行价36.00元,今天201.1元,市盈率136.3倍,较7月10日高点395.17元下跌49.1%。 摩尔线程(688795):发行价114.28元,今天384.18元,仍在亏损、没有市盈率,较去年12月11日高点941.08元下跌59.2%。 沐曦股份(688802):发行价104.66元,今天488元,刚扭亏,滚动市盈率失真,动态市盈率159.4倍,较7月13日高点1033元下跌52.8%。 中芯国际(688981):发行价27.46元,今天104.1元,市盈率123.7倍,较7月10日高点176.34元下跌41.0%。 华虹公司(688347):发行价52.00元,今天165.5元,

引用到 X

星源材质隔膜出海,机会藏哪?

调研圈里一直有个说法:锂电隔膜这个环节早就卷成红海了,星源材质这份三季报不这么认为。 前三季度营收44.92亿元,同比涨51.85%;归母净利润3.54亿元,同比涨209.28%。 利润增速是营收增速的四倍,说明不是靠降价抢份额冲出来的营收,是毛利率真的在修复。 星源材质做的是锂电池隔膜,这是电池里把正负极隔开、只让锂离子通过的那层薄膜,直接决定电池的安全性和寿命,卖给电池厂。 卡点在隔膜的涂覆工艺和良品率,湿法隔膜这几年价格战打得凶,但高端涂覆隔膜的技术门槛没降,星源材质这两年一直在往高端涂覆产品切。 竞争力上,隔膜行业这两年经历过一轮惨烈的价格战,现在能活下来还能涨利润的,基本都是靠产品结构升级,不是靠规模硬扛。 估值上现在PE和增速匹配度还没算全,等一致预期数据补上再看贵不贵。 验证点:四季度毛利率能不能继续修复;高端涂覆隔膜占比有没有继续提升;下游电池厂扩产节奏会不会放缓。具体涂覆产品占总营收多少,公告没细分,这块我看不清。 泼冷水:隔膜行业产能扩张还在继续,一旦供给重新过剩,价格战可能再打一轮,现在的毛利率修复不是永久状态。 判断是值得关注,仓位思路是跟踪毛

引用到 X

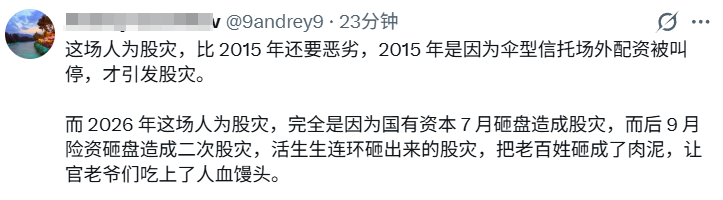
怎么可能现在跌了,就比2015年还恶劣,你参与了2015年吗?

我全程参与,21个千股跌停,21个千股涨停,现在有吗? 上证从约 5178 点跌到约 2850 点,两个多月跌约 45%,现在,7 月以来上证跌 10.66%。 国家对减持在今年1-4月,没有7月卖出的增加,10月政策是托底,你不能说是险资弄的。 传说部分险资 7 月高位买入科技股、9 月下旬止损,没用根据。 真正的原因:股民参与了机构炒作的泡沫股,跌死正常的。 现在的股市比2015年刘士余和过去的易会满要好多了。 官老爷吃人血馒头,这个有点愤青。

怎么可能现在跌了,就比2015年还恶劣,你参与了2015年吗?
来自 hyboox.com
引用到 X

华正新材覆铜板,机会稳不稳?

1177.71%——华正新材前三季度归母净利润同比增速,第一眼看到这个数字,我的第一反应是先去查有没有算错。 查完没算错:归母净利润7.99亿元,同比涨1177.71%;营收56.10亿元,同比涨75.54%。 利润增速远超营收增速,说明不是单纯走量,是产品结构和价格同时在往上走。 华正新材做的是覆铜板,这是做PCB电路板的上游原材料,说白了就是电路板的"毛坯皮",下游是各类印制电路板厂商,再往下走进服务器、通信设备里。 卡点在高端覆铜板的材料配方和工艺,AI服务器用的高频高速板材对材料要求比消费电子高一截,这类产品这两年供给偏紧,价格跟着涨。 这条逻辑跟之前写过的覆铜板公司类似,但华正新材这一轮利润弹性比同行更夸张,说明它在高端产品里的占比可能更高,具体占比公告没细说。 竞争力上,覆铜板行业这几年集中度在往头部收敛,能做高频高速板材的厂商有限,这是定价权能撐住的关键。 估值上现在PE和利润持续性还没细算,1177%这种增速基数效应的成分有多大,需要看去年同期的具体利润基数,公告原文没展开对比细节。 验证点:高端覆铜板价格走势能不能维持;四季度利润增速是不是真实持续还是

引用到 X

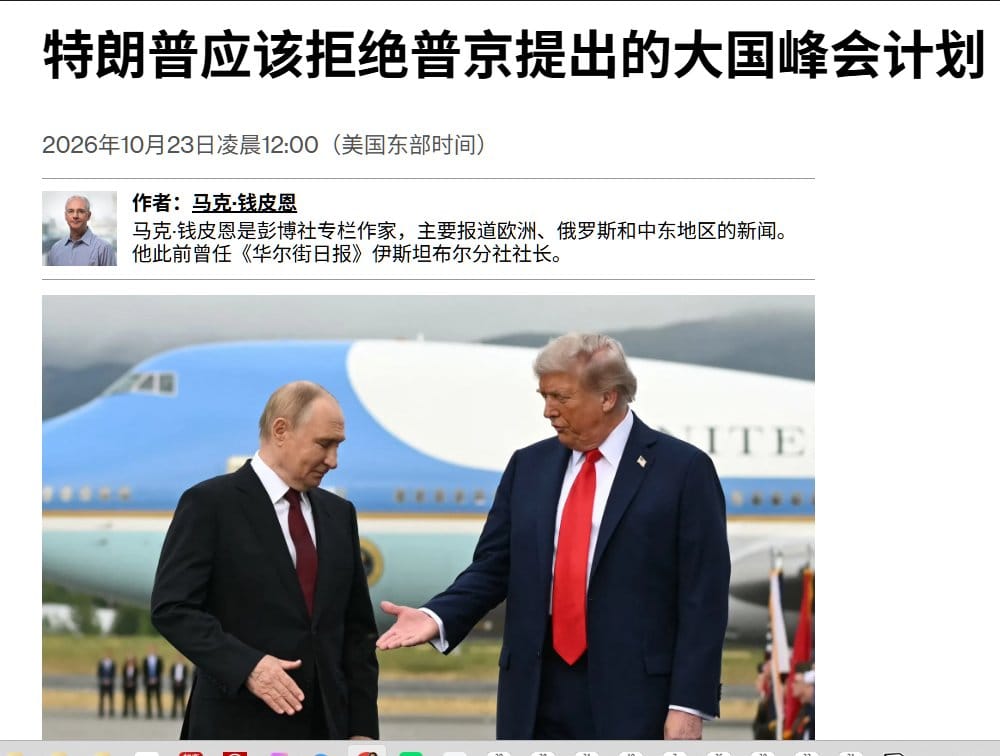
谈谈11月18日至19日深圳APEC期间如果开中美俄三方峰会。

第二次雅尔塔会议,为什么? 1945年2月,罗斯福、丘吉尔、斯大林在克里米亚的雅尔塔,决定了战后欧洲怎么分:德国怎么占领,波兰边界怎么画,东欧"自由选举"。 此后欧洲分裂了45年。几个大国决定别人的命运。 普京为什么可能是大赢家?它意味着俄罗斯重新回到"和美国平起平坐划分世界"的位置。 从"被孤立者"到"世界三巨头之一",说不定一个照片就能宣布三个老大地位。欧洲盟友会觉得被美国出卖。会谈崩了,俄罗斯可以说是美欧没有诚意。 为什么俄罗斯早已衰落?不再是经济大国,也不是军事强国? 今天的俄罗斯远不是当年的苏联,没有能力把整个东欧装进口袋,GDP和意大利、巴西一个级别,美国约30万亿,中国约19万亿,俄罗斯只有中国的九分之一左右。 靠卖资源吃饭的经济,产业链和高科技都不掌握,苏联解体后35年,俄罗斯没有完成从资源依赖到产业现代化的转型。它的经济强项还是苏联留下的老本:能源、军工、核工业、航天。 军事上,打了快五年, 对一个国力远小于自己的邻国,仍然没能取得决定性胜利。 但顶不住有核武器,这点还是让人害怕的,而且战争的组织能力很强,居然能坚持到现在,而且可能打赢。 为什么中

谈谈11月18日至19日深圳APEC期间如果开中美俄三方峰会。
来自 hyboox.com
引用到 X

下周有开四天大会,最好闭嘴。

当然股市不会太离谱,就是不能大跌,比较稳定,可以不用看盘了。 肯定有重要事情发生,比如接班的,有和没有区别很大,这个要27年大会才知道,不过也能这个时候知道的端倪。 市场更在意的是经济措辞和政策落地,出现这几个字,就是要刺激了。 出现几个关键词,就是利好:困难挑战、超常规、揽子增量政策、追加额度、增加居民收入、稳住股市。

引用到 X

永太VC产能翻倍,机会卡在哪?

永太科技现有VC(碳酸亚乙烯酯)产能1.6666万吨每年,年底前要提升到3万吨,之后还有一个5万吨的新项目明年投产。产能从现在到年底快翻一倍,这个扩产节奏不算慢。 VC是电解液里的一种添加剂,简单说就是帮电池电解液形成一层保护膜、提升电池寿命和安全性的关键小料,用量不大但技术门槛不低,卖给电解液厂商和电池厂。 市场这段时间对电解液添加剂这类小品种关注度不高,注意力大多在正负极材料和电池厂身上。我倒觉得添加剂这种高技术壁垒、低价格弹性敏感的环节,一旦下游电池厂扩产,上游添加剂厂商反而更容易守住定价权。 卡点在VC这类添加剂的工艺稳定性和客户认证,电池厂对添加剂的品质要求极高,一旦通过认证进入供应链,替换成本很高,这也是产能扩张之后能不能顺利消化的关键。 产能翻倍不等于订单翻倍,新增产能能不能找到对应的下游订单,目前公开信息里没有看到具体的客户签约数字,这块只能说"未获取"。 验证点:年底产能提升到3万吨后的实际产能利用率;VC价格走势是涨是跌;公司有没有披露新增产能对应的客户或订单。新增产能的消化节奏,我现在看不清。 泼冷水:电解液添加剂这个赛道这几年新增产能不少,如果行业整

引用到 X

艾迪精密出海提速,机会在哪?

有人说工程机械这个行业都快被讲烂了,艾迪精密这份三季报偏要跳出来证明还有新故事。 前三季度营收33.25亿元,同比涨40.05%;归母净利润4.35亿元,同比涨37.71%。 单三季度营收10.63亿元,涨31.95%,增速比前三季度平均值略有放缓,这个要先说在前面,不是一路加速。 艾迪精密做的是液压件,具体说是挖掘机上用的破碎锤和液压马达,这些是挖掘机干重活的核心部件,卖给工程机械整机厂和下游工程承包商。 卡点在液压核心零部件的技术积累,国产替代这几年推得猛,但高压、高耐久的液压件对材料和工艺要求高,不是随便一家厂子能切进去的,艾迪算是国产阵营里跑在前面的几家。 合同负债这项有意思,9月末是2545.79万元,比去年末的1322.40万元涨了92.5%,这通常是订单预收款变多的信号,但公告没披露具体订单金额,不能直接当成在手订单猛增来写。 竞争力上,液压件这块国产和进口的差距在缩小,但高端市场还是外资品牌占优势,艾迪在中低端国产替代上定价权偏强,高端还谈不上。 估值上现在数据不够全,PE和增速匹配度等后续补齐再算。 验证点:四季度营收增速能不能回到40%以上;合同负债

引用到 X

三一重能出海埃及,机会有多大?

财新网10月20日报道,三一重能正在筹划在埃及建风电产能基地。这个消息出来两天了,股价还没有把它完全消化,不少人觉得海外建厂这种事离兑现业绩还远,先观望。 我倒觉得这件事不是孤立的,得和公司三季报放在一起看:前三季度利润总额同比大增1370%,上半年海外收入9.33亿元,同比涨了300%,埃及建厂是这条出海主线上的最新一步,不是突然冒出来的新故事。 三一重能做的是风电整机和零部件,卖给国内外的风电场投资商,这几年国内风电市场竞争激烈,往海外找增量是行业里不少头部公司共同的选择。 卡点在海外建厂的落地速度,从筹划到建成投产通常要一到两年,产能释放不是签个协议马上就能兑现收入,这中间有明显的时间差。 1370%的利润总额增速基数效应很明显,去年同期基数低,这个数字不能直接线性外推到未来每个季度。 验证点:埃及建厂项目有没有后续的正式签约或开工公告;海外收入占比能不能继续提升;四季度利润总额增速是不是真的能延续高位。埃及项目具体投资规模和预计产能,目前公开信息还不够细,这块我看不清。 你可能会说风电整机这个行业产能过剩严重,出海也未必能打开新的利润空间,这话有道理,但三一重能30

引用到 X

移远通信算力模组机会大?

移远通信这份三季报,说直接点:算力模组这块真的起来了。 Q3单季营收85.4亿元,同比涨34.9%;归母净利润6.09亿元,同比涨132.3%。 利润涨得比营收快一倍多,前三季度净利润同比涨65.2%,说明高附加值产品占比在往上走,不是单纯靠走量堆出来的数字。 移远通信做的是物联网无线通信模组,说白了就是给设备装"联网的耳朵",汽车、工业设备、智能家居里的联网芯片组件大多要靠这种模组接入网络,公司这两年在往车载和端侧AI方向延伸。 卡点在模组认证和车规级验证周期长,一款模组进一家车厂的供应链,少则一年多则两三年,这是行业集中度高、新玩家插不进来的原因,也是涨价和产品升级能落地的底气。 一个硬伤得说清楚:前三季度经营现金流净额是负18.63亿元,同比降132.8%,利润涨得好看,现金没跟上。 估值这块现在还没算准确的PE和增速匹配度,等公告细节和一致预期补齐后再细算更稳妥。 验证点有三个:四季度经营现金流能不能转正;车载和端侧AI订单占比有没有继续提升;高毛利产品结构能不能维持。现金流转差的具体原因公告没展开,这块我看不清。 泼冷水:利润增速快但现金流在恶化,如果这个背离

引用到 X

收藏到桌面