跳到正文
海博社 Hyboox

博克船长

博克船长

美国的虚假繁荣?

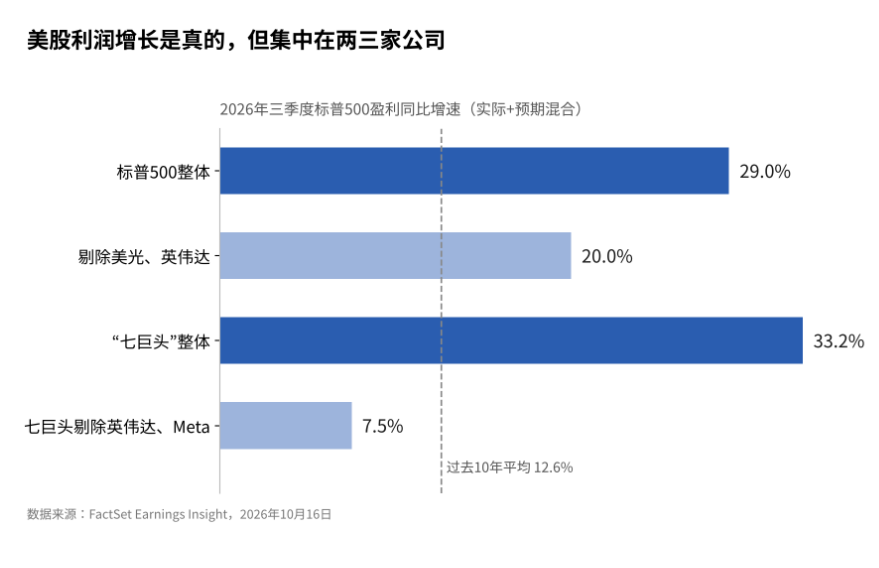
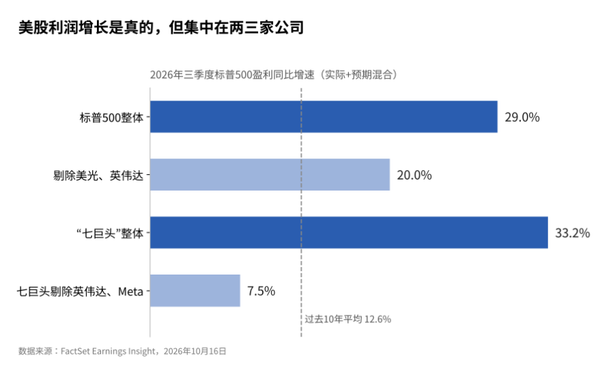
美国长达20年的股市繁荣,最终形成历史最大的泡沫 美联储资产负债表从危机前占GDP的5%到10%,扩张到2025年底的约22%,而同时,经济只增长了43%,股票涨了多少? 20年 放水22%,实际GDP增长43%,名义GDP增长109%,股票增长了757%。 虚假繁荣、系统崩盘,我认为这次是真的来了。 第一个事实:AI巨头的钱开始来自发股和影子负债,这已经是CDS的开始。 第二个事实:FactSet截至10月16日的数据显示,标普500三季度混合盈利增速为29.0%,剔除美光和英伟达后降到20.0%。七巨头整体增速33.2%,去掉英伟达和Meta后只剩7.5% 第三个事实:FactSet口径下标普远期市盈率为19.0倍,低于五年均值19.8倍,单看并不贵。可10月19日10年期美债收益率是5.14%,而19倍市盈率倒算出的盈利收益率只有约5.3%,股票相对国债几乎没有风险补偿。 现在炒股有多疯狂? 联储数据显示二季度家庭金融资产中股票占比达48.23%,超过互联网泡沫时期的峰值。 我们来看看多么夸张?不是,是多么嚣张。 按10月23日美股收盘市值算,全球前五大上市公司

美国的虚假繁荣?
来自 hyboox.com
引用到 X

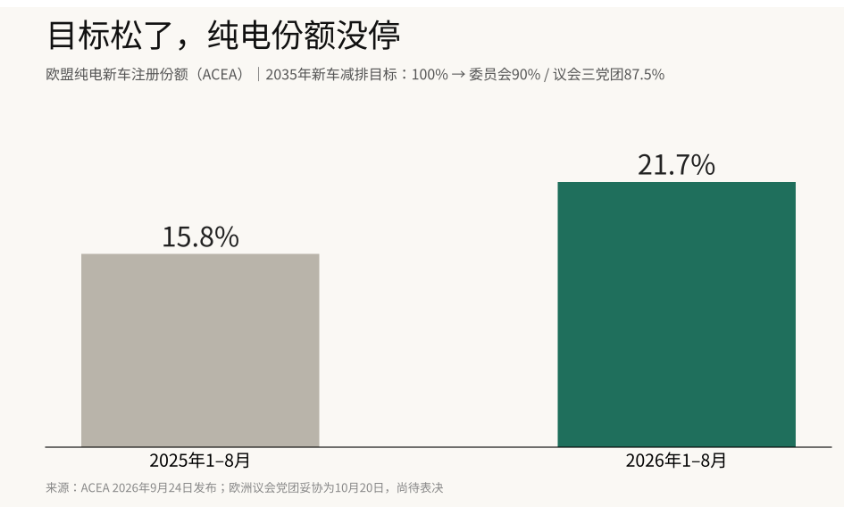
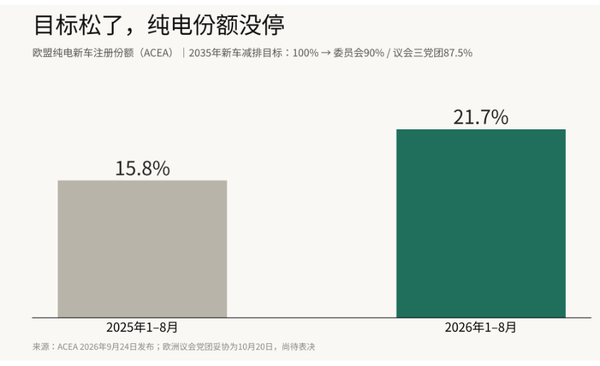
欧盟把2035年目标从100%降到87.5%到90%,

比亚迪是死还是活? 纯电销量却还在涨,这应验了当年那场碳排放权之争: 当年争的是穷国富国怎么分排放额度,欧盟这次是给自家车企松绑,两件事不一样的。 按ACEA数据,今年1至9月欧盟纯电新车份额22.7%,去年同期16.1%,燃油车份额从36.9%降到28.2%。 减排目标也不等于纯电占比,插混和替代燃料还有空间。 大家认为环保退潮、电动化减速,真实的是纯电渗透率仍在加速。 比亚迪擅长插混,而欧盟关税只针对纯电,插混在欧洲多活几年,正好对它有利。 欧洲销量只占比亚迪总量的约4%,十年后的规则改动,左右不了眼下的股价。 比亚迪要想活下去,需要做三件事情: 1、拼命内卷,干掉小米、华为,吉利、奇瑞,亏钱卖车是常态 2、拼命外卷,干掉BBA,快速本地话建厂,你看匈牙利、土耳其、欧洲都建的太慢了,太慢了,这是股价下跌的原因 3、干掉宁德时代的电池,现在刀片电池销量下来了,这很可怕。 上面三个成功后,才有资格和特斯拉决一高下,我估计把上面流程走完,比亚迪已经满身是血,然后带血和马斯克决斗,反而有胜算。

欧盟把2035年目标从100%降到87.5%到90%,
来自 hyboox.com
引用到 X

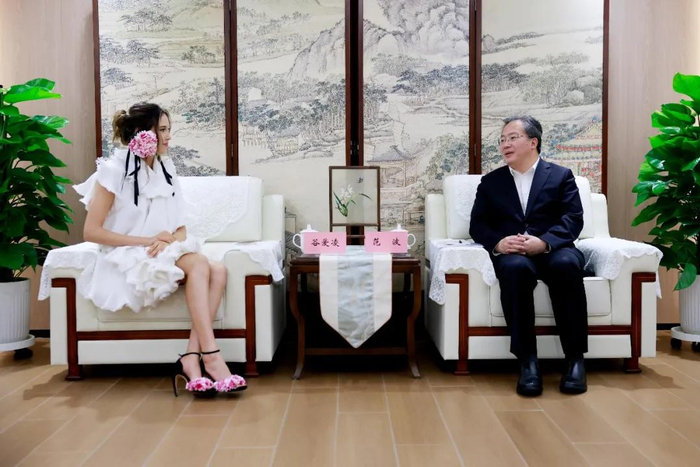
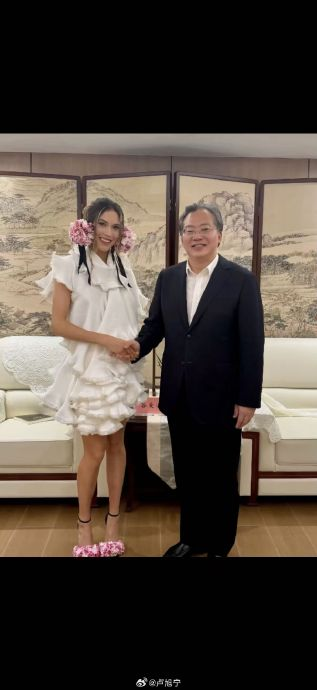
刚看了一个谷爱凌的报道,说不出什么味道

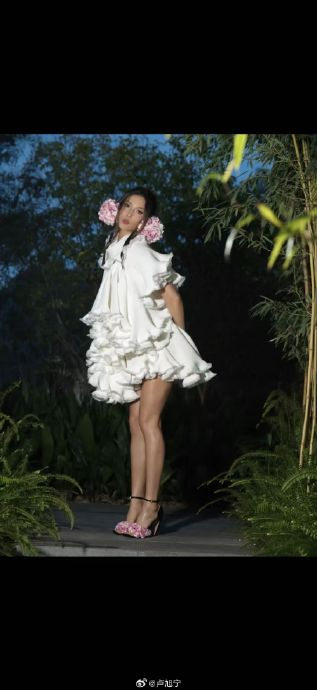
10月23日,苏州市委书记范波会见了到苏州参加VOGUE时尚之力盛会的中国女子自由式滑雪运动员谷爱凌。 服装很好看,就是耳朵上的两朵花,我认为好土,土的不行。。 不知道美国朋友怎么看? 像个村姑,总的还不错,就是两朵花。。。说不出什么味道,咋看咋不顺眼

刚看了一个谷爱凌的报道,说不出什么味道
来自 hyboox.com
引用到 X

这里面,杰瑞股份的董秘,我认为是排名世界第一的董秘,

只要股票有下跌,马上就开投资者会议 只要股票一回调,马上就出大订单,而且是几十亿的 还有,你有什么问题问董秘,马上就回复:我们的订单是真实的,很快就要变现力。 可是从2025年到现在,EPC工业园、各种超级大订单一直滞后,工期拖、拖、拖,财报一般,靠董秘勤奋的嘴巴,能从20几元弄到快200元,去年底成为A股涨幅最多的股票。 股票概念满天飞,全凭董秘一张嘴

引用到 X

广钢气体:美国把氦列为关键材料,机会还有吗?

美国能源部把氦气列进关键材料清单,理由是半导体冷却、光刻和检漏离不开它。广钢气体是A股里氦气链条最纯的标的,周五收26.24元,市值346亿。氦价弹性已经过了最陡的一段,三季度毛利率环比在往下走。 公司主业是给晶圆厂和面板厂现场制气,氮、氧、氩通过管道直接送进产线,像给工厂接自来水,一签就是长约。氦气是另一条线,全球采购液氦、建储备、分装后卖给半导体等客户。 氦为什么这么紧?卡塔尔受霍尔木兹封锁,出口大幅萎缩;俄罗斯4月起管制出口;美国产量占全球43%,但产能已经顶到上限。供给卡住,价格跳涨,公司二季度单季毛利率冲到40%。卡点在气源,谁手里有长约和储备,谁吃价差。 在氦这条线上,公司靠储备和多地气源有阶段性的定价权,但它不产氦,上游被几家海外大厂掐着。美国这次列清单,方向是保本土供应,出口放松的概率更低,进口成本只会往上走。电子大宗气体的定价权更稳,晶圆厂换供气商成本高,粘性强。 利润跟上了吗?单季营收7.9亿,扣非1.65亿,同比增长126%,环比只多了11%。三季度毛利率约37.8%,比二季度低2个多点。氦价带来的增量在收窄,增长重新靠大宗气体项目投产,上半年这块收入增长

引用到 X

海天瑞声:机器人现在是不是机会?

周五人形机器人板块深V收涨近5%,四十多只票涨停,资金从减速器、丝杠往数据采集挪。海天瑞声20%涨停,收141元,市值85亿。市场按机器人数据卖铲人给它定价,可它手里只有一份真机采集合约。 公司做AI训练数据,采集、标注、加工后按软件交付。放到机器人身上,它像给机器人编教材的出版社。真机数据要把视觉、关节角、力矩、触觉按毫秒对齐,据业内说法一小时报价几百到上千元。 那这个报价能撑多久?供给并不稀缺。全国一年冒出七十多座训练场,头部本体厂也在自建数据工厂,采集能力扩得比需求快。单价现在高,是因为早期会做的人少;流程一标准化,价格就往下走。卡点在泛化,数据换个场景还管不管用,决定谁能议价。 按这个格局,公司的定价权偏弱。下游是少数几家头部本体厂和大厂,既是客户也是潜在对手,自建采集最顺手;上游是人工和设备,没有被卡的环节;做标注的同行不少,门槛只是场地和人。仿真数据是替代品,眼下还模拟不了接触。 账面上还看不到这块生意。上半年营收1.9亿,增长22%,一季度增速39%,二季度掉到9%左右;扣非只有900万。毛利率49%,靠的还是语音和文本数据,机器人数据停在样例阶段。 那价格隐含

引用到 X

玩笑归玩笑,不要拿人身攻击来吸粉,

今天说是某某局长在操盘, 明天说是哪位大佬质押爆了, 后天又是谁跑到哪个办公室拍了桌子。 还有更厉害的,董秘被打了。 跌的时候,搞阴谋论,涨的时候搞国家队。 这样弄的再多流量有个毛用?好像能赚马斯克的钱,马斯克没那么笨。 不说了,只是吐槽了一下,也许耽误了大家发财的机会。

引用到 X

油价大涨,如何快速找到赚钱的机会?

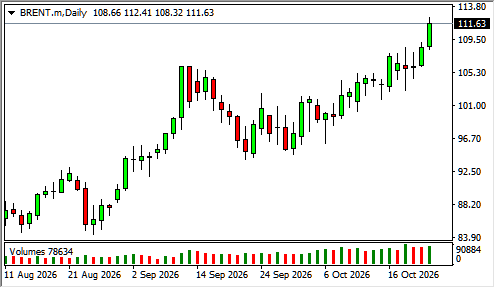
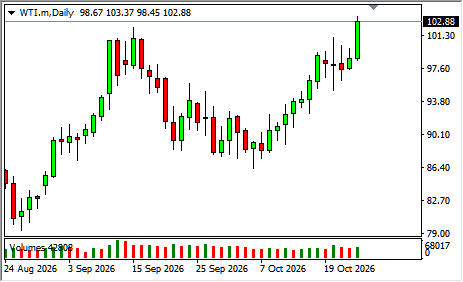
早上起来一看,果然原油暴涨了。 想做这里赚钱,持续多久是关键? 昨天,胡赛对沙特境内袭击,阿联酋发生油污事件,沙特算是正式参与原油战争了,沙特可是全球油价的ASP。 原油的名门在谁手里?大多人认为在伊朗,那是大错特错,伊朗希望快速解禁霍尔木兹海峡,但封锁的是美国。 既然伊朗的油卖不出去,也不然其他国家能卖出去,就出现袭击油轮和油港的事情了,油价高涨,这样美国就受不了。 现在这个链条看看: 美国封锁伊朗--》伊朗袭击原油国家--》油价上升--》全球通胀--》美联储加息--》经济下行--》股市崩盘--》中期选举--》特朗普失败 事情都是两面的,有好必有坏 美国封锁伊朗--》伊朗袭击原油国家--》油价上升--》全球通胀--》油运价格暴涨--》邮轮公司暴力--》疯狂造新船--》 还有一个链条:油价上升--》全球通胀--》化肥贵了--》粮价上涨--》粮食危机 还有更牛的,油价上升--》全球通胀--》特朗普求和或快速让伊朗投降 如果伊朗明天就投降了,这些逻辑马上就反转了。 所以想交易美伊战争的机会,就是想在这方面的股票赚钱,核心是美伊冲突能持续多久,原油能不能干到140美金

油价大涨,如何快速找到赚钱的机会?
来自 hyboox.com
引用到 X

深南电路订单猛增,机会在哪?

说到AI硬件的机会,大家先想到的是芯片和模组,容易漏掉的是深南电路这种PCB龙头。 前三季度营收257.74亿元,同比涨53.84%;归母净利润41.29亿元,同比涨77.54%。 250多亿的营收体量,还能涨出53.84%的增速,这个基数上的增长比小公司翻倍更难,含金量不一样。 深南电路做的是印制电路板,就是电子设备里承载芯片和元件的那块"底板",AI服务器里芯片越多、算力越强,对底板的层数和工艺要求就越高,深南做的是这类高端板。 卡点在高多层板和高速板材的制造工艺,这类板材良品率不好控制,能稳定量产供应AI服务器级产品的厂商不多,深南是国内头部这几家之一。 竞争力上,深南电路这个体量和技术积累,在高端PCB这个细分里的议价权是偏强的,这跟很多靠价格战活着的中小PCB厂不是一个量级。 估值上这个体量的公司增速还能保持50%以上,说明市场可能还没完全把这份确定性算进股价,具体PE水平要看一致预期数据。 验证点:四季度营收增速能不能保持在50%左右;高多层板产能利用率有没有继续提升;AI服务器资本开支会不会放缓。具体高端板材在总营收里的占比,公告没拆细,这块看不清。 泼冷

引用到 X

优刻得算力云,机会算进去没?

亏了好几年的云计算公司,突然利润涨了129.76%,这事值得多问一句:是真的转好,还是基数太低。 优刻得前三季度营收15.91亿元,同比涨29.67%;归母净利润2483万元,同比涨129.76%。 利润绝对值只有2483万元,体量很小,涨129.76%听起来猛,但放在这个基数上,一笔大合同或一次费用调整都能让百分比大幅波动。 优刻得做的是云计算IaaS服务,说白了就是租服务器和算力给其他公司用,不用自己建机房,这两年AI训练和推理需求起来,带动了算力云的租赁需求。 卡点在算力云这个生意资本开支极重,买服务器、建机房要砸真金白银,优刻得这种体量的公司跟阿里云、腾讯云这些巨头比,资金和规模都差一截。 竞争力上,中小云计算厂商的生存空间主要在巨头覆盖不到的细分客户和定制化服务上,优刻得的定价权整体是偏弱的。 估值上利润基数这么小,现在去算PE意义不大,这块数据不够支撑精细测算,先不展开。 验证点:下一季度利润能不能保持正数而不是转回亏损;AI算力云业务占总营收的比例;资本开支强度会不会继续加大。具体哪部分业务贡献了这次转盈,公告没拆细,这块我看不清。 泼冷水:小体量公司的利

引用到 X

洪灝

恐慌时别恐慌,但也别抢第一刀,什么玩意 我不是说他水平不行 我是说他装逼装的比我好,我就是爱骂人 2020年12月:恒指未来12个月24000至32000点 → 2021年最低22665点,年底23398点,全年跌14%。半错 2021年10月:港股已见底(约23600点),2022年最多32000点 → 2022年最高25051点,最低14597点。错 2025年10月:恒指25000点附近是买点 → 之后最高28056点。对 2025年底:下一个目标30000点以上 → 最高28056点,现在23093点。错 2026年春:三季度见30000点 → 三季度最高26188点。错 5次对了一次好吧

引用到 X

收藏到桌面