跳到正文
海博社 Hyboox

博克船长

博克船长

中国西电扣非增速跑赢营收一倍,电网设备在悄悄提价,电网设备有机会吗?

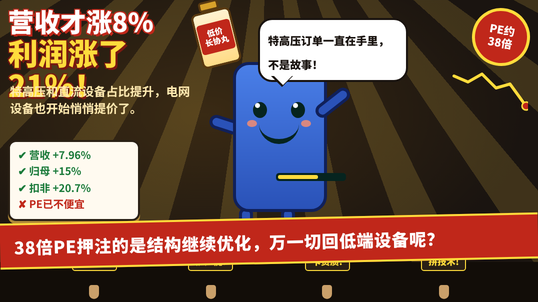
中国西电上半年营收122.33亿元,同比涨了7.96%,归母净利润6.88亿元,涨了15.03%。 扣非净利润7.36亿元,涨幅20.74%,是营收增速的两倍多。 营收只涨了8%,扣非却涨了21%,说明不是多卖了货,是卖得更贵、更挣钱了。 中国西电做的是输变电设备,变压器、开关这些东西,相当于电网里的水龙头和阀门,电从发电厂送到你家,靠这些设备一级一级升压降压。 它站在设备制造这一环,上游是钢材、硅钢片这些原材料,下游是国家电网、南方电网这些大客户,订单基本都要走招投标。 这轮利润增速跑赢营收,核心原因是高压直流输电和特高压设备占比在提升,这类设备单价高、技术门槛高,比普通变压器挣钱,交货周期也更长。 上游原材料价格今年总体平稳,没有明显挤压毛利;下游电网公司是绝对的大客户,议价权强,西电是被动接受价格的一方。 同行里有特变电工、许继电气这些对手,特高压这个细分市场集中度高,新进入者很难拿到资质和订单,替代品风险基本不存在。 AI数据中心和新能源并网都在加码用电量,电网投资今年在往上走,这是行业层面的顺风,不是西电一家公司的独立逻辑。

引用到 X

视源股份有没有机会?

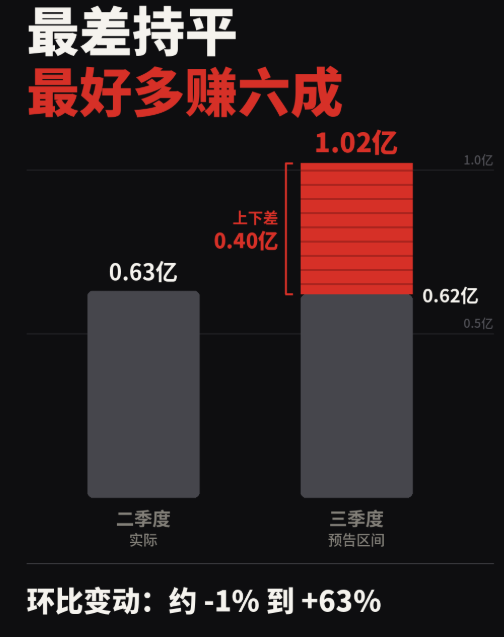
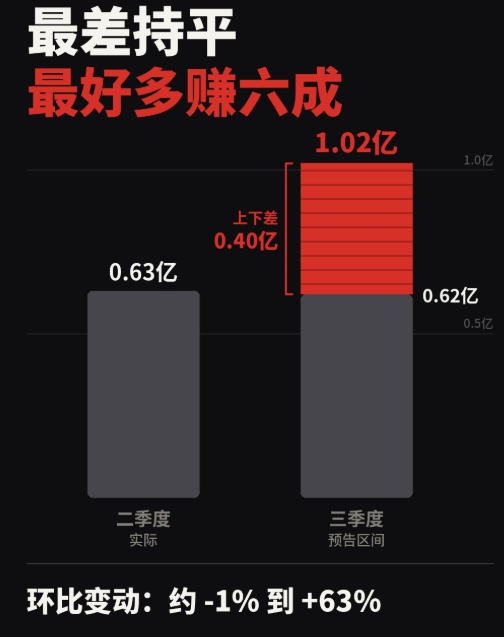
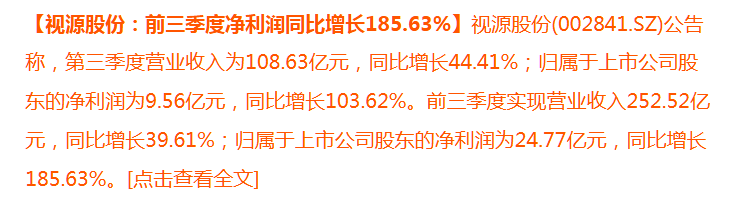
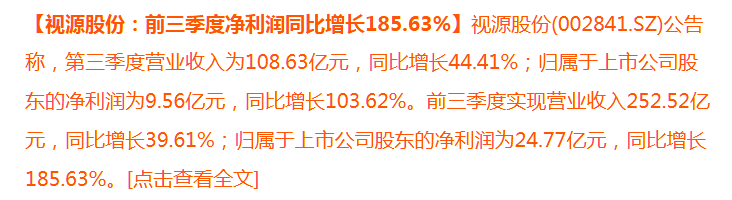
* 现金流转正了。 前三季度经营现金流22.91亿,而上半年是负10.89亿,等于三季度单季回笼了约34亿。年中备货的钱已经变成了回款。 * 订单在前面。 合同负债25.66亿,比年初多了70%,预收款多,四季度的收入有一定保障。 * 毛利率还在往上走。 按报表倒推,三季度单季毛利率约24.7%,高于上半年的23.71%。

视源股份有没有机会?
来自 hyboox.com
引用到 X

磷化铟为什么机会巨大?

光通信10月21日终于反弹,天孚通信涨4.3%到213.38元。 催化来自海外:一家光器件龙头表示产能已经卖到2029年初,明年约七成需求满足不了,磷化铟缺口同样超过70%。 可天孚二季度营收14.98亿元,去年同期是15.11亿元。100倍PE买的是1.6T放量,天孚二季度营收同比却没增长,这一点市场没算进去。 天孚做光模块里的光路。光模块相当于把电信号翻译成光信号的翻译器,天孚做的是翻译器里的透镜、光纤阵列和光引擎。 上半年无源器件收入15.3亿元,占54%,毛利率71.9%;有源器件12.6亿元,占45%,毛利率47%。每台AI服务器背后要配多只800G或1.6T模块,天孚卖给模块厂,最终用户是海外云厂商。 为什么营收没跟上?我们的推断是两件事叠加:1.6T切换期,800G部分产品降价;上游光芯片紧缺,有源产品交付受限。这个推断有一定把握。供给真正卡在激光芯片,天孚是被卡的一方。 上游光芯片缺口七成,议价权在芯片厂,对天孚不利。下游模块厂集中度高,大客户压价能力强,同样不利。同行里做无源器件的国内厂商不少,1.6T一代有人在追。 替代品是CPO,天孚已在做CPO光引

引用到 X

氩气两周涨四成,杭氧赚到价差却丢了负荷

氩气涨价对杭氧股份是好事,只是没有盘面想得那么好。截至10月20日,东北和华东液氩分别涨到约2540元/吨和3057元/吨,比10月8日涨了38%和49%。氩气涨价是空分开工率低的结果,杭氧赚了价差,丢了负荷。 杭氧干两件事。一是造空分设备,上半年收入25.1亿元,毛利率29.9%;二是卖工业气体,收入58.2亿元,占67%,毛利率17.7%。空分装置把空气冷到零下一百多度,按沸点分出氧、氮、氩,氩只占空气不到1%,是副产品,成本几乎为零。气体业务大头是给钢厂、化工厂现场供气,签十五到二十年的长约;液态零售气按市场价卖,氩气就在这一块。 为什么氩气紧?钢铁需求弱、炼厂开工低,第三方统计显示全国空分产能利用率只有63.6%,液氩周产量环比还在降。供给少了,焊接和半导体刻蚀的需求没少,价格就上去了。卡点在空分负荷,负荷由钢厂开工决定,杭氧控制不了。 上游主要成本是电,议价中性。下游现场供气客户签了照付不议,量有底,但钢厂开工低时超额气量会少,这股力量今年偏不利。同行有两家外资巨头和一批民营零售气体公司,零售端很分散,杭氧是国内空分设备龙头。氩气在焊接和半导体里没有替代品。新进入者要砸

引用到 X

宁德每Wh少赚一分五,跌掉的是对定价权的信任

三季度宁德时代营收1652亿元,同比增长59%,每Wh净利润却从二季度约0.097元掉到约0.082元。10月21日A股、港股同步跌超10%,一天蒸发约1200亿元市值。市场开始怀疑宁德守不住价格,这比一个季度少赚20亿更要命。 宁德卖两样东西。上半年动力电池收入1921亿元,占69%,毛利率20.6%;储能电池533亿元,占19%,毛利率24%。动力电池相当于电动车的油箱,一辆车装一次,用八到十年。宁德站在电芯和系统这一环,上游是锂矿和材料,下游是车企和电站。 利润被谁吃掉了?前两年签的低价储能长协集中在三季度交付;9月恢复征收电池消费税,税金及附加同比多出约16亿元;存货减值环比多计提约12亿元。后两笔是一次性的,低价长协才是真问题:储能单价锁死了,原材料没有。单季毛利率从23.15%降到20.69%,三年多来最低。 压力来自下游。理想、小鹏、吉利、长安都在推电池自研或引入二供,车企自己被税负压着,成本只能往上游推。上游锂盐威胁不大。二线电池厂低价抢储能单,价格战没停。钠电、固态规模化至少还要两三年,车企自建产线卡在良率和资金。下游和同行两头在变坏,规模优势还在,定价权在被稀

引用到 X

中国为什么搞不起来人造肉,或者是

植物肉的问题在口感和豆腥味, 欧美龙头这几年的业绩已经证明消费者复购不足。 细胞培养肉的成本和监管还远没解决。 菌丝蛋白卡在中间   菌丝蛋白卡在中间,有三个现实优势: * 技术成熟。 它不是新东西,英国Quorn从上世纪80年代就开始卖了。 * 成本有望与牛肉持平。 有技术经济模型测算,按每单位蛋白计价,菌丝蛋白能和牛肉做到成本相当。 * 生产不受土地限制。 工业发酵约24小时就能完成蛋白合成,不受气候、季节和土地约束。 放到中国,还多一层粮食安全逻辑:大豆这类核心蛋白原料的对外依存度长期超过80%,微生物蛋白被视为降低进口依赖的方向。这是国内政策愿意推、地方愿意给资源的根本原因。 最大的变数在需求端,不在技术。 海外这个市场还很小,有机构估算2026年全球规模约18亿美元。即便是老牌的Quorn,也面临自有品牌菌丝蛋白进来后的利润率挤压。原料葡萄糖和氮源的价格跟着农产品周期波动,加工商在原料涨价时利润会被压缩。 真正跑得通的用法正在变成“掺进去”,而不是“替代掉”。餐饮渠道在测试肉和菌丝蛋白各占一半的混合产品,用来平衡成本、蛋白密度和消费者接受度。瑞

引用到 X

钨价已经从3月高点跌掉六成多,中钨高新,厦门钨业第二,华锐精密三家各在产业链的哪一段?

中钨高新钨精矿占全国8.5%;硬质合金产量1.63万吨,占全国25.5%,总量全球第一。厦门钨业是福建国资,同样是钨全产业链,但另外还有稀土和电池材料两块大业务,子公司厦钨新能的钴酸锂接近全球一半份额。

引用到 X

收藏到桌面