跳到正文
海博社 Hyboox

博克船长

博克船长

连跌三成的大金重工,欧洲缺口被错看了?

大金重工报34.33元、跌4%,10月13日起连续异动后的第七天调整。这家欧洲单桩份额第一的海上风电装备龙头,半年报刚交出营收32.5亿、净利6亿、经营现金流15.3亿,净现比255%,赚到的现金比利润多一倍半。 市场现在把它当“订单断档股”在砸。理由不虚:自2025年12月再没披露新的海外风电重大合同,欧洲开发商被高融资成本逼得推迟采购,加上10月连着三天跌幅偏离值累计超20%触发异动,融资盘还堆在历史九成分位,恐慌自己会滚雪球。 但这里有一处看反了。单桩份额从2024年的18.5%爬到2025上半年的29.1%,出口毛利率39.36%创历史新高,说明需求没消失,只是交付在排期、利润藏在结构里。欧洲海风基础装备的供给缺口摆在那,能同时搞定十万吨级码头、自有船队和欧洲母港的,全球没几家。 真正的变量在两条线。主业曹妃甸基地今年刚投产,等的就是下一笔欧洲大单落地;造船这条线,24艘约120亿订单已签,交付排到2027到2030,盘锦年下水6艘,把闲置产能填成第二曲线。合作的3500吨安装船月底交付、自建EMPEROR ONE年底交付,从卖产品到卖交付的链条正在扣上。 数据验证走到

引用到 X

别只盯分红,科伦的ADC早被默沙东买走了

10月19日早盘,科伦药业逆着大盘涨了1.5%,摸上40.5元,同一时间上证跌0.27%、创业板砸1.53%,医药ETF却涨超1%。这周它刚把第四款ADC——SKB571,和默沙东在美国推上临床,预计11月启动、入组300例。可多数人还把它当那个被集采压着的大输液老头,没看见它已经变成了ADC出海平台。 老印象里科伦就是输液。它确实是国内输液一哥,2026年市占率41.37%,上半年输液卖了35.59亿、占四成营收,19.29亿瓶袋的销量只微降不到1%,毛利率还守在55.48%。但集采把价格往下拽,光靠这碗饭增长见顶,看空它的逻辑没错。 看错在另一边。真正在长大的是科伦博泰那个ADC平台,OptiDC技术、三十多个在研,早不是PPT阶段。头牌芦康沙妥珠单抗(sac-TMT)多项适应症推进,双载荷ADC SKB571、SKB565接连进临床。更关键的是,和默沙东绑定的四款ADC全在美启动临床,SKB571还是默沙东管线里唯一一款双抗ADC。换成大白话,首付款、里程碑、销售分成,都是科伦博泰往后能持续收的钱。 卡点也实在。ADC赛道国内挤满恒瑞、荣昌、百利天恒,海外还有第一三共,临床

引用到 X

鼎力被汇率藏住的高增长,出海缺口放量

今天机械板块整体在往下走,机械设备板块差不多掉了1.66%,不少股票绿着,浙江鼎力却逆着涨了4%出头,从昨收50.4摸到53块。一只被不少人嫌“没搞头”的票,突然硬气了。 市场之前怎么看它?雪球上有人觉得市值不算便宜、往上就二十个点空间,更有人盯着工程机械协会的数据犯嘀咕——前七个月高机销量同比还在三到七成地涨,到了八月基本持平,九月数据要是再起不来,营收增长就悬了。叠上中报“增收不增利”,净利掉了快6%,看着像景气到头。 看错在哪?中报那6%的下滑,九成以上是汇率干的。上半年汇兑损失2.85亿,去年同期是赚2.2亿,一进一出把利润表砸出五个多亿的坑。华泰拆完算了一笔:把汇率拿掉,上半年净利增速其实超过40%。主业没熄火,只是被汇率蒙住了。 核心变量就两个:一是美元走向和公司对冲动作,董事长在10月13日业绩说明会上明确说要上远期结售汇、外汇掉期锁汇;二是海外那块真需求,鼎力七成五收入在海外,覆盖一百多个国家和地区,新兴市场还在铺。 卡在哪儿?卡在汇率、卡在美国关税,也卡在应收账款——39.7亿,比年初涨了快35%,钱赚到账面还没全落袋。能跟它打这张牌的全球就Terex、JLG

引用到 X

拓荆科技补PVD缺口,但估值先认账

拓荆科技一路砸到611元附近,单日跌超7%,把上周涨幅原样吐回。10月15日公司刚甩出25亿收购无锡尚积、董事长提2到3亿回购的"组合拳"。市场没接这茬,反手先砸,跌得比中微、盛美都狠。 盘面只给了一半答案。科创50今天跌2%,费城半导体上周八连跌、周跌超11%,海外杀科技是明牌,拓荆跌7%里有板块的β,多出来的那截是自己的α——高估值、刚并购、获利盘叠一起。 市场把并购读成"平台之战":拓荆只有PECVD和ALD、缺PVD,买无锡尚积补这条品类,再把刻蚀、键合、量检测串成套方案,吃国产替代。2025年拓荆营收65亿,占国内可碰的薄膜沉积市场才20%,饭远没吃完。 但账两面算。尚积净资产6.4亿、作价25亿、增值率290%,商誉新增18亿、占净资产12%。承诺只锁2026到2028营收3.5、4.5、6.1亿,不锁利润。募投最早2030年才产生收入,比承诺期还晚。拓荆用自己70倍PE、15倍PB的身价,换一个60倍PE、熬到2030年的资产,今天的跌是给亲事先还估值债。 真正要盯的,是毛利率守不守得住41%、尚积12英寸验证跟不跟得上。中报漂亮利润里9.8亿是公允价值变动这类非

引用到 X

北美开关缺口排到80周,思源的账还在按行政令算

思源电气报8月28日146.51元的高点到10月15日盘中112.02元,跌23.5%。市场给它定的罪是8月26日的第14420号行政令,美国能源部120天内出细则。 公司8月27日回应过,对美出口占比不到2%。用不到2%的敞口杀掉23%的市值,账算太急。真正决定它赚多少钱的是交期:数据中心开关设备交货从20到30周拉到80周,欧美日韩的变压器要两年半到三年,思源6到9个月。 交期短就是定价权。同规格变压器北美卖价是国内7倍,毛利超50%;上半年海外毛利率33.39%。去年新签289亿,前三季度已超去年全年。中压开关刚突破,这是过完认证往小批量走的样子,溢价最厚的一段。 需求端没有卡点,卡住的是合格产能和认证。过得了ANSI、IEEE、NEMA和ASME的高压罐断厂全球没几家,思源东芝二期达产后年产400余台。政策那张纸12月24日见分晓。 账本还差口气。上半年营收107.95亿增27.05%,归母14.64亿只增13.23%,Q2单季收入增速掉到18.14%。环比在转:Q2毛利率回到31.56%,扣非环比增83.89%。经营现金流2.27亿,去年是负7.13亿,还是薄。 1

引用到 X

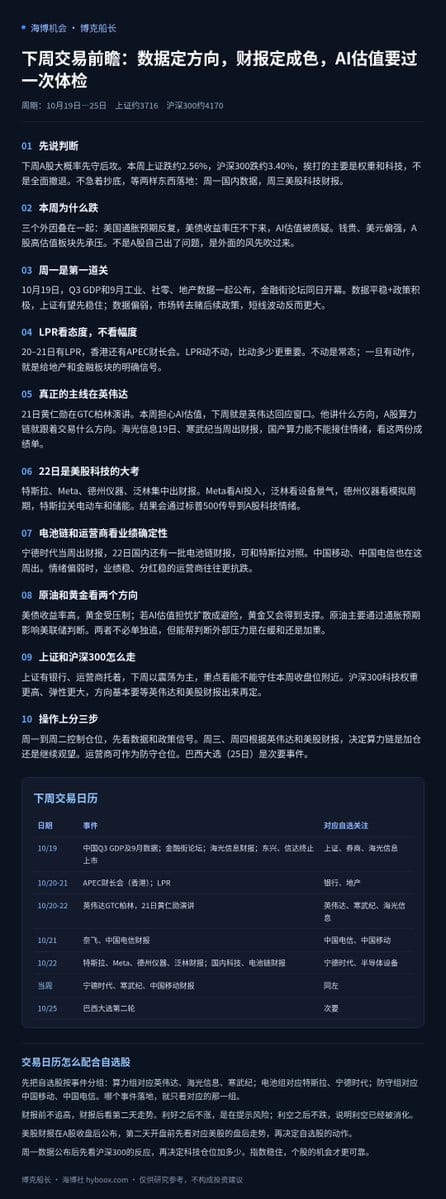
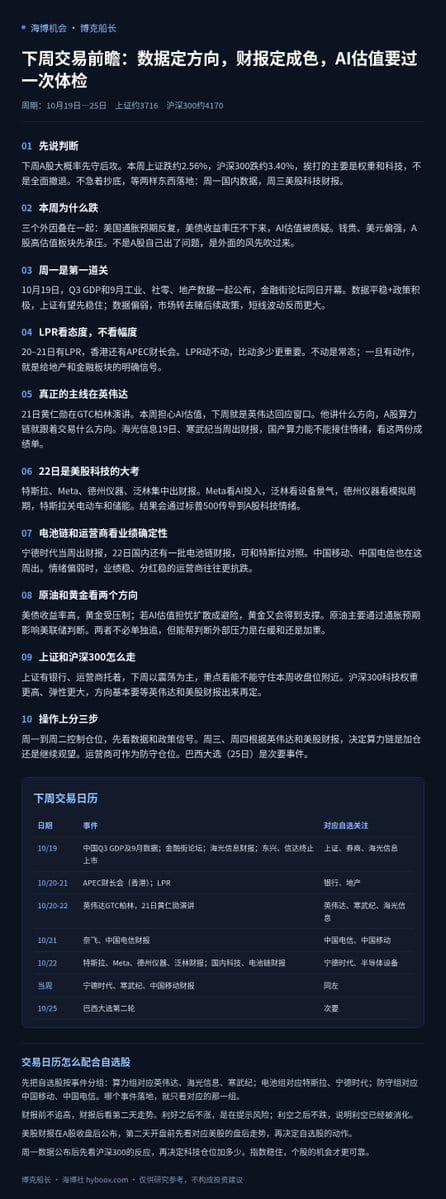
下周A股先守后攻,不急抄底。周一盯国内数据与金融街论坛定基调,周三看英伟达GTC和美股科技财报定AI成色。上证偏震荡,沪深300等方向;算力、电池、运营商怎么分组盯,交易日历怎么用,全在图里。来源:海博社

下周A股先守后攻,不急抄底。周一盯国内数据与金融街论坛定基调,周三看英伟达GTC和美股科技财报定AI成色。上证偏震荡,沪深300等方向;算力、电池、运营商怎么分组盯,交易日历怎么用,全在图里。来源:海博社

下周A股先守后攻,不急抄底。周一盯国内数据与金融街论坛定基调,周三看英伟达GTC和美股科技财报定AI成色。上证偏震荡,沪深300等方向;算力、电池、运营商怎么分组盯,交易日历怎么用,全在图里。来源:海博社
来自 hyboox.com
引用到 X

CoreWeave 一周跌了25%,是AI版的雷曼吗? 先说结论:变雷曼的概率很低,但它自己出事的风险是真的。这次暴跌的意义在于——"AI基建全靠借钱堆"这件事,哈哈,真得小心了。 公司是GPU包租公,从英伟达大批买卡,装进数据中心,把算力租给大模型公司。 生意很火:二季度营收25.75亿美元,同比翻倍;手里已签合同还没确认的收入,1040亿美元。 今年资本开支指引350-390亿美元,公司还在亏钱:二季度净亏6.26亿,光利息就付6.4亿。看清楚了,利息有点可怕 这周为什么崩? 大背景是利率。美国9月通胀3.7%,市场押注美联储12月加息概率近九成,10年期美债逼近5.1%。对靠借钱扩张的公司,这是最要命的变量。 然后是 网红投资人晒出它债券收益率"摸到15%",马斯克回了一个"Yikes"; 创始人又放话想拿更好的评级借更多钱,市场听成了"还要加杠杆"; 研究机构预测2030年八成"新云"会失去独立性。单日暴跌15.5%。 黄仁勋出来救场了,说不需要兜底,股价弹了一天,再跌近12%。 那为什么不是雷曼?

引用到 X

利润率76%只给5倍市盈率,SK海力士被当成周期顶

9月初OpenAI发布GPT-6 Astra,需求大到传出可能暂停新订阅;9月9日OpenAI韩国负责人又说,正和三星“联合生产和研发下一代芯片”。算力越缺,存储越吃紧。可SK海力士10月19日的市盈率只有5.6倍,市值约931万亿韩元。一家营业利润率76%的公司,市场为什么只给5倍? 市场给5倍是在押存储周期见顶,我们认为HBM长协让这轮周期比过去更长。二季度SK海力士营收79.3万亿韩元,增长257%,营业利润60.5万亿韩元,利润率76%。HBM4已在二季度开始量产出货,下半年扩产,HBM4E上半年完成送样。 HBM是高带宽内存,可以理解成把几片内存芯片像“摞饼干”一样垂直叠起来,用硅通孔打通,紧贴着GPU放,让数据进出更快。一颗AI芯片要配好几颗HBM,英伟达、博通、谷歌都是买家。SK海力士在HBM上领先三星和美光,普通DRAM和企业级固态硬盘也在涨价。上游是硅片和设备,下游是GPU厂、云厂商和手机厂。 需求还有多大?OpenAI预计到2030年算力支出约7500亿美元,比此前上调逾25%,各家云厂商今年资本开支都在加码。供给端扩产慢,新厂要两三年,一家韩国券商预计手机内

引用到 X

半导体三兄弟比一比:最会赚钱的那只,跌得最狠 北方华创、华海清科、安集科技,放一起看,结论有点反直觉:基本面最硬的安集科技,股价从7月1日的366元跌到188元左右,腰斩。 先说人话,三家干的是啥。 芯片是一层层盖楼盖出来的。北方华创卖"盖楼和雕刻的机器",刻蚀、薄膜沉积、炉管、清洗基本都做,是国内设备的老大,2025年营收393.53亿。华海清科卖"磨平晶圆的机器",CMP国内份额约35%。安集科技卖这台磨平机器用的"牙膏",抛光液,在本土厂商里份额六成以上。 机器卖一次,牙膏天天用。这就是三家最大的区别。 再看谁真在赚钱。 安集近三年净利润增速33.6%、32.5%、46.9%,净利率31%,ROE一路21%到25%,毛利率常年站在55%以上。抛光液里最关键的磨料硅溶胶、氧化铈,它已经能自己做,成本攥在手里。 北方华创订单很猛,券商转述2026年订单有望超700亿,比上年多三成以上。可利润两年没怎么动:2025年净利润-1.77%,今年上半年只涨5.05%,毛利率掉到40.07%。公司半年报自己写了原因,对大批量采购的客户给了商务优惠。翻成人话:单子是靠让价换来的。

引用到 X

收藏到桌面