跳到正文
海博社 Hyboox

博克船长

博克船长

职业教育政策密集出台,传智教育的利润先回来了

9月上旬,北京市启动职业教育精品课程建设,计划两年建约300门市级课程,推动人工智能进课堂;全国教材工作会议也提出统筹职业教育教材建设。教育板块那一周跑赢沪深300,个股分化明显,做IT职业培训的传智教育当周跌了8%。10月16日它收在8.28元,市值约33亿元。 传智的利润回来了,但靠的是短训回暖和降本,政策红利还没有变成学员数。上半年收入2.6亿元,增长60%,归母净利润3442万元,增长近6倍;二季度收入1.56亿元,增长72%,利润3296万元,毛利率59%。基数太低,增速好看,绝对规模还远不到前几年高点。 传智做的是IT技能培训,旗下“黑马程序员”在全国14个直营校区开课,线上靠“博学谷”平台。这门生意像“技能驾校”:学员交几万元学费,学几个月Java、Python或人工智能应用,学完去找工作。今年它推出了AI应用类人才培养的子品牌,课程还在研发和试点阶段。上游是讲师和课程研发,下游是大学生、转行人群和用人企业。 需求从哪来?AI岗位多了,但企业招人更看实战经验,短训学员的就业率决定口碑。卡点在就业市场,学员找不到工作就不来报名,这一环传智说了不算。 讲师成本可控,有

引用到 X

深信服从 VMware 嘴里抢饭吃?

市场对这家公司的老印象很顽固:一家靠安全硬件吃饭的软件公司,年年靠四季度一把梭确认收入,前三季报表难看。所以 10 月 9 日它涨 8.65%、成交 25.47 亿元那天,不少人的解释是"跟 AI 安全炒一波热点"。 看错的地方就在这——它已经不是一家安全硬件公司了。2026 年上半年云计算及 AI 基础设施收入 22.12 亿元,同比涨 58.60%,占总营收 55.34%,云的体量第一次压过安全;归母净利从去年同期亏 2.28 亿翻成赚 2.31 亿,单二季度赚 2.96 亿、同比暴增 1245%。安全业务也在从卖一次硬件,转向 MSS 托管、SASE 这类订阅化服务。10 月 8 日公司把 157.45 万股限制性股票以 57.85 元授予 551 名员工,授予价只有现价四折出头。 卡点在两头。一头是海外 VMware

引用到 X

特钢高端替代这条线还没被定价?

市场给这只票的惯性标签是钢铁股——周期票,跟着钢价和地产走,涨不动也跌不深,拿着图个分红。这个理解不算错,但今年最重要的一件事被漏掉了。 真正在发生的不是钢铁复苏,是高端特钢在替代进口、替代普钢,而且已经在报表上显形。 2026年中报,营收536.72亿元,同比降1.91%;归母净利29.90亿元,增6.85%;扣非29.40亿元,增6.18%。营收在跌、利润在涨,这个组合本身就是答案:卖得少了,但卖的东西贵了。 毛利率14.77%,同期申万特钢Ⅱ行业平均只有8.77%,12家公司里它排第一。这个差距是在轴承钢、汽车用钢、风电用钢里一炉一炉熬出来的——高端轴承钢产销量连续十余年全球领先,特殊钢材料年产能约2000万吨。 卡点也在这。高端轴承钢要的是极致的纯净度和批量一致性,全球能做出来的就那么几家:瑞典SKF、德国蒂森克虏伯、日本山阳特钢,突破靠认证周期,不靠砸钱。它的产线已接近满产,供给端弹性很小。 中报是8月21日的旧账。三季报预约在10月23日,Q3单季毛利率还守不守得住15%附近(Q2是15.09%)、单季归母能不能继续同比正增长(Q2是14.78亿元、增4.52%)

引用到 X

瑞普生物逆势翻红,宠物国产替代才刚起量

今天下午两点四十,瑞普生物报16.38元,涨0.80%,同一时刻深证成指跌1.95%,农林牧渔跌1.11%。撑住这抹红色的是宠物医院冰柜里的猫三联和驱虫药,跟猪价无关。 10月12日华中农业大学和瑞普生物挂牌微生物蛋白联合研发中心,公司称天津6万吨菌丝蛋白产线第四季度试车,80多款配方定型。 10月8日它公告拿到国内首款鸭病毒性肝炎二价活疫苗的新兽药注册证书。市场贴的标签是兽药股:生物制品增值税2026年起从3%改按13%计征,上半年减收6410.82万元,中报营收17.20亿元只增0.75%,归母2.04亿元掉20.43%。 错就在这里。剔掉增值税,可比口径营收增4.51%、扣非增超27%。真正放量的是宠物板块,半年收入4.79亿元、增15.43%,中瑞供应链4.31亿元,毛利率19.23%,同比抬了5个百分点。 猫三联“瑞喵舒”2024年1月第一个拿到国产上市批文,前三季度批签发量排到全国第二。国内宠物疫苗药品九成以上靠进口,替代刚抬脚。卡点也实打实:新兽药证书到手还不能卖,得等兽药产品批准文号,鸭二价活疫苗就卡在这儿;渠道还得跟进口苗抢医生的推荐习惯。 能玩这行的数得过

引用到 X

都在喊AI干掉办公软件,真相是什么?

10月14日午间,金山办公报232.08元,跌0.15%,总市值1076.88亿元。近5个交易日它涨6.07%,同期深证成指跌4.63%。 多出来的7个点是提前摆的,摆的是10月28日那张三季报。市场的共识是:大模型一来,谁还买Office?年初到今天它跌了24.11%,雪球上的说法是“原生AI Agent冲击通用办公”。 我看反了。10月8日到13日三件事连着落地:工信部209号文公开,2028年前覆盖2万家规上软件企业、打造100个智能体软件标杆应用;中公教育合建的公考AI备考平台赶在国考报名前上线;WPS表格Agent以50.86%登顶国际表格AI评测榜。 真正的变化在收费方式。以前卖席位,现在灵犀和WPS 365推“订阅+AI用量”,企业按token用量加钱。8月19日中报里,WPS 365收入4.97亿元、同比增60.84%,政企客户过了10万家。席位是存量,用量是增量,它想当的是AI干活时那个收费口。 中报还有一层被误读的。上半年归母净利25.18亿元、同比增236.94%,是对外投资基金项目的大额投资收益撑的;剔掉这些和股份支付,经调整归母10.87亿元、同比增2

引用到 X

机会:睿创微纳是不是机会?

睿创微纳今天逆着板块涨了3个点。半导体在跌,无人机在跌,就它一个往上走。 很多人第一反应:又是军贸。军贸一年一单,账期长,谁都猜不准。 可它早就不靠数军贸单子活着了。 红外探测器就是热成像的"底片"。谁把像元做得更小更便宜,谁就能进车。睿创是全球第一个做出8微米大面阵的,非制冷全球市占率接近三成。 更狠的一刀在成本:封测这道最贵的工序,它从机芯的五到六成压到了两三成。这是车厂愿意掏钱的前提。 今年上半年营收43.97亿,增72.84%;净利12.59亿,增258.78%,净利增速是营收的三倍半还多。不是涨价涨的,是产品结构往上挪了一层。 昨天珠海航展定档12月7号到13号,莲洲专搞"无人与反无人"展演,空军头一回设"数智"板块讲无人智能协同,机构把首推直接落到它头上。 市场这才反应过来:它不是军贸股,是给所有"要看得见的东西"配眼睛的公司。 但别急着追。市盈率39.6倍,融资盘挤在近一年90%分位,前一阵它一直在高位横着。10月27号三季报就出了,毛利率守不守得住57%,比今天涨几个点重要得多。 打个比方,不一定对:以前盯它一年接几个大单,以后盯"眼睛"这门生意能不能

引用到 X

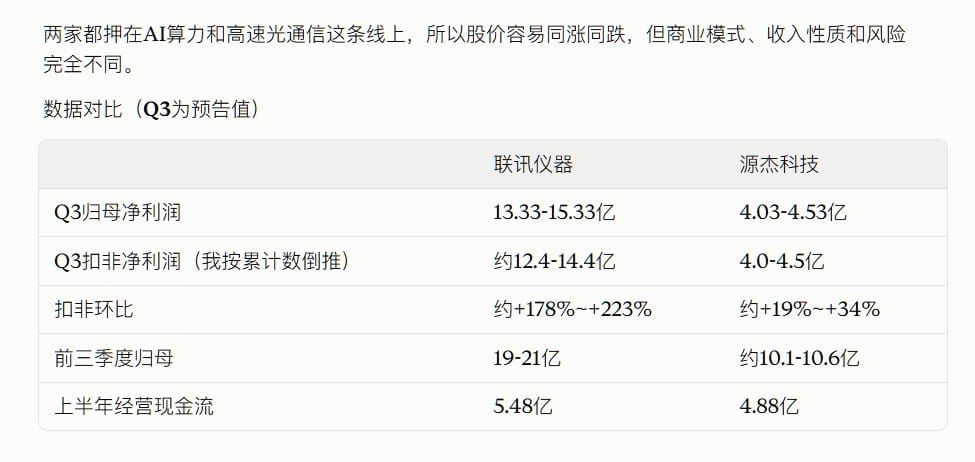
源杰科技是上游光芯片厂商,造激光器芯片,卖给光模块厂商,联讯仪器卖的是测试仪器和设备。公告称,增长来自光模块和光芯片厂商持续扩产,带动其通信测试仪器和光电子器件测试设备的销售。

源杰是"造芯片的",联讯是给造芯片和造模块的厂商"卖测试设备的",源杰这类公司可能正是它的下游客户。

源杰科技是上游光芯片厂商,造激光器芯片,卖给光模块厂商,联讯仪器卖的是测试仪器和设备。公告称,增长来自光模块和光芯片厂商持续扩产,带动其通信测试仪器和光电子器件测试设备的销售。
来自 hyboox.com
引用到 X

储能最赚钱的方向,恰恰不造电池

电池越卖越多,利润却越来越薄:2026年上半年全球储能电芯出货468GWh,同比接近翻倍,但阳光电源储能发货增28%、收入反而降13%;不造电芯的德业股份,逆变器收入增94%,电池包收入暴增244%。 市场还在按"装机量×电芯份额"的老模型看储能。我的判断相反:钱正在离开电芯,流向PCS、EMS和构网能力。电网最怕的不是缺电,是波动——风光不听调度,AI数据中心又猛吃电,储能从"停车场"必须升级成"交通指挥中心",也就是构网型储能:电网波动时主动稳住电压和频率,甚至重启局部电网。 卡点就在PCS和算法。电芯是粮仓,PCS把粮食变成能用的能量——只有电芯没有好PCS,等于法拉利配新手司机。构网设备要过各国并网认证,能批量交付的玩家没几家,切换成本极高,这正是利润流向的地方。 账很好算:100MW/400MWh电站,往返效率从85%提到90%,一年多放5000MWh电,按每MWh边际300元算,20年多出3000万元未贴现价值。业主签的是20年全生命周期合同,谁管电管得好,谁的设备值钱。 三条路已分明:阳光电源强在大型项目交付,华为强在算法,德业强在混合储能逆变器和电网不稳的新兴市

引用到 X

北美变压器缺口:AI再火,也得看谁能收钱 AI机房越建越多,买变压器股票就能赚钱?董哥先泼盆冷水:需求增长和股东赚钱,中间还隔着工厂、认证、交付,以及你买入的价格。 10月11日,IndexBox发布双绕组电力变压器市场展望,给出的一个预测是:以2025年为100,2035年全球市场指数达到145。十年增长45%,说的是长期需求扩张。仅凭这个数字,推不出北美缺口正在扩大,更推不出相关股票都便宜。 但这篇报告里,有个更值得往下挖的判断:普通产品与特殊用途产品正在分化,认证和性能可以带来溢价。 这才是研究的入口。同样叫变压器,有的拼报价,有的客户愿意为可靠性和按时交付付钱。AI机房等着通电,采购方真正要算的是:便宜买设备省下的钱,够不够填延期的窟窿? 不过,“客户着急”能否变成“厂家多赚”,还要过两道关。厂家得有合格产能,合同还得允许它留下利润。铜和电工钢成本上去,订单接得越多,也可能越忙越不赚钱。报告同时提到了原材料波动和漫长的认证周期,这两项必须一起看。 按海博五环往下追,北美变压器缺口最该盯的,就是新增需求和新增合格产能谁跑得更快。建厂公告只能证明企业准备扩产;设备到位、

引用到 X

收藏到桌面