最新

美国讨论削减2.5万驻欧美军,美国准备退出欧洲?

正在关注

美国讨论削减2.5万驻欧美军,美国准备退出欧洲?

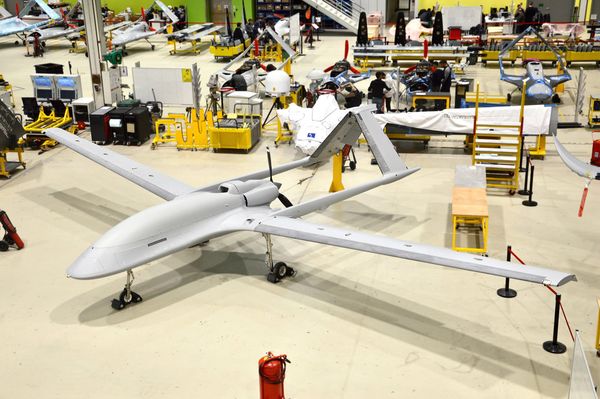
恰恰相反。 美国目前在欧洲仍有超过8.1万名军事人员,而且还在继续砸钱:英国7个空军基地现有及规划项目超过42亿美元,西班牙Morón基地新增约4亿美元合同,罗马尼亚大型空军基地美国也已经投入超过1亿美元。美国需要欧洲基地连接大西洋、地中海、中东和北非,这套军事网络短期根本不会丢。 真正发生的变化,是美国开始让欧洲自己买单。 欧洲和加拿大2025年国防支出实际增长接近20%,北约成员又承诺2035年前把国防及安全相关投入提高到GDP的5%。这意味着未来十年不是少花军费,而是美国军费+欧洲军费一起扩张,全球军工进入新的资本开支周期。 洛马、RTX继续吃美国和北约订单;莱茵金属、BAE、Leonardo、Saab、Thales吃欧洲自主军工扩张。 更深的一层是:欧洲自己承担更多防务,美国就有可能把更多预算、舰队、远程火力和高端装备资源腾向印太。 它意味着未来可能形成一个新的格局: 欧洲负责欧洲,美国继续控制欧洲关键基地,同时把更多战略增量放到印太。 对中国军工产业真正重要的,不是欧洲买多少武器,而是这种全球军费上升和战略竞争,会长期推动航空发动机、燃气轮机、高温合金、无人机
By 九一董哥
俄罗斯和中国周四终止了联合国安理会赋予的独立监督国际社会对伊朗制裁执行情况的授权,重申了他们的观点,即根据与世界大国达成的核协议,所有针对德黑兰的联合国制裁措施都已被取消。

发现机会

俄罗斯和中国周四终止了联合国安理会赋予的独立监督国际社会对伊朗制裁执行情况的授权,重申了他们的观点,即根据与世界大国达成的核协议,所有针对德黑兰的联合国制裁措施都已被取消。

一年前,法国、英国和德国指责德黑兰违反了旨在阻止其发展核武器的2015年核协议,联合国随后重新对伊朗实施了所有制裁。伊朗否认寻求发展核武器。

By 九一董哥
9·24,“关系突然变好”这个应该指望不大,双方开始很务实,接受一个现实:竞争会长期存在,但不能失控。先稳定,再竞争;竞争要有边界,规则要清楚。

正在关注

9·24,“关系突然变好”这个应该指望不大,双方开始很务实,接受一个现实:竞争会长期存在,但不能失控。先稳定,再竞争;竞争要有边界,规则要清楚。

我估计中方能够推动中东局势缓和、恢复重要航道正常通行,最直接的结果就是: 原油回落 → 美国通胀下降 → 加息压力减轻 → 全球利率压力下降 → 股市估值修复。 这是特朗普最希望看到的,中国也希望看到。 目前中美关税休战将在11月10日到期。如果这次能够延长至少6个月甚至1年以上,再配合部分商品降税,意味着过去几年“随时可能重新升级”的贸易关系,开始进入相对稳定状态。 美国需要的是飞机、农产品、能源等大订单;中国需要的是更低关税、更稳定的出口环境,以及部分技术限制延后。这些可以谈,而且也容易谈。 “芯片换稀土”,这个可能有多大?以前是一方卡另一方,现在双方手里都有筹码,这个如果情绪好,反而更容易谈规则。 AI也是同样逻辑:不会停止竞争,但可能建立最低限度的安全边界,避免竞争彻底失控。 如果这些方向大部分落地,对全球市场最大的利好只有四个字:风险下降。 美国得到更低的通胀压力,中国得到未来1—2年继续发展高端制造、AI、电力设备、机器人、汽车和高端出海的时间窗口。 如果能稳定,对全球来说,对股市来说,算是最大的宏观利好。

By 九一董哥
巴菲特、木头姐、白毛股神

正在关注

巴菲特、木头姐、白毛股神

非常值得研究的三个人,投资的风格其实没有什么太大区别,都是寻找未来的什么呢? 一个买可口可乐、美国运通,一个押注AI、机器人、自动驾驶,一个沿着产业链寻找InP、硅光和各种稀缺环节。 但如果把“价值投资”“成长投资”“科技投资”这些标签全部撕掉,会发现他们做的其实是同一件事:在一个不确定的世界里,寻找企业未来最确定的部分。 投资真正困难的,从来不是算PE,也不是算DCF。公式人人都会,难的是未来根本不存在。未来收入多少、利润率多少、竞争格局怎样、现金流能持续多久,今天没人知道。所以真正优秀的投资者,并不是比别人更会预测,而是更早找到那些“不需要完全预测”的变量,然后围绕这些变量下注。 巴菲特寻找的是不会轻易改变的确定性。消费者会继续喝饮料,会继续支付,强品牌依然可以提价,规模和网络效应依然能够阻挡竞争者。巴菲特真正买的不是低估值,而是未来现金流长期存在的高概率。他宁愿错过十个可能涨十倍的新故事,也要找到一家十年以后仍然可以稳定赚钱的公司。对他来说,最重要的不是增长多快,而是这种增长和现金流能持续多久。 木头姐寻找的是正在加速发生的确定性。她关注的不是世界什么不会变,而是什么一

By 九一董哥
我的观点非常明确,华为能成为中国国产替代最强的公司,但华为可能永远成不了英伟达。

正在关注

我的观点非常明确,华为能成为中国国产替代最强的公司,但华为可能永远成不了英伟达。

华为永远不会成为英伟达,也无需战胜英伟达。 昇腾960一出来,很多人第一反应又是:华为什么时候能干掉英伟达? 这个问题,其实问错了。 英伟达解决的问题是:我怎样把全世界最好的技术都拿来,造出世界上最强的AI计算系统。 华为解决的问题是:如果这些最好的东西都不给我,我还能不能把AI计算系统做出来。 这两句话,就是两家公司最根本的区别。 英伟达今天为什么这么强?因为它背后不是一家公司的力量。最先进制程有台积电,HBM有全球最强供应商,先进封装有完整产业链,软件有CUDA二十年的积累,前面还有OpenAI、Meta、微软、谷歌这些世界最顶级客户天天帮它找问题。 所以英伟达每天干的事情很简单:哪里还能再快一点?哪里还能再省一点电?哪里还能再便宜一点? 它是在一条已经铺好的高速公路上,不断把车开得更快。 华为完全不是这个环境。 很多先进设备不能买,最先进芯片制造受限制,HBM也受到约束,软件生态还要自己重新建立。 所以华为首先考虑的不是“怎样成为全球最快”,而是:没有这些东西,我还能不能继续跑? 这就是为什么今天的昇腾960特别有意思。 单颗芯片不够强,那就多放芯片;芯

By 九一董哥
《华尔街日报》这篇文章最深的错误,不是看到了中国债务,而是把中国经济看成了一家准备清算的公司。

正在关注

《华尔街日报》这篇文章最深的错误,不是看到了中国债务,而是把中国经济看成了一家准备清算的公司。

佩蒂斯说,房地产和低效投资造成的损失不会消失,最终必须由银行、财政或者居民承担,这句话没错。 但他随后犯了一个巨大的逻辑错误:损失必须有人承担,不等于一个国家必须长期衰退。 假设中国过去房地产、城投浪费了10万亿,这10万亿当然回不来了。但如果未来AI、机器人、电力设备、半导体、汽车、船舶、高端装备和全球制造渗透创造出100万亿新增财富,这10万亿仍然是损失,却已经只是历史成本。 经济真正看的从来不是L,而是L/GDP。 更重要的是,房地产也不需要重新繁荣。 房地产从100跌到80、60、50的过程中,对经济拖累巨大;但只要最后稳定在50,哪怕永远回不到100,它对GDP增长的负贡献就基本消失。 所以未来中国最大的宏观利好,很可能不是“房价重新上涨”,而只是房地产从每年下降20%,变成下降10%,最后变成0%。 与此同时,另一个发动机正在接棒。 今年8月中国高技术制造业增长16.7%,装备制造增长12.1%;前8个月机电产品已经占中国出口64%,而前7个月制造业利润增长18.8%,电子信息制造利润增长110%。 这已经不是20年前中国靠卖鞋、袜子、

By 九一董哥
四名交易商向路透社透露,这些消息是不是真实的,不知道,因为这些媒体经常用知情人士,很多事后都是不太真实的。

正在关注

四名交易商向路透社透露,这些消息是不是真实的,不知道,因为这些媒体经常用知情人士,很多事后都是不太真实的。

中国本周购入约100万公吨美国大豆,原先中国承诺2008年前购买2500万吨。 我看,这是给特朗普面子了,特朗普很重视农民的票仓,如果美国想加征关税,那可能就对不起了,所以特朗普会不会重视这个购买呢?应该会,因为特朗普是个商人,也不能完全这样说,现在看特朗普好像和第一届比,变得更加像一个总统。 短期对最近涨的很欢的粮食标的稍微利空,也没太多利好。

By 九一董哥
Anthropic核心研究员在IPO前夕愤然辞职,留下万字长文,十年内AI灭绝人类概率超10%,且“根本没有解决方案”。

正在关注

Anthropic核心研究员在IPO前夕愤然辞职,留下万字长文,十年内AI灭绝人类概率超10%,且“根本没有解决方案”。

他的逻辑很简单,因为想争夺第一,所以停不下来。 《Economic Scenarios for Transformative AI》 中文可译为《变革性人工智能的经济情景》。 时间分化主要在2027年之后。但把2026—2027年定为“建设期”、2028年后定为“利润兑现期”,是进一步的投资推演。 模型未纳入机器人快速替代体力劳动。因此,“其他职业工资上涨33.6%”依赖这一边界,也不能直接理解为每个电工、护士都涨薪这么多。 三种情景都不是确定预测,也没有发生概率。资本收入增长81.4%,更不等于AI股票上涨81.4%。

By 九一董哥
谈谈应流股份

正在关注

谈谈应流股份

股价上升,要我说,其实就是自由现金流的不断变现。 应流最值得跟踪的机会,是全球燃机需求增长、客户采购份额提升、产品成品化三件事同时发生,进而推动利润加速。这个方向有空间,兑现还需要证据。 市场容易在这里犯两个错误。 一个是仍按传统铸造理解应流,忽略通过认证以后,客户扩大采购和产品升级可能带来的变化。另一个是听到全球缺电,就把全部两机收入都算成AI收入,把技术门槛直接当成利润增长。 按我的体系,应流的研究顺序很明确:先验证商业变强,再验证份额和规模,最后验证财务兑现。“渗透率超过5%”也必须先界定具体产品市场,不能拿两机收入占公司营收的比例代替市场渗透率。

By 九一董哥
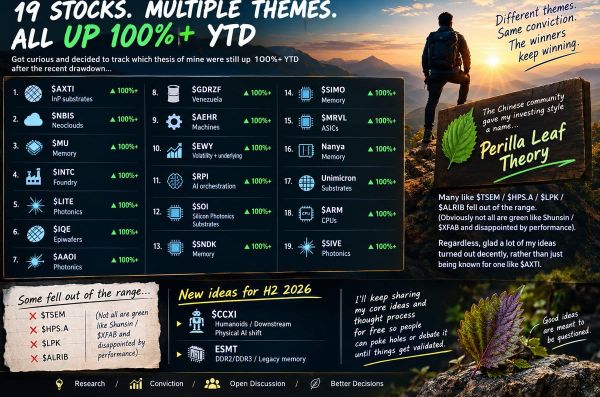
反复强调自己是在"零机构覆盖、股价还没有反映任何东西"的阶段介入——RPI建仓时他自己描述为"一个好玩的交易想法",语气甚至带着不确定性;AXTI建仓时,用他自己的话说"大多数人根本不知道这家公司在做什么"。

今日操作

反复强调自己是在"零机构覆盖、股价还没有反映任何东西"的阶段介入——RPI建仓时他自己描述为"一个好玩的交易想法",语气甚至带着不确定性;AXTI建仓时,用他自己的话说"大多数人根本不知道这家公司在做什么"。

反复强调自己是在"零机构覆盖、股价还没有反映任何东西"的阶段介入——RPI建仓时他自己描述为"一个好玩的交易想法",语气甚至带着不确定性;AXTI建仓时,用他自己的话说"大多数人根本不知道这家公司在做什么"。

By 九一董哥