跳到正文
海博社 Hyboox

中国房地产进入贴息时代,房地产会变好吗?

我认为,房地产会迎来历史性的反弹,中国房地产的繁荣即将开始。 哈哈哈,这是我喝醉讲的话,想多了。 假设你的房贷利率原本是3%,国家替你承担其中1%,你实际承担的利息成本大致相当于2%。 100万元贷款,如果简单按照第一年的贷款余额计算,一年最高大约可以少付1万元利息,相当于每个月最多少八百多元。 800元,可能够一个中产的一餐饭,但对低产来说,确实管些用,聊胜于无吗。 当然房贷本金是逐月归还的,所以第二年、第三年的贷款余额越来越少,贴息金额也会慢慢下降。 按照财政部给出的测算,一笔100万元的长期房贷,5年累计最多大约可以少付接近5万元利息,我认为不错了,这可以糊口了。 对普通家庭来说,这绝对不是小钱。 一年省下近1万元,可以交物业费、买家电,也可以抵掉一部分孩子的教育和生活开支。 这个中国现在真的在想办法刺激消费了。 所以这个政策肯定会让一部分原来站在售楼部门口犹豫的人往前走一步。 但问题也正在这里。 买房是一个150万元的决定,而贴息解决的大约是几万元的问题。 小王买这套150万元的房子时,不只会算:“国家能帮我省多少钱利息?” 他还会算另一笔账: 如

引用到 X

玻璃基板升级:

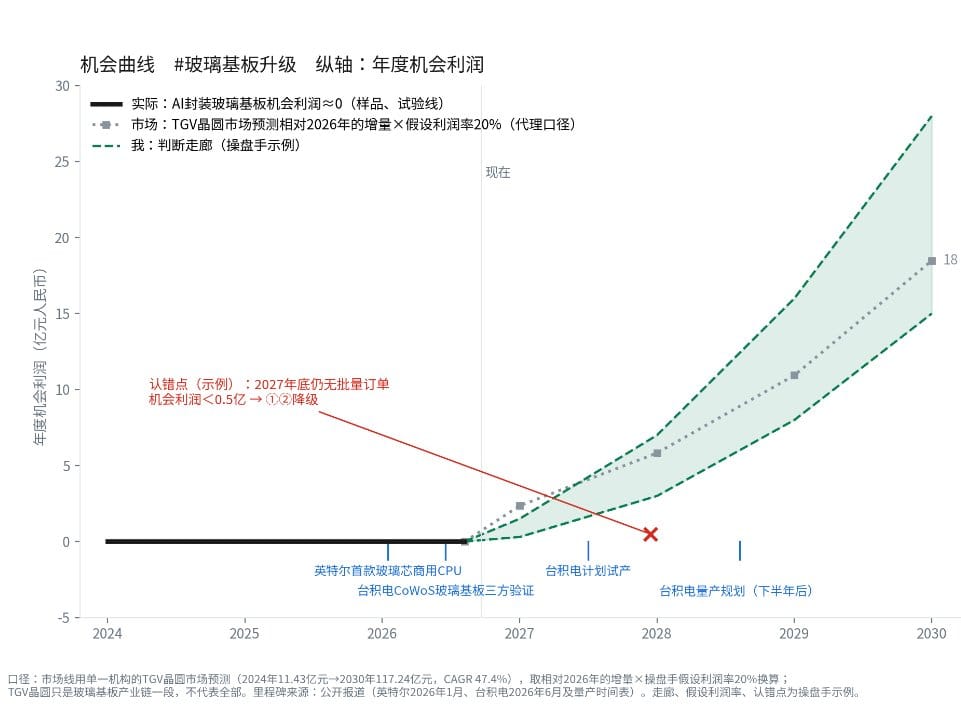
实际: 接近零。 媒体的说法是,各家披露的大多是样品、试验线、客户验证或未来规划,不能简单理解为已经大规模商业化出货。 市场: 找不到对"AI封装玻璃基板利润"的直接预测,只能拿代理口径:有机构预测TGV晶圆市场从2024年的11.43亿元涨到2030年的117.24亿元,年复合增长47.4%。 我取其中相对2026年的增量,乘以一个假设的20%利润率,折成机会利润。 里程碑标在零线下面:2026年1月,英特尔发布首款采用玻璃芯载板的商用CPU。 2026年6月,台积电联手Ibiden和群创启动三方验证。 台积电计划2027年试产、2028年下半年以后进入量产规划。 这张图反而说了最真实的一句话: 概念已经炒过几轮,机会利润还是零。

玻璃基板升级:
来自 hyboox.com
引用到 X

AI燃机缺口测试

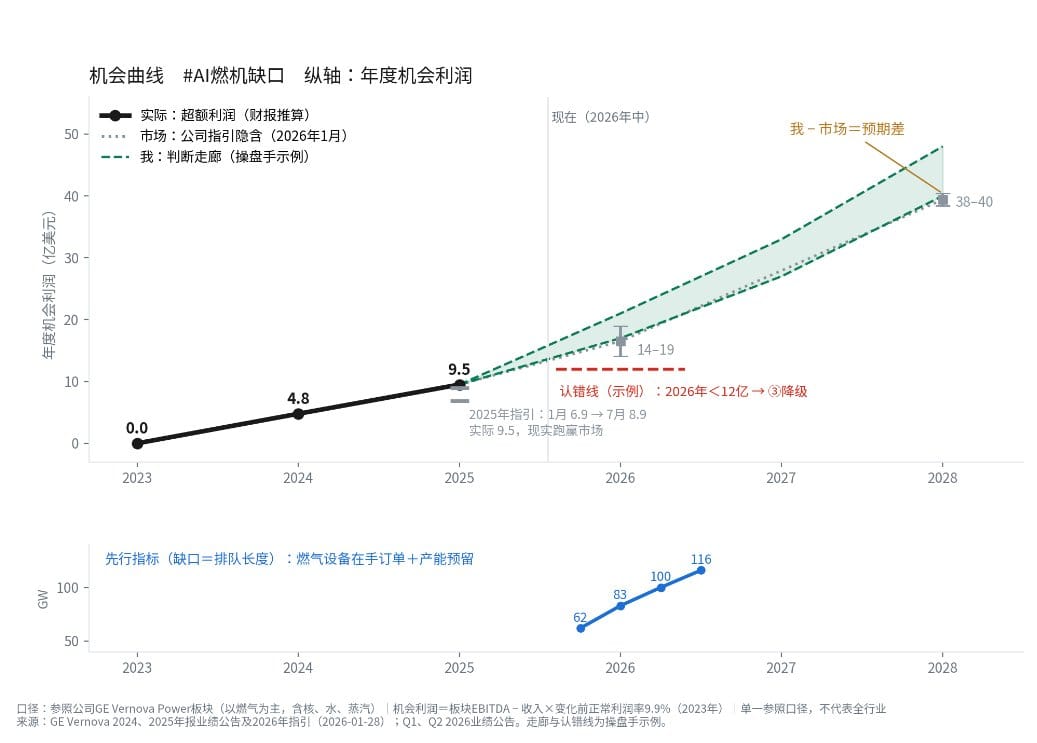
以GE Vernova的Power板块作为参照口径。变化发生前的正常水平取2023年:收入174.36亿美元,EBITDA 17.22亿,利润率9.9%。之后每年: 机会利润=当年板块EBITDA - 当年收入 × 9.9% 也就是只算利润率超出正常水平的那部分,这正是"超额单位利润"。 三条线: 实际: 2024年收入181.27亿、利润率12.5%;2025年收入197.67亿、利润率14.7%。算下来机会利润是 0 → 4.8亿 → 9.5亿美元,两年从零长到将近10亿。 市场: 用公司指引反推。2025年初给的利润率指引是13%到14%,7月上调到14%到15%,收入增速也上调到6%到7%。折成机会利润约6.9亿、8.9亿,实际是9.5亿。市场上调了一次,现实还跑赢了,这就是图上标↑的依据。 往前看:2026年指引是有机收入增长16%到18%、利润率16%到18%;到2028年收入保持高双位数复合增长、利润率22%。折成机会利润,2026年约14亿到19亿,2028年约38亿到40亿美元。 底部的先行指标: 燃气设备在手订单加预留。2025年四季度从62GW增长到

AI燃机缺口测试
来自 hyboox.com
引用到 X

西门子能源在 2026 年的官方材料里说得非常直接:“blades and vanes remain the industry’s principal bottleneck and our number one limiting factor”——叶片和导叶仍是行业首要瓶颈、第一限制因素。

西门子能源在 2026 年的官方材料里说得非常直接:“blades and vanes remain the industry’s principal bottleneck and our number one limiting factor”——叶片和导叶仍是行业首要瓶颈、第一限制因素。

引用到 X

#油运大周期# VLCC运价从2万美元/天飙至超100万美元/天,沙特Bahri抢租日租金破45万美元。全球41%VLCC超15年船龄,新船排到2030年,环保新规加速老船出清。地缘冲突拉长航距,供给极度刚性,纸面运力与实际运力差距巨大。大周期才刚开始?

#油运大周期# VLCC运价从2万美元/天飙至超100万美元/天,沙特Bahri抢租日租金破45万美元。全球41%VLCC超15年船龄,新船排到2030年,环保新规加速老船出清。地缘冲突拉长航距,供给极度刚性,纸面运力与实际运力差距巨大。大周期才刚开始?

引用到 X

924来了?

是不是有新的刺激政策来了?看看今天的会议内容 我基本可以确定,新一轮的刺激政策要来了。为什么呢? 第一个最明显的,如果四季度像三季度,GDP 4.5%就完成不了了,这可是大事。 第二个明显的信号,新一轮稳增长政策开始进入推出阶段,在8月17日会议中,措辞是:储备政策,二今天是:推出一批务实管用的增量政策。看到没,是增量政策,那这个增量在哪里,对哪些股票利好,看我的回复。 第三个是“加紧加力”、“尽早开工建设”,我先前说了,155开工不及预期,核心是进度慢,是在研究阶段,现在是政策目标已经不仅是“研究”,而是要尽快形成财政支出、信贷和实物工作量。 第四,最重要的,增量政策在哪里。 1、财政:用好地方政府债务“结存限额",新增专项债可以提前使用。 2、投资不能下滑,比如项目准备、债券发行、六张网、老旧水库、老旧粮库、民间投资、审批效率,会加快了。 3、增加……再贷款额度 4、房地产,研究出台稳定房地产市场政策措施,房地产又重新进入增量政策名单 5、会不会连续搞各种刺激发布会,这个明天后天就知道了。 总之,我认为有新的924都味道了, 2024年9月:当前经济运行出现一些新的情况

引用到 X

今天A股大跌的原因:

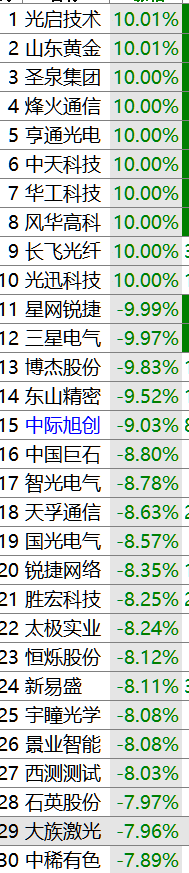
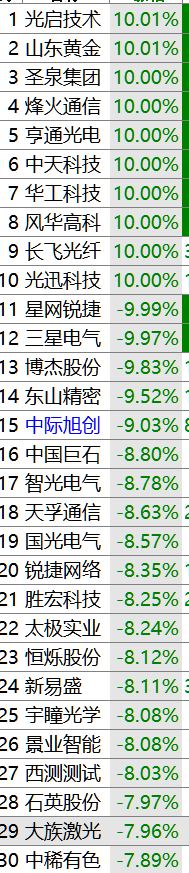
前期抱团的股票崩盘,AI算力、光通信大跌,引发高估值的科技下行,导致全市场大跌。 CPO、铜缆高速连接、通信设备、元件下跌最猛。 驱动大跌的导火线:9月25日美国数名参议员提出S.5548法案,涉及限制联邦国家安全系统采购部分中国光模块企业产品,中际旭创、新易盛等被市场直接映射。 亨通光电66.36亿元定增,光纤不是Chokepoint,是一个可以快速扩产的周期产品。 Time to Power导致的芯片等高估值疑问,如果没有电力,数据中心不能正常运营,那整个交付周期就延长。 没电要货干什么? 今天下跌非常有意思: 光通信利空 → CPO/通信先跌 → AI硬件估值压缩 → 半导体、电子一起跌 → 创业板/科创50权重下跌 → ETF被赎回/量化降仓 → 原本没有利空的成长股也被卖。 中际旭创 −9.03%、天孚通信 −8.63%、新易盛 −8.11%,这是主线核心资产; 三星电气、博杰股份、东山精密、智光电气、石英股份、大族激光也一起大跌。 风险因子的扩散, 最后导致5000多家下行。 那些是真正的风险? AI需求,依然不错,可能800G/1.6T需求错杀。 S.

今天A股大跌的原因:
来自 hyboox.com
引用到 X

亨通光电拟募资不超过 66.36亿元,光纤供不应求的局面可能缓解,导致光纤标啲大跌。

2026光纤涨价 → 龙头利润暴增 → 龙头集体扩产 → 2027/2028供给释放 → 光纤价格见顶 → 超额毛利率回落。光棒是主要的卡点,现在大家扩产,可能利润会见顶、asp回落,中长期见顶。 长飞H股一度跌逾16%。 瑞银的调研可能仅仅是一家之言,或者别有用心。 他认为:现有厂商新增有效光纤产能,从投资到形成有效供给仍可能需要 2—3年; 新进入者甚至超过3年,主要瓶颈包括核心设备、工艺know-how以及高端光纤良率。与此同时,AI数据中心需求越来越集中于G.657.A1/A2等高规格产品,而不是传统G.652D。 光纤的核心是光棒,真的需要203年才能进入投产?历史证明,通2018年的预制棒扩能是18个月,现在可能一年就能扩产。亨通内蒙古二期甚至今年底价可以投产。 瑞银讲的还真的不能全信。

引用到 X

大金重工

海风做的的还可以,可惜欧洲在反倾销,这是最近股价下跌的原因。 大金同时好造船,已经有24艘新船,120亿的合同,明年开始交付,会形成自有运输、国际商船制造第二条盈利曲线。 说是第二盈利曲线,不准确,因为有码头、大构件能够导致单桩/导管架出口成本下降,这也是毛利上升的原因。

引用到 X

收藏到桌面