跳到正文
海博社 Hyboox

五大上市险企三季报里有个数字挺扎眼。中国人寿前三季度公允价值变动损益是-511.37亿元,但拆开看,上半年还是正的1358.35亿元,也就是说单三季度这一项亏了1869.72亿元。中国平安同期节奏类似,上半年257.47亿元,三季度单季变成-900.59亿元。五家上市险企三季度合计公允价值变动损益-3547.66亿元。这类账面波动主要跟着权益市场走,三季度股市调整,保险公司持有股票的浮盈跟着缩水,不是真金白银亏掉,但对当季利润表的冲击是实打实的。

引用到 X

中亚增长最快的经济体,明年要发一笔人民币债券了

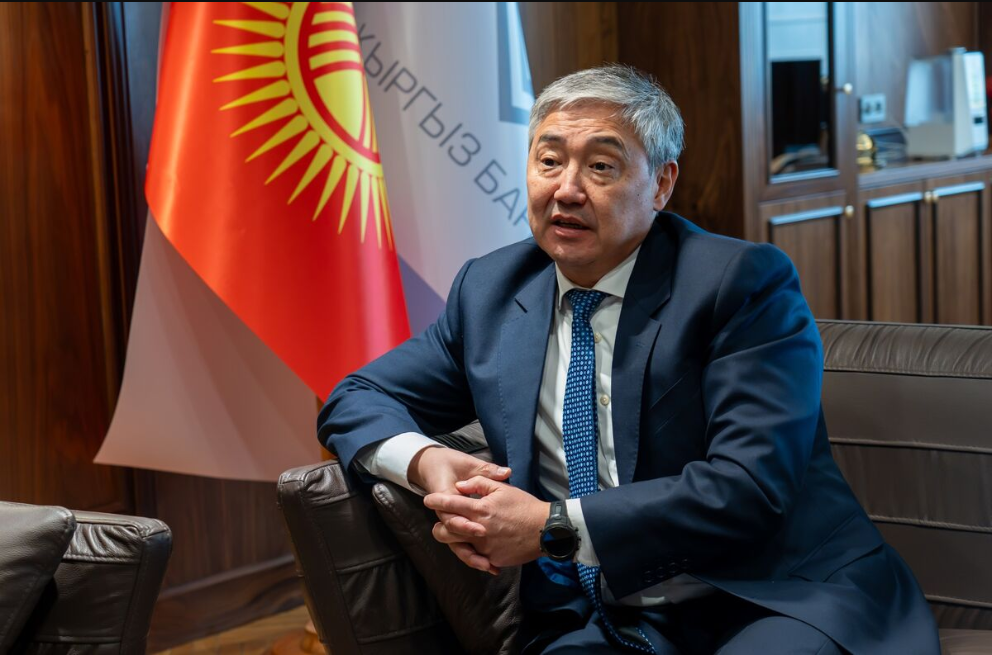
一个被中国和哈萨克斯坦夹在中间的中亚小国,眼下正琢磨着一件事:要不要把融资目光,从西方转向东方。 吉尔吉斯斯坦计划明年发行其首笔人民币计价债券,这个中亚增速最快的经济体,正借此进一步扩大本国银行体系、巩固其作为古丝绸之路区域交通枢纽的地位。该国国家银行行长阿尔马兹·巴克塔耶夫在接受采访时表示,该国2025年首次发行欧洲债券筹得7亿美元,目前已经准备好开拓新的国际融资渠道。"我们试过西方市场,现在或许是时候看向东方了,"巴克塔耶夫说,"在那边发债,成本可能也会更低。" 据他透露,吉尔吉斯斯坦政府正与顾问机构Oppenheimer & Co.合作,筹划一笔在香港或上海交易所发行的交易,具体时间可能在明年,交易所的选择将取决于届时的市场条件。该国财政部计划11月前往香港与投资者会面,最终是否发行人民币债券及具体时间,仍要视市场状况而定。 这个被夹在中国和哈萨克斯坦之间、人口740万的中亚国家,按国际货币基金组织的数据,是本十年全球增长最快的经济体之一——自2020年以来,其以美元计价的GDP已几乎增长两倍,预计到2030年还将再翻一番。与多数资源型经济体不同,吉尔吉斯斯坦的高速增长并非

引用到 X

紫光国微这笔回购,为什么要盯83.31这个上限?

紫光国微这笔回购,真正有信息量的不是5亿到7亿这个区间,是83.31元/股这个上限。董事会愿意在这个价位以内一直买,等于把自己对价格的态度摊在桌面上了。 钱的用途也说明了点东西。回购下来的股不注销,全部留给股权激励或员工持股计划——这是冲着后面几年的考核去的,不是单纯做市值管理。用的还是自有资金,没动融资。 同一天还批了远期外汇,余额上限5000万美元。一家特种集成电路公司开始锁汇率,说明外币结算的敞口已经大到值得专门走一次董事会流程了。 上限价摆出来,比回购金额更能说明董事会的价格判断 薄弱的地方要说清楚:回购是上限授权,不是承诺买满。公司可以在远低于83.31元的位置零星买一点,也可以把区间下限做完就收手,实际均价和节奏才是真答案。这份公告里没有业绩数字,扣非还没拿到,光靠回购推不出景气拐点。 接下来三个月就看回购进展公告里的两件事:实际买了多少、均价落在哪。金额长期贴着5亿下限、均价远离上限,说明董事会的信心没有公告看着那么足,这个判断就得往回收。股权激励方案迟迟不落地,同样是反证。

引用到 X

控股股东也被立案,科力远这事按信披瑕疵看够不够

11月2日这份《立案告知书》,科力远(600478.SH)和控股股东科力远集团各收到一份。信披违规立案,股东被一块带进来,问题大概不在报表格式这一层。 那会在哪一层?资金占用、关联交易没披露、权益变动漏报,都是股东跟着成为被立案主体的常见由头。这是我的推断,告知书只写了"涉嫌信息披露违法违规",细节一个字没给。 公告另一头说生产经营正常、不会产生重大影响。定性没出、处罚没下,这句话眼下只能当公司自己的口径看,当不了结论。 股东和公司同案,市场却按一般信披瑕疵定价,这是最脆弱的一环 反过来讲,两边同为一份披露文件的责任主体、最后一纸警示函了结,这种收尾也完全可能,股价跌一波就修回去了。 三个月内能把岔路分开的,是后续告知书里的措辞。出现资金占用或者财务造假,罚款收不了尾;如果只写"未按规定披露",被罚的也只有上市公司一方,那上面这套看法就算错了。在措辞落地之前,把它当成常规信披违规放过去,容易吃亏。

引用到 X

全股票买Lumentum,23.9%溢价算便宜吗

迈威尔一分现金没掏,用自己的股票把Lumentum整体买走,企业价值给到约1150亿美元,一股Lumentum换4.5股迈威尔,对方股东最后握住合并后公司约33%。 肯让出这么大一块股权,说明光这一环的议价权已经不在芯片设计方手里了。可换个角度看,溢价只有23.9%,而且基准是10月28日传闻发酵前的收盘价——传闻那几天股价已经走过一轮,按现价算的溢价只会更薄。 23.9%的溢价全是迈威尔的股票,还得扛到2028年才见分晓 迈威尔给的说法是每年超10亿美元成本协同、完成后第一年就增厚非GAAP每股收益。这些都还是预测口径,合并报表一张都没出,Lumentum股东眼下拿到的只是一个换股比例。 最薄弱的地方就在时间。交易预计2028年上半年才完成,中间要过双方股东投票和监管审批,审批卡住就整笔退回原点。拖这么久,33%的股权值多少钱,全看迈威尔自己的股价怎么走。 所以接下来真正有信息量的不是协同数字,是Lumentum股价相对4.5股换股价值的折价。折价一直挂得很宽,就是市场在给落地概率打折;收窄到贴着换股价走,才算认了这笔买卖。股东会的票数往反方向出,这个判断也就不成立了。

引用到 X

DeepSeek又出新招,这次想抢的是AI编程这门生意

从做聊天机器人到抢AI编程助手的饭碗,DeepSeek这次把目标瞄准了硅谷最赚钱的新战场之一。 DeepSeek周六发布了一款更具自主能力的编程智能体原型,代号"Super-Agent",目标直指Anthropic旗下广受欢迎的编程产品。据DeepSeek Harness团队在微信上的一则帖子介绍,这款新产品可以主动监控开发者群聊,在不被召唤的情况下主动发现编码问题并给出建议方案。 DeepSeek在GitHub上发布的用户手册中表示,新智能体的设计目标是"尽量少占用人类的注意力,同时尽量多创造价值"。今年早些时候,DeepSeek专门成立了Harness团队,聚焦打造能够承接美国头部实验室(包括Anthropic)所提供编程服务能力的AI智能体。 所谓"harness",指的是包裹在大语言模型外层、让AI智能体能够处理更复杂任务的软件框架——Anthropic和其他开发者都在设计这类框架,让自家软件在编程等工作流程中表现得更顺手。中国厂商与美国开发者之间的竞争已趋于白热化,双方都在争相打造更先进、价格也更亲民的AI工具。 OpenAI旗下的ChatGPT聊天机器人曾一度点燃了

引用到 X

黄金周游客多了15%,澳门博彩业收入却连续第五个月下滑

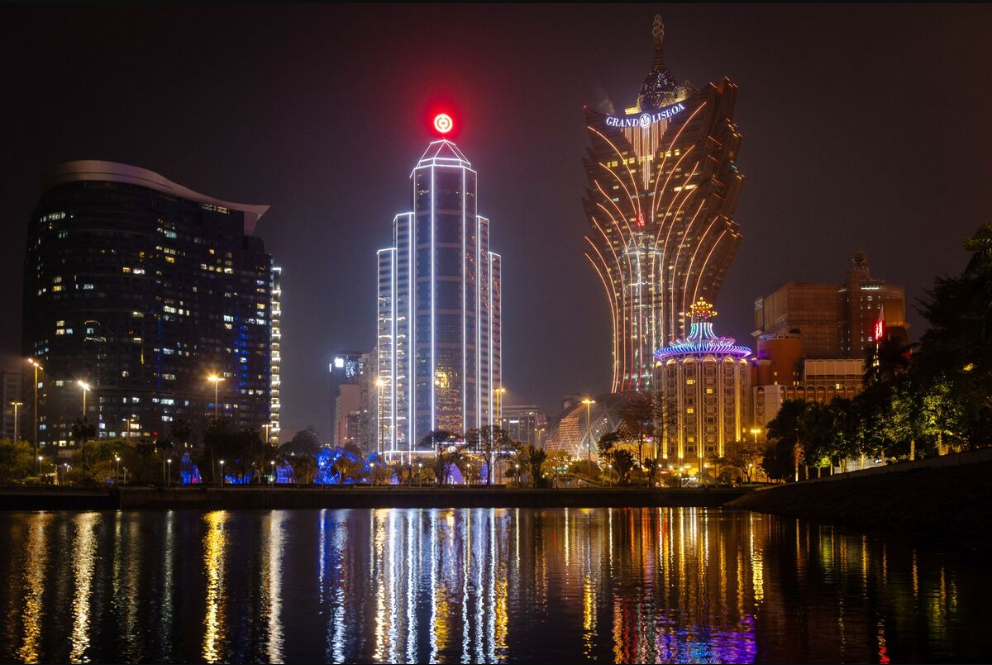
游客明明比去年同期多了不少,澳门博彩业的生意却越来越难做——高端玩家的钱包,正变得比以往更紧。 据澳门博彩监察协调局周日公布的数据,10月澳门博彩毛收入同比下滑10%,至216.8亿澳门元(约合26.8亿美元),与分析师此前预测的中值完全一致,较2019年疫情前水平仍低约18%。这已是澳门博彩收入连续第五个月下滑。 10月的疲软,凸显了在中国经济放缓、加上官方对内地富裕居民海外消费监管趋严的背景下,高端博彩业务持续承压的局面。有研究机构的报告显示,黄金周假期期间澳门接待游客114万人次,同比增长15.5%,但客流的增长并未转化为博彩消费的同步增长。 9月澳门录得320万人次游客到访,同比增长16%,10月的游客数据要到本月晚些时候才会公布。更棘手的是比较基数的问题:去年下半年受AI题材带动的一轮股市热潮,曾推动澳门博彩收入大幅增长,如今股市降温,这种"财富效应"消退之后,今年的同比数据自然显得更加吃力。 从更长的时间线看,澳门博彩业的复苏之路一直走得磕磕绊绊:先是连续第四个月下滑的纪录被打破不久,紧接着又迎来了第五个月的连跌,显示这轮调整的持续时间,可能比市场此前预期的要更长。

引用到 X

香港保险业最火的一门生意,监管规则要来了

这几年在香港保险圈悄悄火起来的一门生意,终于要有专门的游戏规则了。 据知情人士透露,香港保险业监管局近几个月一直在就规则调整征求行业意见,其中首次新增了专门针对"资产密集型再保险"业务的条款。这类业务近年在全球保险市场备受瞩目,KKR、Apollo Global Management等私募巨头均已在这一领域完成了数十亿美元规模的交易。 所谓资产密集型再保险,是保险公司把一部分资产和负债打包转移给第三方管理的操作,第三方可以把这些资金投向别处以博取更高回报——对保险公司而言,这是提升投资回报的一种方式,但也相应带来了新的风险。再保险公司近年已成为私募信贷市场的重要买家,而私募信贷这个经历多年繁荣的市场,本身也面临着市场情绪转弱的压力。 按照香港拟议的新规,保险公司今后开展相关业务,是只需"告知"监管部门还是需要"获批",将取决于具体情形:如果再保险方信用评级达到一定门槛、且公司整体再保险资产相对其长期负债占比不高,只需告知监管部门即可;需要获批的交易,则会综合考察信用评级、抵押品以及法律可执行性等因素。香港保险业监管局回应媒体查询时表示,意见征询已经结束,目前正在评估反馈,修订后的

引用到 X

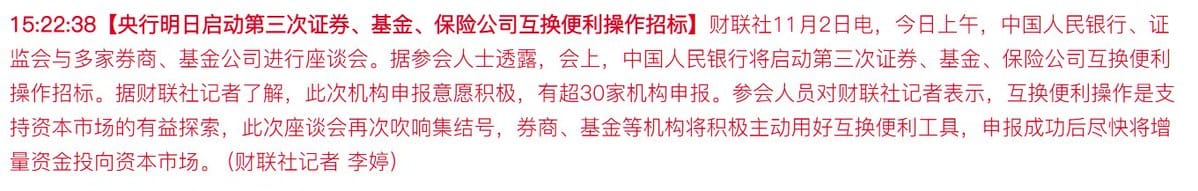
今天没救市,明天才开始招标,期限1年。

前两次的规模和价格: 第一次在2024年10月:操作金额500亿元,20家机构参与投标,中标费率20个基点。 第二次在2025年1月:操作金额550亿元,20家机构参与投标,中标费率降到10个基点。 次有超过30家机构申报,前两次各是20家参与投标,说明机构确实想要这笔低成本的钱。 估计超过500亿,上两次是500亿,市场预估这次是1000亿。

今天没救市,明天才开始招标,期限1年。
来自 hyboox.com
引用到 X

两份PMI打架了:一份说出口订单在萎缩,另一份却说工厂越开越红火

同一个月的中国制造业,官方和民间调查给出了两个几乎相反的答案——到底该信哪一个? 民间机构RatingDog周一公布的数据显示,10月中国制造业采购经理人指数降至52,略低于9月的52.1,但仍符合经济学家此前预测的中值,连续扩张区间内运行。产出增速创4月以来新高,但新出口订单增速降至三个月低点,企业信心较9月有所回落,出口报价近一年来首次出现下滑。 RatingDog创始人姚煜在声明中表示,有迹象显示来自亚洲、欧洲和非洲客户的新订单量有所增加,但新出口订单的扩张"步伐较为温和,消费品和中间品制造商的增长在放缓,而投资品企业的增长却在加速"。 这份相对乐观的民间调查,与周末公布的官方数据形成了鲜明反差——官方制造业PMI上月重新跌入收缩区间,其中新出口订单分项大幅下滑至5月以来最低水平。由于民间调查样本更偏向中小型、外向型企业,过去一年海外需求旺盛期间,其读数一直强于官方调查。 有经济学家分析认为,这种分化体现了一个持续已久的趋势:在国内消费疲软的背景下,出口正在为中国经济增长扮演越来越关键的支撑角色,而官方PMI所反映的制造业和建筑业整体疲软,与出口型企业的强劲表现形成了鲜明

引用到 X

收藏到桌面