跳到正文
海博社 Hyboox

制造业PMI又掉回荣枯线下面了

这个数字挺关键:10月官方制造业PMI从9月的50.1掉到49.3,重新跌破50的荣枯线;非制造业(建筑+服务业)也从50.2降到49.7。四季度开局,经济的那点复苏劲头明显又松了。 拆开看更明显:生产指数掉了1.9个点到49.8,新订单指数掉了1.1个点到49.4,供需两头一起走弱。规模上也分化:大型企业还撑在50.2的扩张区间,中型企业掉到48.4,小型企业更惨,只有47.5。不过高技术制造业PMI还有51.3,是少数逆势扩张的亮点。 官方这边其实已经在加码了:小微企业和消费端的信贷支持、部分购房者的房贷补贴、地方政府的新增债券额度,还有"六网"这类重大基建项目在陆续铺开。 说白了,前三个月那点温和复苏的势头,到四季度开局又被打回原形了。今年4.5%到5%的增长目标要保住,官方手里大概率还得再加点码。
引用到 X

苹果把AI智能体写进风险因素,谁的生意要被改写?

苹果在年度申报文件里新加了一条风险因素:AI智能体可能以"非预期或不可预测的方式"行事,自主执行或修改代码、完成交易,甚至访问没被授权的系统。这不是技术讨论,是写进法律文件的免责。 一家还没有自己智能体产品的公司,为什么先去申报别人家智能体带来的风险?因为苹果承认,它对第三方智能体的"监督和控制能力可能有限"。上个月苹果已经动手改了Mac的完全磁盘访问权限,理由就是降低装在PC上的智能体带来的风险。 OpenAI的Dots、Meta的Muse要的是邮件等账户的高级别访问权,苹果的Siri AI只调本机日历和邮件,不能长时间自主干活。苹果管这叫核心差异化优势。 苹果在给智能体修门禁,这道门会决定谁收过路费 亚马逊、摩根大通也在围绕智能体访问服务定政策。风险文件只说了担忧,没给收入口径,智能体能不能变成苹果的生意,这一步完全没有证据。 接下来三个月看Siri的智能体能力有没有往自主执行走,以及苹果的权限策略是继续收紧还是对第三方开口。如果苹果选择开放授权接口,这道门禁就从壁垒变成了通道,现在的判断要推翻。

引用到 X

大厂真在砍AI需求?算力租赁合同还在二次加价

传闻说大厂在砍AI需求,手里的租赁合同却在往上改价,这两件事只能有一件是真的。行云科技讲V客户、VB客户的合同金额已经完成第二次上调,租赁价格是双方协商着往上走的。 需求真要掉头,最先松动的是价格,不会是同一个客户第二次加价。"在手订单充足"这种话不作数,改过的价格条款才作数——只是这些口径都来自产业链公司自己,外部核不了。 交付端硬一些。瑞可达400G/800G的AEC已批量交付、产能还在爬坡,1.6T送样了北美客户。三季度营收的增长里有这块新业务,扣非还没拿到,毛利往哪走看不出来。 同一个客户二次加价,比任何一句"订单充足"都更能否掉需求下调 反方的话也站得住:愿意出来回应的都是卖算力、卖芯片的一方,没人有动机承认需求走弱,存储那边利基供应紧张的说法更是行业层面的老账。 三个月内能验的,是1.6T能不能从送样变成订单,以及租赁价格还会不会被谈上去。哪天AEC开始让价、合同也不再加价,这条判断就不成立;眼下价格还在往上走,传闻就先放一边。

引用到 X

股市跌成这样,钱都跑去囤国债ETF了

这个月有个挺明显的资金迁徙:两只跟踪30年期国债的ETF,10月份净流入了138亿元,创下2025年7月以来新高。彭洋中债30年国债ETF规模从下半年开始涨了57%,博时上证30年国债ETF更猛,涨了68%。 说白了就是股市这边实在没地方躲。10月股市跌进熊市,消费低迷加上AI盈利前景被质疑,表现在全球都排得上倒数。国债这边反倒是流动性宽裕、经济增速温和,五年期、七年期国债收益率都创了历史新低,十年期也逼近去年初的纪录低位。 有分析师预计,年底前30年期收益率还有可能从现在的2.05%往2%靠近,低利率加上供给偏少,资金还会继续往长债里挤。 不过也不是全无风吹草动——上周五有家大型地方国企的债务问题闹得市场有点紧张,国债价格跟着回调了一下,这提醒大家:钱躲进债市,也不等于躲进了保险箱。

引用到 X

股民把亏损穿身上过万圣节了

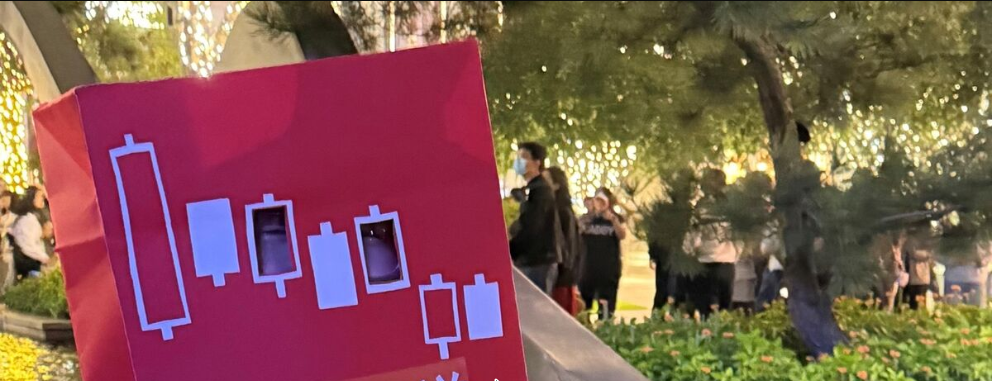
这个周末杭州、深圳街头出现了一批很"懂"的万圣节装扮:有人把自己打扮成上证指数的K线图,一路下跌的那种;还有人头上套个箱子,里面是深证成指和科创板跌幅的截图,配文"远离韭菜市场"。 段子归段子,背后的数字是真的扎心。这轮调整里,中国股市从5月高点已经蒸发了3.5万亿美元市值,沪深300一度跌入技术性熊市,10月份收出了十多年来最差的单月表现。有股民在社交平台写:"周一要发生什么我都怕得睡不着,比万圣节的鬼还吓人。" 有意思的是,美股那边也有人用同样的方式自嘲——AI概念股最近财报季接连遇冷,大家对这波AI投资到底能不能兑现回报开始打问号,跌出段子精神两边都没缺席。 周一股市倒是涨了一截,传言监管层要约谈银行和券商商量托底措施。段子手们这个万圣节,大概也算提前给自己壮了壮胆。

引用到 X

硅光毛利高,就扛得住物料涨价吗?

旭创这次回应,把问题从净利润挪到了毛利率上。问的是物料紧张会不会压净利润,答的是毛利率取决于客户价格、产品结构和内部降本——物料偏紧它承认了,价格能不能往客户那边传,一个字没说。 那它靠什么扛?给的路径全在自己身上:硅光占比往上提,良率和生产效率改善,硅光芯片能力增强,BOM结构优化。硅光毛利率确实比传统方案好,可这几件事都还是进行中的动作。 毛利率稳住甚至提升,公司给的是"有望",不是已兑现 薄弱处很明显:硅光占比现在多少、良率改到哪一步、哪些物料偏紧,这条回应里一个数字都没有。没有数字的时候,口径最容易漂。 反方的说法也站得住,高端产品占比提升本来就是旭创的强项,涨价环境里它比同行有腾挪空间。 能验证的只有下一期报表的毛利率。环比稳住,降本这套就是真的;掉下来而且公司把账算到物料成本上,说明涨价它没消化掉。

引用到 X

长鑫回购额度加到50亿,该盯的是另一头?

长鑫这回改的是地板。回购下限从10亿抬到25亿,已经高过原方案20亿的那个上限;上限那头从20亿挪到50亿,是弹性,下限才是必须掏出去的钱。 为什么盯下限?上限向来是留余地的数,真到执行时少花些也不算违规。下限抬一截,等于把最少要花的钱,抬到了原来最多的位置上。 能不能当真?这目前还只是董事长的提议,董事会和股东会都没走完。公告里没给价格区间、没给资金来源、没给执行节奏,也没给任何一个财务数字,扣非还没拿到。 25亿的下限,比50亿的上限更值得看。拿它读信心的强度可以,拿它当景气的证据就跳步了。市场多半会先按额度放大去反应,分歧就在这儿——额度是个区间,有约束力的只有一头。 接下来三个月,看董事会决议和股东大会有没有把这两个数字原样落下来,再看回购进展公告里每月真买了多少。下限被改回10亿,或者方案过了却迟迟不动手,这个判断就不成立。

引用到 X

中国临床试验,成了全球药企的省钱利器

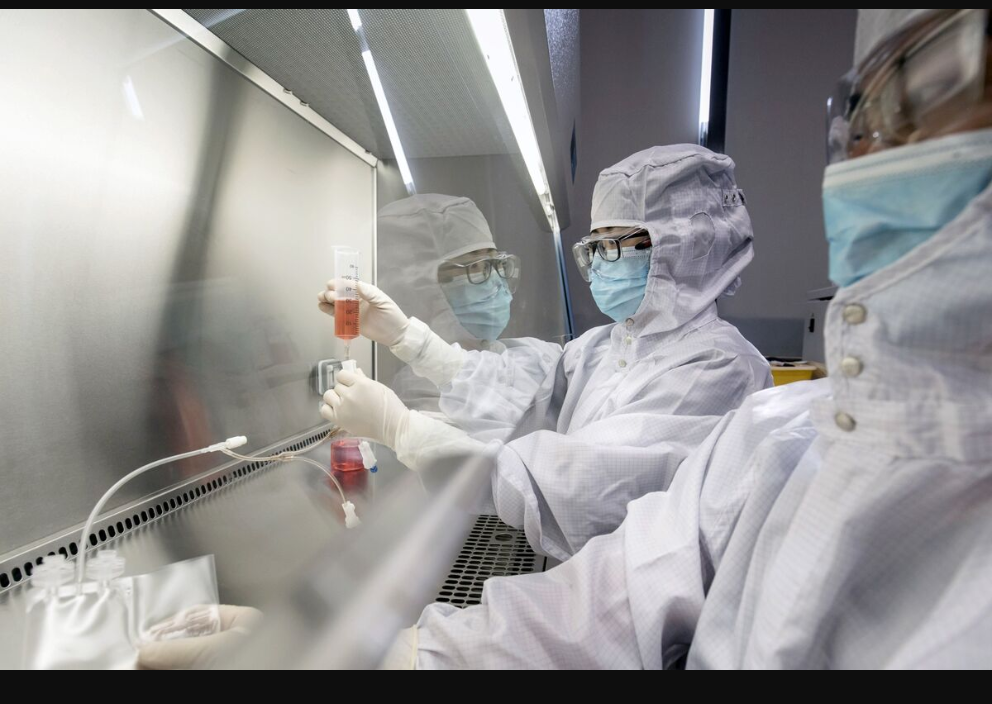
这事挺值得关注:中国现在包揽了全球45%的新药临床试验,2008年这个数字还不到5%。阿斯利康、诺华、罗氏这些跨国药企,现在都把早期临床研究往中国搬。 原因很直白——省钱又省时间。中国一期临床的单病人成本,大概只有全球平均水平的三分之一,招募患者的速度还快2到5倍。阿斯利康CEO管这叫"中国速度",说得很直接:又快又便宜。 背后的底气是中国庞大的患者基数,光北京一地每年门诊量就超过3亿人次,顶级医院的医生同时在管几十个临床项目很常见。还有一条捷径:研究者发起的试验,只要医院伦理委员会点头就能上,不用走更高层级的审批,速度自然更快。 但这套打法也不是没风险——最近几起试验中的患者死亡事件,让业内开始担心这套体系的透明度够不够。欧美药企现在的态度是:优势先用着,监管标准该提还是得提。

引用到 X

连花冠都要电动化了,丰田扛不住了

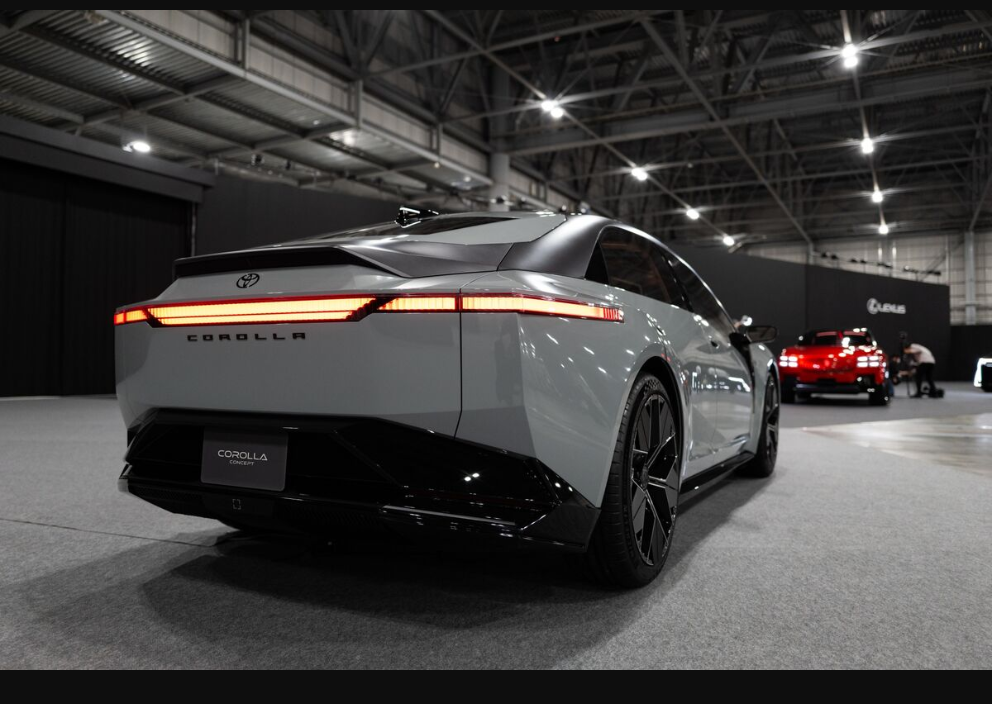
这个信号挺大的:丰田要把卖了近60年、全球累计卖了5800万辆的"花冠"(卡罗拉)做成纯电版,而且第一站就选在中国——全球最大的电动车市场,2028年投产。 要知道卡罗拉这些年在中国一直只出混动或者燃油版,这次直接上纯电,等于丰田自己都承认:靠传统燃油时代的招牌,已经扛不住比亚迪这些本土品牌在电动车上的压制了。 分析师说得挺直白:丰田得在软件、智能座舱、辅助驾驶这些方面补课,不然光靠"皮实耐用"这套老本事,在中国市场根本打不过。 但这步棋也有风险——中国这边电动车价格战打得有多凶,大家都清楚。如果丰田真要把卡罗拉拉进价格战,除非能把成本压下来,不然这款车的利润率只会比以前更薄。 说白了,这不是丰田想不想电动化的问题,是不在中国守住阵地,这张"全球销量第一"的招牌迟早要被啃掉。

引用到 X

全球都在囤金,中国买得最猛

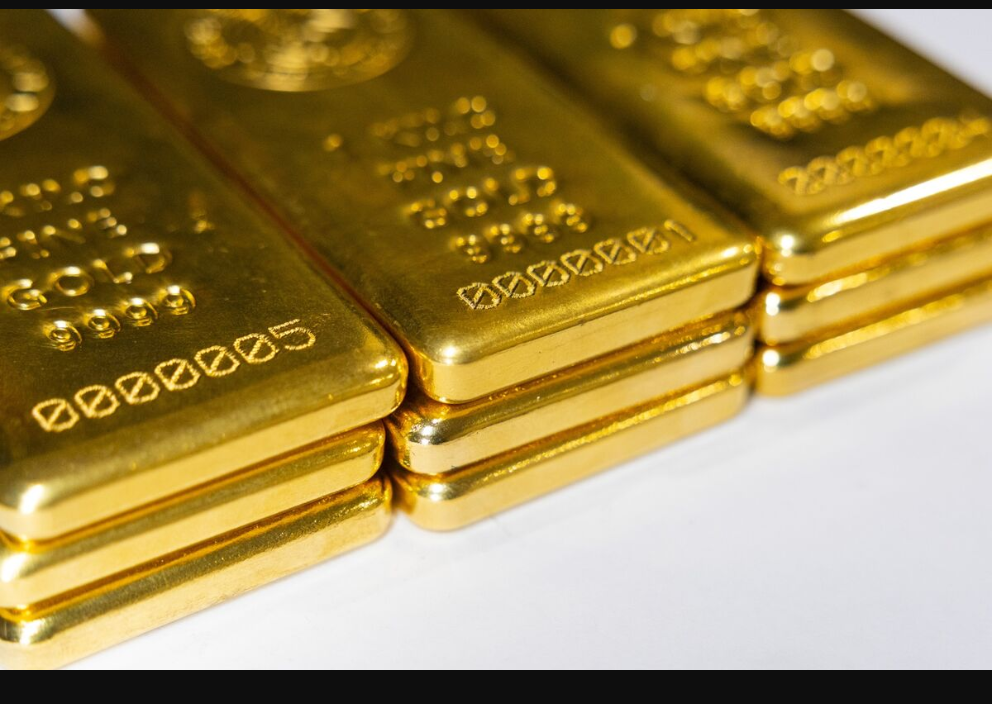
有意思的背离出现了:金价从伊朗战争开打以来已经跌了快四分之一,可这个三季度,各国货币当局买金的速度反而是2024年底以来最快的,净买入321吨,今年累计已经买了675吨。 谁在买?公开数据显示,中国是这个季度买得最多的,加仓63吨,波兰紧随其后加仓41吨;卖的只有俄罗斯,减了19吨。 更有意思的是散户这头也在加码:虽然全球金条金币需求整体掉了近两成,但中国这块反而逆势涨了7%,季度买了79吨,今年累计已经是历史新高393吨。反倒是首饰需求被价格和税收政策双重打压,跌到有记录以来三季度最弱水平。 说白了,这轮金价回调里,真正在抄底的,是各国货币当局和中国的散户投资者,被吓退的是买金饰的普通消费者——这背离本身,就挺说明问题的。

引用到 X

收藏到桌面