跳到正文
海博社 Hyboox

赛道女王

赛道女王

苹果中国这份成绩单,把供应链股价带崩了一截

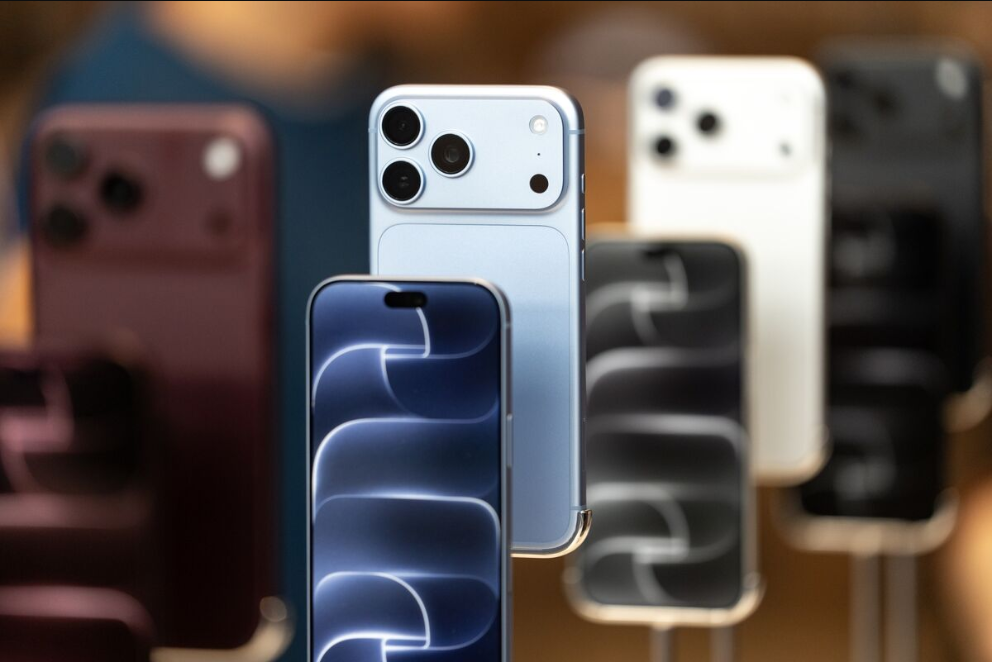
数字有点拧巴:苹果大中华区营收同比涨了21%,创下九月季度新高,算是对去年同期下滑的一次漂亮逆转;但具体数字还是比分析师平均预期低了快10亿美元。iPhone 18 Pro系列是主力功臣,Mac业务两位数增长,服务业务在华也创了历史新高——库克团队接班人John Ternus交出的第一份季报,成绩单本身不算差。 问题出在市场反应上:消息一出,LG Innotek、大立光、臻鼎科技这几家亚洲供应链股票周二集体跌超7%。有分析机构直接把这次中国业绩压力定性为"危险信号"。 苹果给出的下季度展望里,透露出利润率要承压——零部件成本在涨,而中国这边消费大环境也不给力,消费者对大额非必需开支更谨慎。苹果这次一直扛到9月才涨价,比华为、小米这些本土对手晚了不少。好在苹果作为高端选项,躲过了存储芯片涨价带来的最猛一波毛利侵蚀。 换句话说,这是一份"增长在,但增长的成色让人犯嘀咕"的财报。
引用到 X

空头开始撤了,比亚迪这份三季报市场挺期待

数据挺直观:比亚迪港股的做空比例(空头持仓占自由流通股比例)降到了6.3%,是七个月来新低,6月份这个数字还接近8%。做空资金撤得比较明显的时间点,正好是中国下调出口退税、欧盟对混动车祭出进口上限之后——政策不确定性消退了一些。不过即便空头在撤,比亚迪股价这个月仍可能连续第三个月下跌,今年以来累计跌幅已经到26%左右。 市场预期周四公布的三季度财报里,净利润可能达到121亿元,同比大涨近55%——当然这是建立在去年同期基数比较低的基础上。行业测算显示,剔除比亚迪电子的贡献,单车利润大概能到1230美元左右,环比二季度涨14%。 不过长期信心没那么好修复:国内需求一直不温不火,地缘政治压力和成本上涨都在加码,分析师这几个月一直在下调2027年的盈利预期。有基金经理说得很直白——空头减仓不代表情绪就反转了,股价也未必跟着反弹,大家更关心的是海外增长和价格战压力下的利润率能不能稳住。

引用到 X

钢厂这边,"你减我增"的囚徒困境又上演了

中国钢铁工业协会上周五在行业内刊《中国冶金报》发了篇评论,措辞挺不客气:有些钢厂根本没把限产呼吁当回事,市场一有回暖苗头就抢着开足马力增产,结果又把供需关系拖回失衡状态。评论里说,"自律限产是全行业唯一出路",再不控产量,利润还得继续往下掉。 这已经不是第一次喊话了。9月份协会就联合宝武、首钢等44家大型钢企发过一次倡议,这次算是追加的严厉版——直接点名"有企业想着自己增产、指望别人限产"的侥幸心理,把这种矛盾形容成"悬在全行业头上的达摩克利斯之剑"。 数据也摆在那儿:前三季度全国粗钢产量同比降了2.9%,到7.25亿吨;但消费量降得更快,跌了3.8%,只有6.25亿吨——供给降得比需求慢,库存只会越压越多。协会内部统计显示,9月份重点钢企里有56%都在亏钱。 说白了,这是整个行业集体行动难题的典型案例:谁都知道该一起减产,但谁先减谁先吃亏,于是谁也不想先动。

引用到 X

"电子版司美格鲁肽",杭州这家脑机接口公司在憋大招

强脑科技(BrainCo)创始合伙人Nyx He在伦敦一场科技活动上透露,公司正研发一款可穿戴设备,通过刺激大脑抑制食欲,想做成GLP-1减肥药的"非药物替代品"——她直接管这叫"电子版GLP-1"。计划两到三年内先在中国上市,再考虑进美国。 强脑的定位一直是对标马斯克的Neuralink,主业是脑机接口(BCI)。现有产品线包括给自闭症、多动症、失眠用的头戴设备,还有靠脑电信号控制的仿生手——这块业务这两年跟着人形机器人产业一起爆发式增长,已经给不少机器人公司供货。 减肥这个赛道现在被GLP-1药物占得死死的,强脑这次算是另辟蹊径。公司今年1月已保密递交港股IPO申请,具体上市和融资计划暂未回应。 有意思的是,即便美方正考虑限制对中国脑机接口企业的投资,公司创始人说在美国的仿生手销量依然"市场认可度很高",增长还在加速。非侵入式做出了规模,她也松口说,不排除以后往植入式脑机接口方向扩展。

引用到 X

钠电池这条路,宁德时代盯上了澳洲

宁德时代澳新及大洋洲区负责人在墨尔本一个会议上说得挺直接:"我们对钠电池真的很感兴趣,现在正把这份兴趣往实际项目上落地。" 这款储能产品6月就发布了,用钠代替传统锂做关键原料——没那么紧凑,但耐温性更好,寿命也更长。目前已经在中国和欧洲签了部署协议,全球交付计划排到了2027年6月。 押注钠电池的时间点挺微妙:宁德时代眼下正面临国内需求放缓的压力,尤其是电动车这块业务;叠加电池消费税重新恢复征收,订单和利润率都在被进一步挤压。换句话说,钠电池不只是技术储备,更像是给增长找第二条腿。 储能这块需求本身在涨,澳大利亚这个市场的兴趣被转化成真金白银的项目,对宁德时代来说算是个新的增量故事。

引用到 X

拜耳这款卒中新药,在中国拿到批文了

拜耳的口服药Asundexian(中国商品名"桑哈博")在中国获批上市,用于帮助已经中风过一次的成年患者降低二次卒中风险。临床数据挺亮眼:加用这款药之后,二次卒中风险降了26%,还没增加严重出血的概率。 这款药走的是一条新机制——阻断参与血液凝固的XIa因子蛋白,是同类药物里第一个获批的。百时美施贵宝和强生也在测同类药,但进度都落后一步。 中国这个市场对这款药意义不小:卒中是中国致死致残的头号原因,而且这些年发病率一直在涨。约十分之一的非心源性缺血性卒中幸存者,哪怕已经在做预防,一年内还是会二次中风。 对拜耳来说,这款药被公司内部寄予厚望——它此前在心脏病适应症上试验失败过,但转到卒中赛道后被认为有"重磅炸弹"潜力,眼下还在美国和欧洲走审批流程。消息公布当天,拜耳股价一度涨了3.4%。

引用到 X

百度这颗"争气芯",IPO可能要拖到明年了

昆仑芯是百度旗下做AI芯片的子公司,专门造数据中心用的服务器芯片。今年1月就悄悄递交了港股IPO的保密申请,目标融资20亿美元,原本市场预期夏天就能拿到监管层放行。现在知情人士说,这事大概率要拖到2027年了,就等审批这一关。 百度官方的回应是否认"市场传言",说公司正走保密申报流程,按规定不能披露进展,会在合适的时候公告。 这单IPO本来是今年港股最受关注的几单之一——港股IPO募资总额已冲到516亿美元,逼近2010年历史纪录,AI产业链公司是主力军。但9月以来全球AI交易出现裂痕,投资人开始追问真金白银的回报,港股IPO节奏明显慢了。 同行里,长鑫存储7月已在A股融了666亿元,是A股史上第二大IPO。昆仑芯和华为、寒武纪一起,被视为中国自研AI芯片突围的核心力量,这单IPO何时落地,也算个风向标。

引用到 X

无人驾驶这张牌照,大众和小鹏都拿到了

这事挺值得关注:大众中国说已经在合肥开始测试L3级自动驾驶,目标是明年落地;小鹏的Robotaxi业务也拿到了在广州跑L4级测试的批文,先靠邀请码小范围开放,再慢慢扩大。 这两张批文背后,是监管层正式走出了今年那场风波的阴影——年初百度的自动驾驶车在武汉出了起高关注度事故,4月份新牌照直接被叫停,整个行业被拉去做安全审查。7月份牌照恢复发放,自动驾驶技术公司Momenta拿到了首批许可之一,但大部分公司一直没公开说自己也拿到了。 监管这边也没闲着,车门把手、辅助驾驶系统、电池、车灯的标准这段时间都在翻新重订。说白了就是一边想让这项技术往商业化走得更快,一边又不敢在公共安全上松口气。 大众和小鹏这两张牌照,算是给市场递了个信号:无人驾驶这条路,官方是真打算继续走下去的。

引用到 X

股民把亏损穿身上过万圣节了

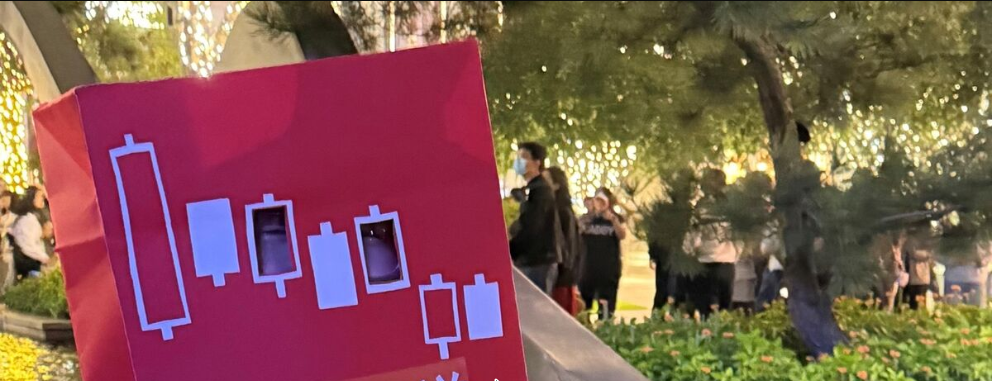
这个周末杭州、深圳街头出现了一批很"懂"的万圣节装扮:有人把自己打扮成上证指数的K线图,一路下跌的那种;还有人头上套个箱子,里面是深证成指和科创板跌幅的截图,配文"远离韭菜市场"。 段子归段子,背后的数字是真的扎心。这轮调整里,中国股市从5月高点已经蒸发了3.5万亿美元市值,沪深300一度跌入技术性熊市,10月份收出了十多年来最差的单月表现。有股民在社交平台写:"周一要发生什么我都怕得睡不着,比万圣节的鬼还吓人。" 有意思的是,美股那边也有人用同样的方式自嘲——AI概念股最近财报季接连遇冷,大家对这波AI投资到底能不能兑现回报开始打问号,跌出段子精神两边都没缺席。 周一股市倒是涨了一截,传言监管层要约谈银行和券商商量托底措施。段子手们这个万圣节,大概也算提前给自己壮了壮胆。

引用到 X

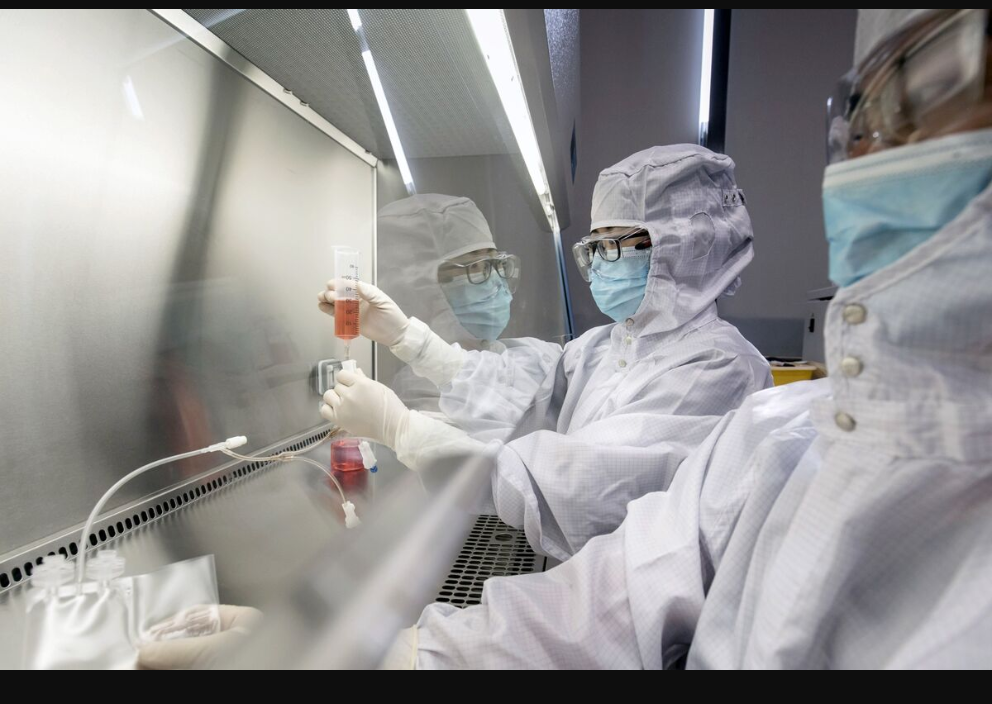
中国临床试验,成了全球药企的省钱利器

这事挺值得关注:中国现在包揽了全球45%的新药临床试验,2008年这个数字还不到5%。阿斯利康、诺华、罗氏这些跨国药企,现在都把早期临床研究往中国搬。 原因很直白——省钱又省时间。中国一期临床的单病人成本,大概只有全球平均水平的三分之一,招募患者的速度还快2到5倍。阿斯利康CEO管这叫"中国速度",说得很直接:又快又便宜。 背后的底气是中国庞大的患者基数,光北京一地每年门诊量就超过3亿人次,顶级医院的医生同时在管几十个临床项目很常见。还有一条捷径:研究者发起的试验,只要医院伦理委员会点头就能上,不用走更高层级的审批,速度自然更快。 但这套打法也不是没风险——最近几起试验中的患者死亡事件,让业内开始担心这套体系的透明度够不够。欧美药企现在的态度是:优势先用着,监管标准该提还是得提。

引用到 X

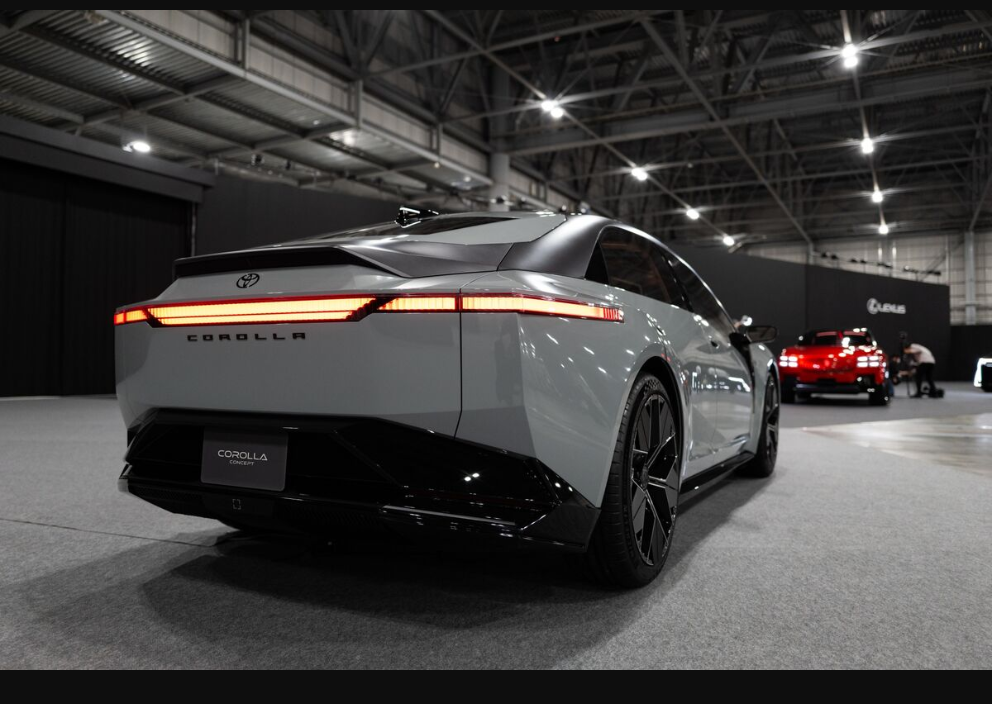
连花冠都要电动化了,丰田扛不住了

这个信号挺大的:丰田要把卖了近60年、全球累计卖了5800万辆的"花冠"(卡罗拉)做成纯电版,而且第一站就选在中国——全球最大的电动车市场,2028年投产。 要知道卡罗拉这些年在中国一直只出混动或者燃油版,这次直接上纯电,等于丰田自己都承认:靠传统燃油时代的招牌,已经扛不住比亚迪这些本土品牌在电动车上的压制了。 分析师说得挺直白:丰田得在软件、智能座舱、辅助驾驶这些方面补课,不然光靠"皮实耐用"这套老本事,在中国市场根本打不过。 但这步棋也有风险——中国这边电动车价格战打得有多凶,大家都清楚。如果丰田真要把卡罗拉拉进价格战,除非能把成本压下来,不然这款车的利润率只会比以前更薄。 说白了,这不是丰田想不想电动化的问题,是不在中国守住阵地,这张"全球销量第一"的招牌迟早要被啃掉。

引用到 X

收藏到桌面