
九一董哥

九一董哥,职业投资人,专注成长投资与产业趋势研究。 通过产业趋势、技术突破、商业模式和财务兑现,寻找未来5-10年的确定性成长机会。九一投资、海博社创始人,分享投资研究、企业分析和真实交易记录。

China
九一董哥
超级电容器机 会

正在关注

超级电容器机 会

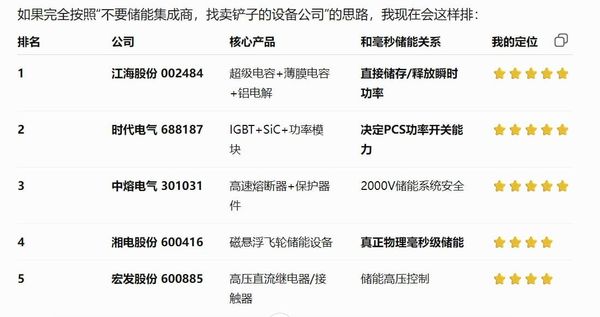
国家能源局已经把构网型技术列入2026年电力系统安全稳定重点标准方向,并明确鼓励“沙戈荒”基地使用构网型储能;今年针对AIDC又明确提出,鼓励算力设施配置构网型储能提高供电稳定性。 最近好像中亚四个国家突然断电,其中乌兹别克斯坦的储能响应很好。 江海同时有:铝电解电容 + 薄膜电容 + 超级电容。 因为PCS里面需要电容,数据中心电源需要电容,SVG需要电容,电网调频又需要超级电容。 而超级电容恰恰是:功率型储能。锂电池擅长:存2小时、4小时。 超级电容擅长:0.01秒、0.1秒、1秒这种暴力输出。 江海自己明确表示,超级电容目前正在电网储能调频、SVG、服务器电源等领域快速发展,并已经取得批量订单,同时正在技改扩产、新建产线。 一旦超级电容连续几个季度50%以上增长,而且利润贡献开始明显,我会非常重视。 超级电容储能器件 → 高压构网变流装备 → IGBT/SiC功率器件中,国电南瑞第一,然后说江海股份。 江海股份:肌肉,瞬间提供能量。 斯达半导:神经末梢,瞬间开关功率。
By 九一董哥
mRNA可以根据每个人肿瘤的突变,真正做到“个性化治疗”

mRNA可以根据每个人肿瘤的突变,真正做到“个性化治疗”

Moderna盘前暴涨50% Moderna和默沙东的个性化mRNA癌症疫苗 Intismeran,联合Keytruda治疗高风险黑色素瘤,III期大型临床同时达到无复发生存期和无远处转移生存期两个主要终点。 更重要的是,前期II期数据随访5年,复发或死亡风险已经降低49%。 mRNA可能正在完成第二次跨越: 第一次是新冠,让市场知道mRNA能做疫苗。 第二次可能是癌症,让市场知道mRNA可以根据每个人肿瘤的突变,真正做到“个性化治疗”。 如果III期数据最终获批,这就不是Moderna多了一个药的问题,而是mRNA肿瘤疫苗这条技术路线第一次真正被大型III期临床验证。 这件事,值得重新给整个mRNA产业链估值。

By 九一董哥

不是AI没需求了,而是AI越来越贵了

这事我觉得挺有意思。 Alphabet第一次发澳大利亚债,长期资金借款利率已经接近 7%。 什么意思? 以前大家买科技巨头,主要买股票,赌增长、赌AI、赌估值继续往上抬。 现在好了,Alphabet自己出来跟自己的股票抢钱😂 你买它股票,要承担AI资本开支、估值波动、利润兑现这些风险。 你买它债券,接近7%的收益率,现金流还看得见。 那一部分长线资金会怎么选?这个帐其实不难算。 所以AI接下来有个很容易被忽视的问题: 不是AI没需求了,而是AI越来越贵了。 GPU要钱,数据中心要钱,电力要钱,最后连科技巨头融资的钱也越来越贵。 当无风险利率和科技巨头债券收益率都顶在高位,AI股票的估值就不可能还像前几年那么随便给。 AI下一阶段拼的不是谁故事讲的大。 拼的是—— 谁能把几千亿资本开支,真的变成现金流。 这个才是后面AI股真正的分水岭

By 九一董哥

焦煤看平煤股份,动力煤看陕西煤业

7月山西煤炭产量的数据,确实值得重视。 但这轮煤炭最大的机会,不是谁减产最多,而是:别人被迫减产以后,谁还能继续挖煤。 晋能、山西焦煤、潞安产量大降,本质不是传统去产能,更像是“去超产能”。过去靠超产、隐性产能补供给,现在核定多少就只能产多少,供给弹性正在被拿掉。 所以别看到山西减产,就直接买山西煤企。煤价涨20%,自己销量掉30%,利润未必涨。 真正值得看的是山西之外、成本低、还能放量的公司。 我目前更关注两类: 焦煤看平煤股份,动力煤看陕西煤业。 一个吃山西焦煤减产外溢,一个吃动力煤供给收缩。 如果8、9月山西产量继续回不去,而陕西、河南、安徽还能正常生产,这就不是一轮煤价反弹,而是一次真正的煤炭供给格局重估。

By 九一董哥

模型公司的收入增速 ≠ AI算力需求增速。

昨晚AI股大跌,我不认为核心是Anthropic。 30年美债利率上升、美伊风险、高Beta去杠杆,这三个叠加,Anthropic的数据顶多算一个情绪上的导火索。 更重要的是,市场把一件事搞混了: 模型公司的收入增速 ≠ AI算力需求增速。 Anthropic增速放缓,可能是OpenAI、开源模型把蛋糕分走了,但AI总Token需求未必下降,甚至可能因为模型越来越便宜而继续爆发。 但也别反过来简单理解成“Token增加,所以云厂CapEx永远涨”。 真正要看四个东西:算力利用率、云收入、订单、硬件价格。 只要这四个没有掉,AI硬件周期就没有结束。 所以我现在更愿意把昨晚理解成一次估值和仓位出清,而不是AI基本面反转。 存储、光通信、网络芯片仍然有机会,但以后不能只讲AI故事,要看订单和业绩兑现。

By 九一董哥

宇树科技上市和长鑫科技上市涨幅一样,465%

宇树科技上市和长鑫科技上市涨幅一样,465%。今天的下跌,来自长端美债收益率飙升: 30年期美债收益率冲上 5.33%,创下2002 年以来新高;10 年期触及 4.75% 附近。 美伊谈判胶着,原油站稳 90 美元上方,市场再度担忧加息的可能性。 以上因素,极大压制了成长板块的估值溢价,AI、半导体的远期盈利估值占比极高。 沪指跌2.4%,深成指跌5.01%,创业板指跌6.26%

By 九一董哥

Pax Silica正在从“合作框架”往“AI供应链阵营”演变

Pax Silica正在从“合作框架”往“AI供应链阵营”演变。 过去美国做的是: 不让中国买最先进GPU。 下一阶段很可能变成: 芯片、设备、矿产、能源、数据中心、模型全部按照“可信供应链”重新组合。 这个性质就完全不一样了。 云南锗业、驰宏锌锗等最近上升的原因。 今日A股科技古下行,跌幅超过9.92%的350家,跌幅超过5%的1883家,上升的423家。

By 九一董哥

益佩生正在成为第二增长曲线?

特宝生物过去最大的问题其实很明显:派格宾太强,单品依赖太严重。如果最终最优方案变成:核苷药 + RNAi/ASO + PEG-IFN那么派格宾反而可能成为联合治疗的基础药物。这才是特宝最大的长期想象空间。2025年派格宾仍然占主营收入约84%。但益佩生正在成为第二增长曲线。益佩生和长春高新(金赛药业)的核心产品属于同一赛道,本质上都是“长效生长激素”,而且现在已经是直接竞争关系。这个希望不大,我调研过。

By 九一董哥

内存周期一样会见頂?

醒醒吧,存储涨价是真的,但也别把它吹成永动机。 AI服务器确实在吃内存,HBM也确实在抢DRAM晶圆,这一轮存储涨价不是假的。但有一点很多人搞反了: 缺货到2028年,不等于价格涨到2028年。 HBM每bit大约消耗普通DDR5三倍晶圆,但三大厂2026年底HBM投片占DRAM大约22%,2027年约30%,不是网上传的“70%先进产能全去做HBM”。 更重要的是,存储不能一锅煮。 2027年DRAM大概率还紧,但NAND最快2027年下半年就可能重新宽松。现在DRAM涨价幅度也已经从上半年的疯狂状态开始收窄。 周期品永远看边际。 AI CapEx、库存、国产扩产、制程迁移,只要一个变量发生变化,价格一定先于新工厂全面投产见顶。 所以真正值得警惕的,不是看错这一轮涨价。 而是把涨价,当成永续增长。 周期股最贵的时候,往往就是大家开始相信“这次不一样”的时候。

By 九一董哥

昨天美股科技股大跌,我不认为是Anthropic或者OpenAI某一组ARR数字造成的

昨天美股科技股大跌,我不认为是Anthropic或者OpenAI某一组ARR数字造成的。 Anthropic的数据周一已经出来,OpenAI二季度数据更是收盘以后才流传,时间上都对不上。 真正的导火索是油价上升、长债利率飙升,随后高Beta半导体开始去杠杆。SOX一天跌5%,这更像拥挤交易踩踏。 但也别走到另一个极端,说AI基本面“完全没变化”。 真正值得注意的是:AI正在从“只看收入增长”进入“收入、CapEx、现金流、回报率”一起验证的阶段。Anthropic收入还在高速增长,但边际增速已经开始下降;OpenAI收入也很大,但烧钱速度更快。 所以这次不是AI逻辑结束,而是市场开始重新给AI资产定价。 涨得太快+利率太高+仓位太挤,是这次下跌的直接原因。 而未来真正决定AI牛市还能走多远的,不是ARR标题,而是资本开支最终能不能变成利润和现金流。

By 九一董哥

AI 泡沫破裂的反思

我对AI产业未来最大的担心,不是AI没有价值,而是AI基础设施的增长速度,已经开始跑在真实应用之前。 过去几年,AI经历了非常清晰的三个阶段。 第一阶段是AI算力:GPU、HBM、服务器、光模块快速扩张。 第二阶段是AI电力:数据中心开始争夺燃机、变压器、储能、电网资源。 第三阶段是AI资源:铜、铝、银、天然气、铀等上游资源开始被重新定价。 问题在于,边际需求突然爆发,不等于永续增长。 AI与2000年互联网最大的不同,是技术能力更强、融资能力更强、资本开支规模也更大。但也正因为如此,一旦产业从高速建设进入回报验证阶段,去杠杆过程可能更加猛烈。 现在最关键的矛盾,是AI基础设施建设速度,与AI应用创造现金流的速度并不匹配。 GPU当然有价值,模型也会越来越强,但到目前为止,大部分AI应用仍然是对人类知识和工作流程的效率提升,而不是创造一个完全不存在的新产业。 如果AGI需要5年、10年甚至更久,那么中间就会出现一个巨大的“空舱期”: 基础设施已经建好了,真正能够产生足够现金流的应用却没有跟上。 这就是第一个风险:AI过剩。 GPU、服务器、

By 九一董哥