跳到正文
海博社 Hyboox

博克船长

博克船长

A股有个传音控股,用便宜的旧库存卖涨价后的手机,

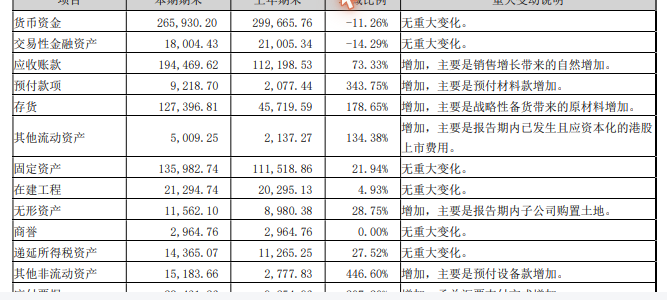
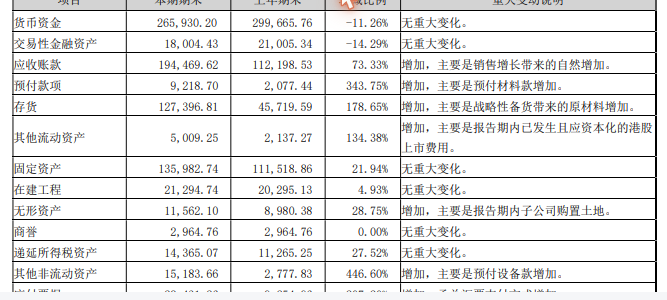
公司把存货从89亿人民币 干到189亿, 公司自己判断存储价格到 2030 年前都会上涨,这比我的判断要长很多,我认为已经见顶了。 非洲手机销量份额 53.1%,排第一;但非洲收入份额只有 19.2%,排第二。 今年 5 月和 8 月合计派息约 19.6 亿元,一边借钱一边分红,紧接着又在港股折价融资。 联发科是第二大股东。 它参与了长鑫科技科创板 IPO 的战略配售,作为基石投资者认购了江波龙港股;江波龙也反过来做了传音港股的基石投资者。 这种生意,如果存货跌价,是不是马上就熄火了?

引用到 X

这个对天孚通信有打击,迈威尔就同时握有 DSP、激光芯片、光互连技术和模块组装能力,从 A 股光模块厂的供应商变成了供应商兼竞争对手。

Lumentum 是全球最大的 EML 和 CW 激光芯片供应商,产品已经售罄到 2029 年初,明年部分产品有约 70% 的需求无法满足。 天孚通信,打击最大。 新易盛,打击次之 中际旭创,有打击,但最能扛。 源杰科技、长光华芯、光迅科技、太辰光基本不受影响。

这个对天孚通信有打击,迈威尔就同时握有 DSP、激光芯片、光互连技术和模块组装能力,从 A 股光模块厂的供应商变成了供应商兼竞争对手。
来自 hyboox.com
引用到 X

谷歌在 AI 上花了巨资,自己的主业却没因此多赚钱,反而开始被拖累,股价当天尾盘大跌 10%。

用 AI 改造搜索,等于在削弱自己最赚钱的业务。 今年资本开支计划 2050 亿美元,是去年的两倍多。 未来购买算力和能源的承诺,加上数据中心租约,总额超过 1 万亿美元。 已经连续两个季度自由现金流为负,这是谷歌上市以来第一次。 谷歌把 AI 算力卖给对手赚到的钱,比自己用 AI 赚到的还多。 同一天微软云业务超预期、开支也控制得住,股价上涨,两家的境遇形成了鲜明反差。

谷歌在 AI 上花了巨资,自己的主业却没因此多赚钱,反而开始被拖累,股价当天尾盘大跌 10%。
来自 hyboox.com
引用到 X

关于天孚的12亿存货,我特别讲一下

天孚通信三季度末存货12.74亿元,比年初的4.57亿元多出8亿多,这笔钱大部分压在有源光引擎上 能不能变现,要看有源业务起不起得来。 市场把存货暴涨读成明年订单的预告,我们看到的是一笔下在毛利只有37%、空间还在收窄的业务上的注。 主要是因为1.6T正在换方案,这批存货能用上的窗口大概只到2027年,说不定窗口期已经在变了。 先看存货放在哪。 无源器件不怎么压库存,FAU、陶瓷插芯、透镜的原料是陶瓷、玻璃、光纤,便宜,值钱的是精密加工的工艺。 所以上半年无源收入涨了77%,也用不着囤十几亿元的货。 有源光引擎正好相反,很吃料,要外购EML或CW激光芯片、PD等器件,芯片单价高,缺货时还得提前高价锁定。 存货从4.57亿元涨到12.74亿元,同一时期有源收入反而下降了约20%,公司自己的解释也是缺料、战略备货。 现在就清楚了:收入增长和应收账款主要由无源撑着,多出来的8亿多存货主要压在有源这边。 把存货押给有源,船长也不傻,得先看有源的兑现记录。 今年5月到7月,天孚的说法是泰国有源产线逐月爬坡,结果爬了个寂寞:泰国厂房建好了,客户认证也通过了,有源收入照样没起来

引用到 X

我已经说了,天孚通信不像财报造假,但财报质量也不怎么好,我说的质量,没有说它的盈利能力,两码事。

再讲清楚一点。 现在前5大客户,需要看年报才行。 存货是异动,也需要到年报才知道问题。 目前还没有大存大贷,这点不会是康美药业。 公司对坏账计提比如跌价的态度很不错。 经营现金流目前也正常。 值得怀疑的还是我前面讲的问题: 营收增长、扣非增长、毛利也大幅上升,从52%干到62,很牛逼,可是 应收款周转从65天拉长到87天,存货周转从49天拉长到131天。 既然你赚了那么多钱,可是回款很慢,这有点。。。。我不知道咋评论好。 公司解释: 毛利率上升可以来自产品结构变化:高毛利的无源器件放量,低毛利的有源光引擎被 EML 短缺压住。 存货可以说是为缺货备料。 账期可以说是大客户压款。 我认为解释的很好,但我们都计算的:有源业务收入在下降,存货却涨了近两倍。买进来的料最终要靠有源业务出货消化。 这TMD咋消化呢?你也能对得上了,存货你备料可以,但是有源业务毛利低还不说,关键是卖不动? 这不明摆的吗?你让投资这咋想? 这应该是股价暴跌的真相。

引用到 X

我还是再讲一下天孚通信同学。

我上次说了,应收款、存货、合同负债哪里有问题,没具体讲,今天股价暴跌,和我没关系,因为我没讲它的问题。 存货写的是战略性备货,非常高大上,市场不买账,你备货这么多,未来会不会减值? 另外想忽悠投资者也不容易,至少忽悠不了我,应收账款的增速是收入增速的3.5倍,这绝不是“自然增加”能解释的,这可能不是需求增加了,而是什么?我提示一下,天孚对下游的议价能力在变弱。信用减值损失增长155%,这是不是证据呢? 我没说是造假,虽然和造假的公式很像。 回到公司的基本面上来,它是中继旭创的上游,卖的是光模块里最精密的光学零件和光引擎,CO也有,我不知道客户是谁。 阶导怎样? 扣非:一季度48.44%,二季度约29.5%,三季度55.78%。二季度下降约18.9个百分点,三季度上升约26.3个百分点,二季度明显减速后,三季度又大幅重新加速。 这是表面的,800G到1.6T再到3.2T,可插拔到 CPO,EML 到硅光,如果搞错一步,就基本结束了。我认为天孚卡的还可以,真心不错,但架不住ASP会出问题,两头受气。 天孚无法控制上游的节奏,只能靠预付款锁货,这会占用大量资金。 AI光互连

我还是再讲一下天孚通信同学。
来自 hyboox.com
引用到 X

曾经A股最牛逼的股票,源杰科技,未来还继续牛逼吗?

最近跌的很惨,将来更惨? 从9月21日收盘1837.5元跌到今天盘中约751元,管理层称需求能见度到2028年,真正的分歧在2028年以后,可是你瞎逼逼,你的股票已经反应到2030年了。 10月1日的华盛顿调研纪要,称FCC可能从3.2T光模块开始限制中国产品,导致暴跌。1.6T光芯片降价传闻(同行长光华芯、仕佳光子都公告否认),实控人及一致行动人减持不超过0.2317%(上市以来首次),不多,但影响很不好。 10月13日三季度预告发布后继续走弱,因为扣非环比一般。 10月22日跌9.9%,英伟达在柏林GTC公布的CPO扩产合作名单里没有中国大陆厂商。 今天暴跌,微软当季资本开支452亿美元,环比增加,但低于分析师预期,反正是找个理由下跌。 硅光方案用CW外置光源替代EML,NPO方案在2027年放量,单颗光源的功率从70mW往100mW、150mW、300mW升级,这点我认为是确定的,技术升级吗。 市场担心的是什么?cpo,CPO量产时点一再推迟(SemiAnalysis曾称可能推到2028到2029年),远期如果光互连进一步下沉到芯片间(OIO),或者转向MicroL

引用到 X

算是不好不坏的消息,但对人类来说,算是重大利好

普京邀请泽连斯基到莫斯科进行和平谈判! 普京的助手乌沙科夫,10月27日对塔斯社表示:“如果泽连斯基真的想直接谈判,就应该来莫斯科。” 背景是挪威首相和芬兰总统给普京打了个电话,转达泽连斯基希望和普京直接会谈。那通电话的重点,其实是恢复俄、乌、美三方在阿布扎比的谈判。 据传:普京这次准备充分,给泽连斯基最好的晚餐:鱼子酱、花生米。 泽连斯基给普京带来,乌克兰红菜汤、基辅炸鸡。

算是不好不坏的消息,但对人类来说,算是重大利好
来自 hyboox.com
引用到 X

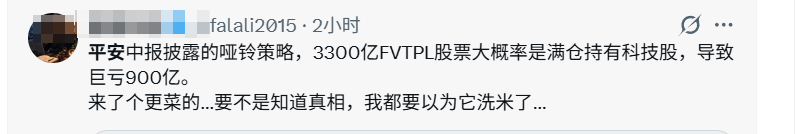
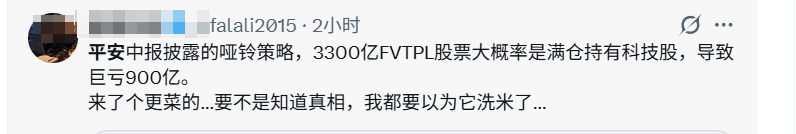
300亿FV­T­PL股票大概率是满仓持有科技股,导致巨亏900亿。

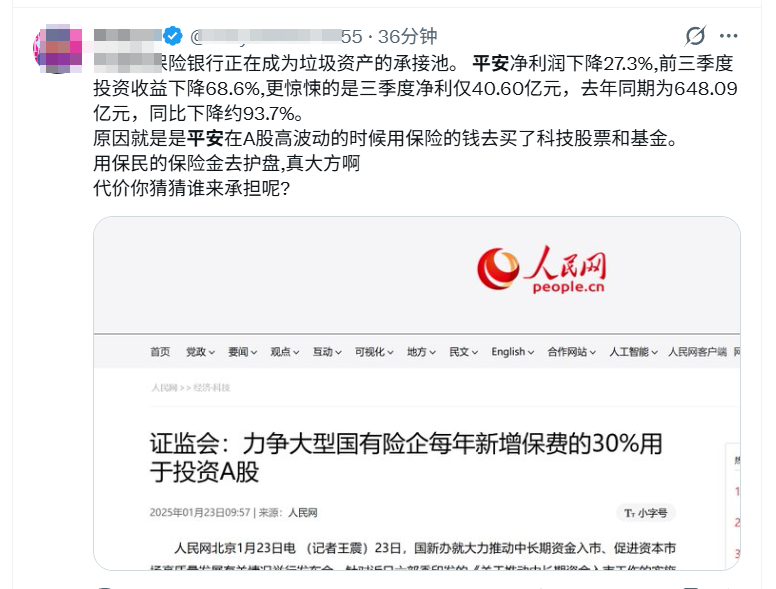
中国平安炒股亏了900亿?为国家队接盘了? 公开记录里,平安寿险过去两年频繁举牌的,主要是农业银行、邮储银行、招商银行等高股息银行的H股,和“科技股”恰恰相反。 正确的讲话是: 股市在三季度大跌,叠加去年同期的高基数,导致平安三季度净利润大幅下降,但保险主业的营运利润仍在增长。 没有办法判断是为X接盘了。

300亿FV­T­PL股票大概率是满仓持有科技股,导致巨亏900亿。
来自 hyboox.com
引用到 X

国外海力士那么赚钱?为什么国内的内存公司

佰维存储爆雷? 一样的把戏,看佰维存储公告称,第三季度营业收入为61.42亿元,同比增长130.67%;归属于上市公司股东的净利润为16.02亿元,同比增长525.34%。前三季度营业收入为217.17亿元,同比增长230.30%;归属于上市公司股东的净利润为87.68亿元,同比增长28728.12%。 真相是什么? 同比增长的数字很好看,那是因为去年基数低; 看环比,营收、利润、利润率都在明显下滑,而且第一次出现了存货跌。这太要命了? 说明内存跌价了。 NAND涨价的速度降得最快,夹在中间的模组厂最先受挤压。 德明利带头砸第一波,这次换你了?

引用到 X

对联,今晚大事

美联储会议 虽然通胀超过预期,但不会加息的, 这点市场已经有预期,关键是12月,很多认为要加息,我不这么看 高盛说:关税、能源、AI统计误差,通胀都是“暂时的”,在为美联储不加息开拓。 今晚问沃什,什么时候加息,他会回答:安排在下次。 至于是下次中的几次,12月,1月、3月。。这个次,就很难猜测了。

引用到 X

收藏到桌面