跳到正文
海博社 Hyboox

博克船长

博克船长

看看天孚通信三季报

打字太累,搞简单点 看了好几个,这个算是有点靠谱的,净利润不措,比二季度差那么一丢,股价暴跌了60%。 刚才看了几个,拓荆,这个字打字还真不容易,靠投资收益赚钱的,摩尔盈亏平衡,不赚不亏。天孚业绩、增速、质量算是不错的,但我以前认为它是不行的。 结果不行的变成最好的,这太励志了,我一直以为就是一个组装厂,还不如富士康?闲鱼真的翻身了? 现在可能要改变看法:是"高壁垒精密器件平台"。no no no,在仔细看报表,应收款、存货、合同负债好像有点不对。 马上就该轮到大佬:明天中继旭创财报。

引用到 X

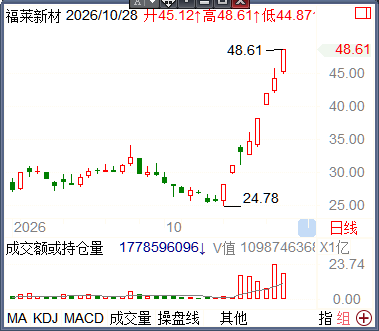
今天刚刚讲福来新材,看前面的推文

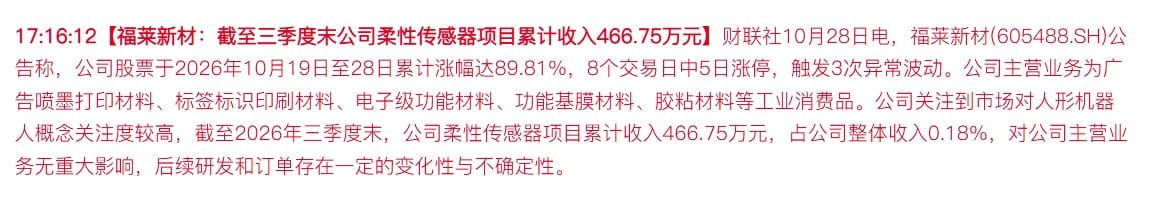
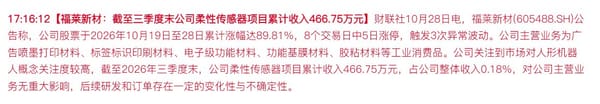
然后三季报就出来了,亮瞎我的眼睛,柔性传感器(电子皮肤)累计收入却只有466.75万元,看清楚,比摩尔线程还差,摩尔还有2000W。 8天快翻倍了,电子皮肤只卖了466万元,这个实在说不过去,让我们投资人情何以堪? 这个三季报有点冷:我重复一下,柔性传感器累计收入只有466.75万元,占总收入的0.18%。 那些订单呢?灵心巧手10万套、中科斯际20万套,签约时的数字一个比一个响亮。到了报表上,加起来还不如一个股民的资本多。 主业更难看。三季度营收9.21亿元,归母净利润只有411万元,同比少了七成,环比少了近九成,毛利率不到14%。收入越做越大,钱却越赚越少。 公司今年给管理层定的考核目标是扣非净利润8000万元,或者柔性传感器卖到3000万元,二选一。现在一个都看不到希望。 这不是一家机器人公司,是一家借机器人概念涨价的印刷材料公司。追到这个价位的人,买的不是电子皮肤,是下一个接盘的人。

今天刚刚讲福来新材,看前面的推文
来自 hyboox.com
引用到 X

摩尔线程,乖乖,三季报看起来可以哦

摩尔线程赚了2000万,现金流出11亿,2000万,和我这次股灾亏的差不多。 三季度归母净利润4926万元,扣非约2000万元,主业第一次单季转正。 收入在加速:一季度7.4亿元,二季度约10亿元,三季度15.5亿元,一个季度比一个季度跑得快。 不过有两处不对劲。 一是毛利率一路往下走,去年约65%,今年上半年57%,三季度单季算下来只有50%左右,卖得越多,单位利润越薄。 二是现金流,三季度经营现金流流出约11亿元,上半年末存货已经是半年收入的两倍。 账面上赚了2000万,现金却流出11亿,扩张还是靠家底在垫钱。12月7日还有约四成股份解禁,香港上市也在推进。 我第一次对这个公司感兴趣,是因为摩尔名字取的好,类似于摩尔斯密码之类的。

引用到 X

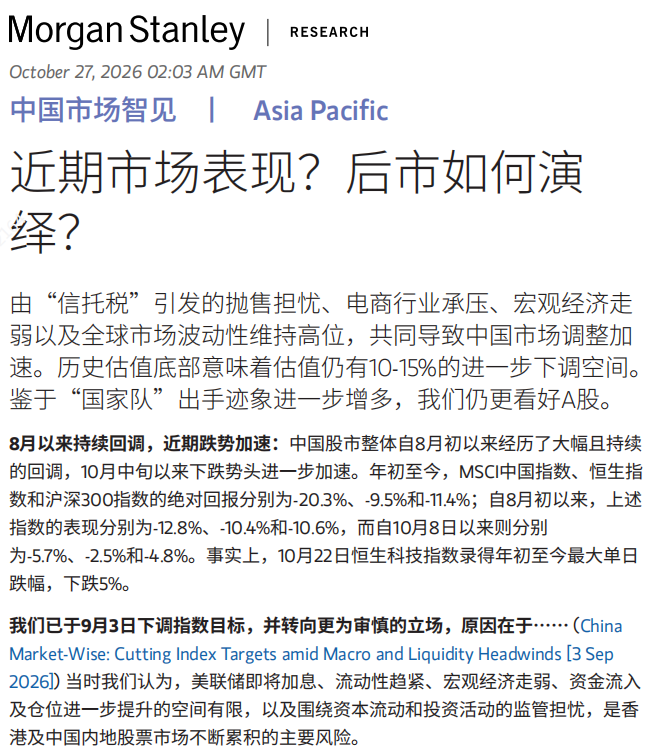
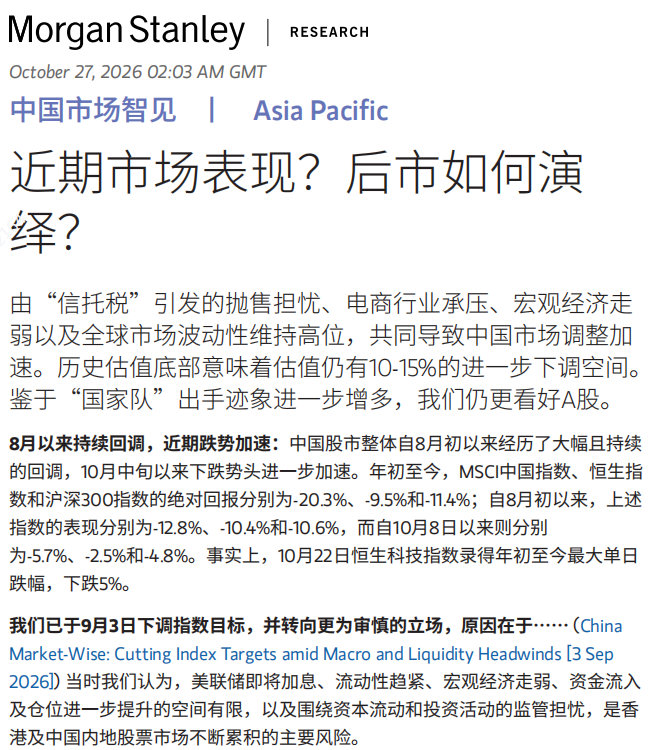
大摩的这篇文章对在哪里?错在哪里?

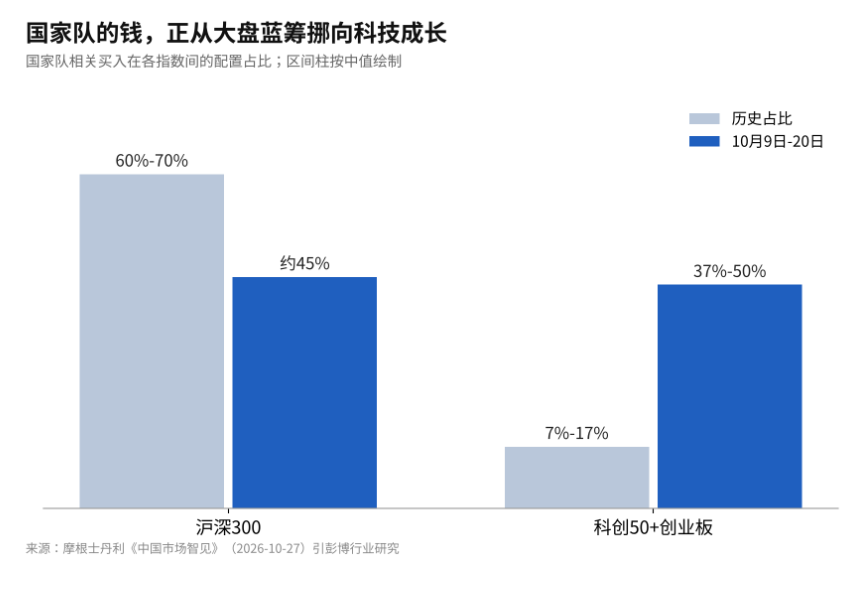
市场下行,是国外半导体下行导致的国内AI标啲下行,正好遇到了信托,不是信托导致了A股下行。 A股与美股AI和资本开支周期的联动。 两市成交额从6月底的约3万亿元降到1.46万亿元,公募基金的抱团仓位在被动松动,大型IPO又在抽走流动性。 更准确的说法应该是:海外半导体下行触发了国内AI标的的下跌,存量资金萎缩和抱团松动把下跌放大了,信托税只是在10月中下旬给港股加了一把火。 国家队的钱从大盘蓝筹想科技成长挪动也是真的。 大摩值得同意的观点:国家队出手之后,A股在一两个月内出现反弹的概率较高,今天创业板指涨3.4%、成交额放大到1.63万亿元就是例证。 这个逻辑显然是错的:更看好A股、看淡港股,显然港股的价值可能不比A股差。 你问我A股是不是见底了?我的态度非常明显,见底了,观点也非常明显,房地产接近见底。

大摩的这篇文章对在哪里?错在哪里?
来自 hyboox.com
引用到 X

中继旭创值多少钱?

中际旭创的17家机构,平均目标价1392元,最高2645元,最低430元。 高盛7月把A股目标价从1187元上调到2581元,理由是英伟达把3.2T光模块的需求提前了;摩根士丹利给H股的目标价是1385港元;群益证券则从1000元下调到了650元。目标价最高和最低相差6倍,这说明机构之间的分歧非常大。 其实目标价就是机构的一种笑料,而傻傻的股民还把它当标准。 1.6T光模块每年都在降价,CPO(光电共封装)普及之后,价值可能向台积电这类封装厂转移;中际旭创在可插拔光模块的份额已经接近一半,继续提升的空间有限。另外,上半年经营现金流也走弱了。 需要一次放量暴跌才有机会。

引用到 X

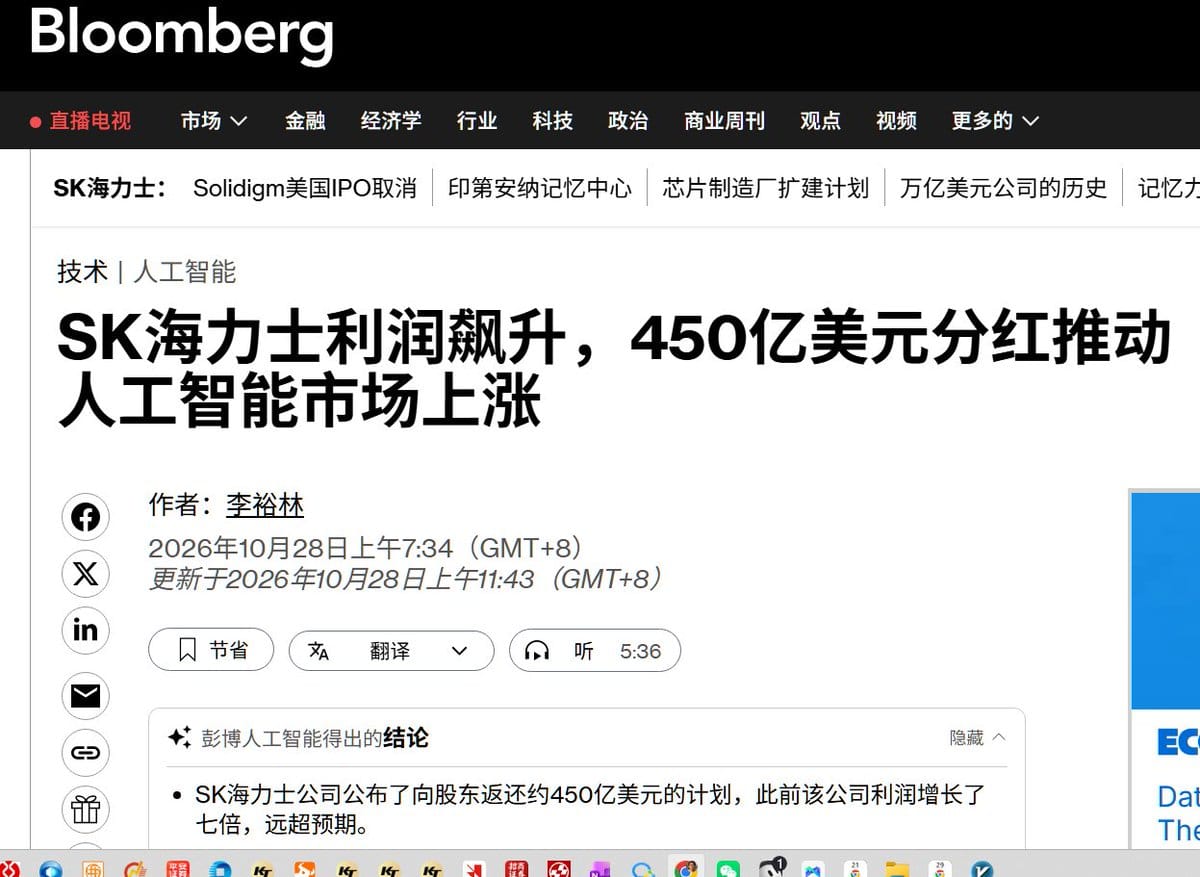
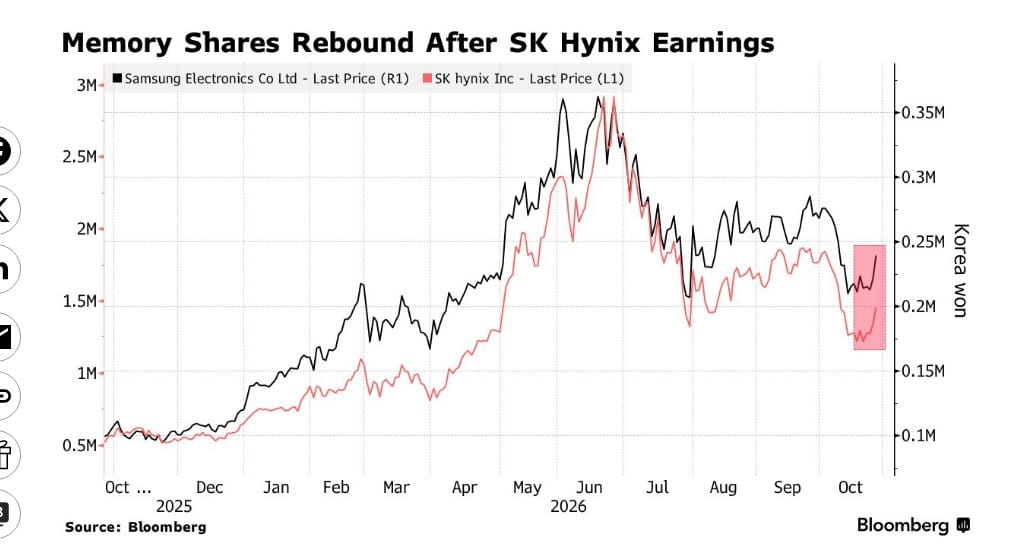
这个彭博说的:全球第二大内存芯片制造商SK海力士重申,预计英伟达加速器所需的关键组件短缺问题至少会持续到2030年。

SK海力士在首尔股市的股价上涨超过10%,三星股价上涨超过9%。 根据麦格理银行的研究,内存目前约占人工智能数据中心所有相关支出的三分之一。 我上篇文章认为,内存需求的斜率在放缓,意味着内存周期性见顶,我错了吗? 有几个现在是确定的: 涨价的“斜率”,也就是涨价速度已经过了最快的时候,这次海力士的数据反而证实了,这个忽悠不了我。 明年会涨价吗?我之前说的是高位盘整,海力士说不可能,要到2030年才下行,麦格理预计HBM价格2027年会翻倍以上,2027年行业盈利大概率不低于2026年。高盛测算当前股价隐含“2027年行业盈利下降65%”,这和我预测的有差距。 没办法,我只能说,2027年,明年内存还会涨,但涨不了多少是正确的判断。也就是现在的内存股会反弹,但不会到新高了。 看看海力士的真相: 海力士三季度DRAM的综合售价环比涨了二十几个百分点的高位,二季度约为30%;NAND售价环比涨了约25%,二季度约为55%。价格还在大涨,但涨幅在收窄,NAND收窄得尤其快。 这是明显的证据,涨价缓慢了,明年还能涨到天,鬼才信,我相信驼峰曲线。 还有一个最有力的增加,说内存可

这个彭博说的:全球第二大内存芯片制造商SK海力士重申,预计英伟达加速器所需的关键组件短缺问题至少会持续到2030年。
来自 hyboox.com
引用到 X

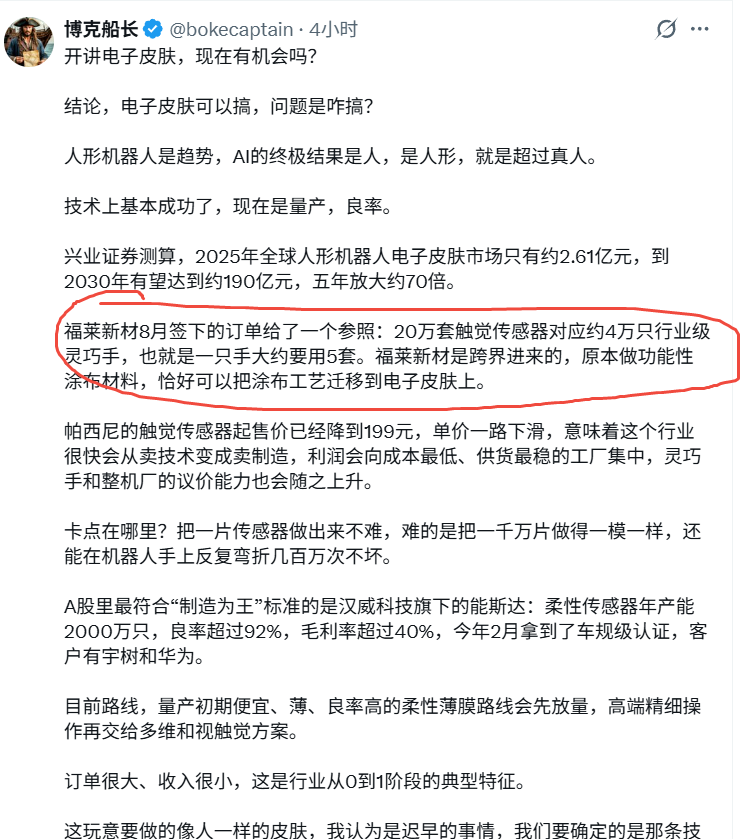
开讲电子皮肤,现在有机会吗?

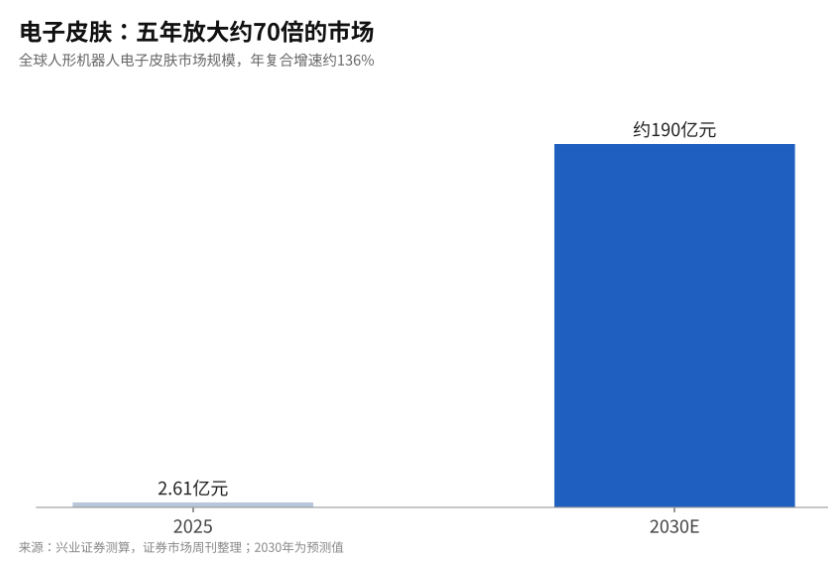
结论,电子皮肤可以搞,问题是咋搞? 人形机器人是趋势,AI的终极结果是人,是人形,就是超过真人。 技术上基本成功了,现在是量产,良率。 兴业证券测算,2025年全球人形机器人电子皮肤市场只有约2.61亿元,到2030年有望达到约190亿元,五年放大约70倍。 福莱新材8月签下的订单给了一个参照:20万套触觉传感器对应约4万只行业级灵巧手,也就是一只手大约要用5套。福莱新材是跨界进来的,原本做功能性涂布材料,恰好可以把涂布工艺迁移到电子皮肤上。 帕西尼的触觉传感器起售价已经降到199元,单价一路下滑,意味着这个行业很快会从卖技术变成卖制造,利润会向成本最低、供货最稳的工厂集中,灵巧手和整机厂的议价能力也会随之上升。 卡点在哪里?把一片传感器做出来不难,难的是把一千万片做得一模一样,还能在机器人手上反复弯折几百万次不坏。 A股里最符合“制造为王”标准的是汉威科技旗下的能斯达:柔性传感器年产能2000万只,良率超过92%,毛利率超过40%,今年2月拿到了车规级认证,客户有宇树和华为。 目前路线,量产初期便宜、薄、良率高的柔性薄膜路线会先放量,高端精细操作再交给多维和视触觉方案

开讲电子皮肤,现在有机会吗?
来自 hyboox.com
引用到 X

马斯克说自己染上了AI梅毒?是不是真的?

刚刚看到他做的AI时装秀,这有点牛逼,但也有点恶心。 还有他昨天说机器人对 RAM 的需求将超过地球上其他所有领域,因为机器人必须处于物理实体之中,才能操纵原子、改变现实世界。 要我说,最重要的是皮肤,内存再多,如果不能给你一个AI女友和你现在的女朋友一样的皮肤。。。。 教皇开场,穿一件夸张的白色大衣; 普京,穿彩虹旗配色的连衣裙; 拜登,戴墨镜,坐着轮椅; 马斯克,先只穿一条印着 X 的内裤,走着走着变成一身印有 Tesla 的太空服; 特朗普,穿 LV 品牌的橙色囚服,身侧挂着手铐; 金正恩,一身很张扬的造型; 扎克伯格,一身爬行动物鳞片装,影射网上“蜥蜴人”的梗; 奥巴马,连换几套从复古到未来风的衣服,最后一套上写着“Hope”; 莫迪,穿 LV 风格的服装; 哈里斯,穿暴露的上衣,有报道称是“竞选风两件套”; 比尔·盖茨压轴,手里举着写有“Runway of Power”的屏幕,最后屏幕变成 Windows 蓝屏,暗讽那几天刚发生的微软全球宕机。 恶心但好看

引用到 X

这些都已经被时代抛弃了,你还买这些?

我说错了,不是被时代抛弃了,而是没有时代了,现在是内卷、出海、创新时代,你还守着哪些老的股票,就像守着你的老情人一样,她没有青春了,可以坚持,但并不能花开呀。 第一个就是茅台,甚至各种茅,就是搞价值投资、吃股息,也发不了财大,反正白酒的那个金发姑娘变成了老情人了。 第二个家是吉比特,未来游戏被AI击败,这是大势,这个算是中年的老情人了。 第三个宁德时代,这个我没说她不青春,只是可能过了电池高速发展的时代了,过剩了,很多比她年轻的。 第四个恒瑞医药,这个不是golden girl了,原因我以前说过。 第五个海天味业,公司是好公司,可惜未来10年的消费就那样,我估计榨菜票都比它好。 第六个隆基绿能,还是洗洗睡了吧,光伏什么时候再来好光景? 第7个爱美客,这个不能算做经济下行,大家都化妆爱美,暧昧都没有了。 其他不说了,长春高新,让你一直高兴不起来,中国中免,免不了的要亏钱,金龙鱼变成了铜龙鱼,爱尔眼科,好好爱你的眼睛,通策医疗。。。。 对了,对于李X培的地产股万科,我还是非常看好的,房地产要比AI好很多,懂的自然懂。

引用到 X

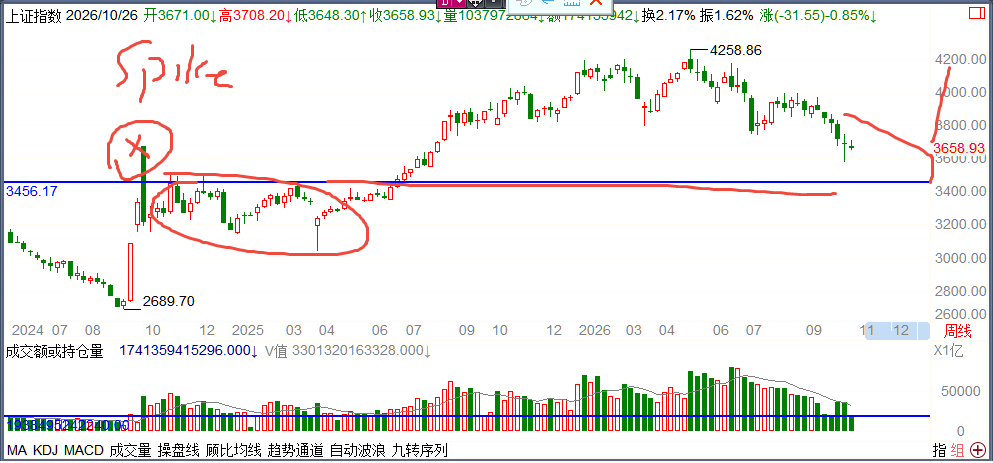
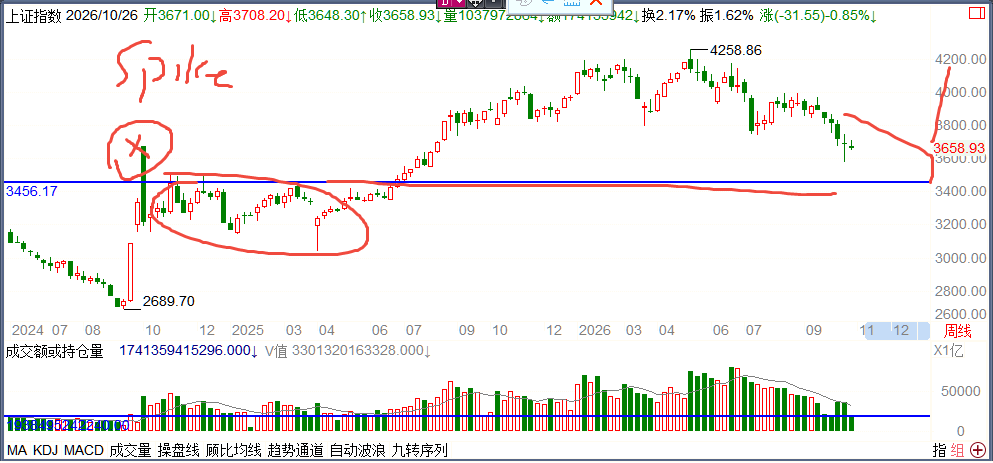
中国上证指数极限下跌的位置上3500点?

为什么? 看看2024年大救市,这个时候比4万亿放水厉害多了,上证指数超级大涨,后来突破点是3500点前后。 这次回调最低也到了3574了,74广东话叫去死。 现在的问题是,现在和924比,真的会跌破3500吗? 如果跌破3500,我会坚定不移的看3000点,因为市场认为比2024年经济还要差。 我就用一个数据来说明,现在可能是底部,房地产,房地产明年接近底部,现在可能买房是真的可以了,这样看,中国经济来到了底部。 难道你还指望中国来个2008年那样的或者1929年那样的经济危机? 在目前的情况下,可能吗?现在的治理要比10年前好很多,这点得承认。 有人说离岸税?交税是公民的义务,凭什么有钱人在巴厘岛等离岸的地方逃税呢? 为国交税,我认为是一件快乐的事情,美国不是这样吗?

中国上证指数极限下跌的位置上3500点?
来自 hyboox.com
引用到 X

收藏到桌面