跳到正文
海博社 Hyboox

九一董哥

九一董哥,职业投资人,专注成长投资与产业趋势研究。 通过产业趋势、技术突破、商业模式和财务兑现,寻找未来5-10年的确定性成长机会。九一投资、海博社创始人,分享投资研究、企业分析和真实交易记录。

China
九一董哥

日本会出现债务危机吗?会导致全球股市暴跌?

日本财政确实在恶化,30年期已经4.15%、10年期昨天刚破3%。 2026年度预算:税收83.7万亿,纯利息占税收约15.6%。 危机并没有爆发,为什么? 欠债260%的国家为什么不倒?因为债主是它自己 先说大家最容易被吓到的数字:日本政府欠了1145万亿日元,是它一年GDP的2.6倍,全世界最高。 听起来明天就要完蛋对吧? 问题来了:这钱欠谁的? 九成以上欠自己国民的,其中接近一半,欠的是日本央行——央行是谁?政府自己开的印钞机。 左口袋欠右口袋的钱,你见过谁因为这个破产? 再看利息。今年日本政府付利息13万亿日元,确实是历史新高。 但很多人不告诉你另一半:日本政府今年收税83.7万亿,也是历史新高,六年前才60万亿出头。 利息在涨,收入涨得更快,政府还不起债的国家,最后都不是赖账,是印钱。印钱的结果是什么?货币贬值,物价上涨。 日元这几年跌成什么样,去过日本旅游的人都有体感——以前觉得贵的东西,现在中国人去了随便买。 爽的是游客,惨的是拿日元存款的日本老百姓:账户里数字没变,能买的东西一年比一年少。 这才是债务危机的真面目:没有爆炸声,只有购买力每年被

引用到 X

博通指引恰恰说明了风险,而不是成长

2028年AI收入2300亿,市场当成AI需求的铁证,我看到的是相反的东西:这份指引恰恰说明ROI还没被验证。 博通订单排到2028年,供不应求,说明AI资本开支根本不是泡沫。 博通的收入是谁的成本?是谷歌、Meta、Anthropic、OpenAI的资本开支。上游卖铲子的赚翻,从来不能证明挖矿的能回本。2000年思科崩盘前一年,订单和指引比这还漂亮。 真正该看的是另一段话,大部分人跳过去了。 博通最大的客户,买芯片的钱是借来的。 2027年Anthropic将取代谷歌成为博通第一大客户,明年拿5吉瓦,后年10吉瓦。但Anthropic自己付不起这个钱——博通拉着阿波罗和黑石搭了融资机制,帮客户借钱买自己的芯片,规模数千亿美元。 这个结构25年前有个名字,叫vendor financing。朗讯、北电当年就是垫资给运营商买自己的设备,财报连续超预期,直到运营商还不起钱。 当客户的购买力靠加杠杆而不是靠自己的收入,卖方的订单就不等于买方的回报。 博通的客户要拆成两半看,一半是真金白银,一半是融资滚动。 谷歌、Meta这一半没问题,capex用经营现金流付,广告收入实打实

博通指引恰恰说明了风险,而不是成长
来自 hyboox.com
引用到 X

中国经济年底就有好转,这也是不刺激的理由,

大家知道,成也房地产,败也房地产,地产,看我前面分析,下跌空间即使还有,但居民负担是实实在在的减轻了,我不是为xx辩护,事实最近的地产基本稳定了,核心地段都反弹了。 没有牛市,至少也没熊市,除非美股不行。 别把新兴经济看的太重,地产才是顶梁柱。不是吗?

引用到 X

全球股市sell off和债券市场有关,逻辑到底是什么样的?

今天看到财X社改编了我下面这个文章,里面讲到债券的上升和中东/伊朗冲突、油价高企、粘性通胀、财政赤字发债、美联储可能加息有关,我的逻辑是这些会导致公司的盈利下降。 我们看看,标普500指数上升实际上是能源板块上市,YTD为42%,能源上升推导不出经济繁荣,推导不出全球经济有韧性是忽视了能源价格的上市。 还有,FactSet 口径统计,Q2 2026 混合盈利增速 50.4%,剔除 Alphabet 和 Amazon 的投资收益后是 32.0%。那篇文章就认为,创下了有记录以来最为强劲的季度表现之一, 其实,这些数字是很虚的,里面有大量的非经常性投资收益,主营收益并不强劲。 说债市的流动性稳定也是站不住脚的,30 年期盘中触及 5.33%,2007 年以来最高,贝森特把国债回购规模翻倍到 40 亿美元。这个细节对多空都是决定性的:多头看到官方有托底意愿,空头看到 40 亿在几十万亿的市场里等于零。 那篇文章它自己承认30年期破5%的红线失效了,转头又把10年期的5%立成新红线; 说债市"平缓有序",可财政部都被迫翻倍回购长债了,有序的市场需要救吗? 这个"什么给股市致命一击"

引用到 X

看到都在刷Fable 5.1开始反蒸馏,对国内模型有什么影响?

Anthropic昨天发Fable 5.1,都在刷8项跑分第一,IPO估值2万亿。 还有在扒反蒸馏机制,说要卡国内大模型脖子。 反蒸馏堵的只是一种改历史上下文、再把思维链重放一遍的手段,而且只对新注册API账户生效。正常调用照样返回思维链。 其实国内头部很早就走纯RL的路,不靠抄作业。这个对A股公司影响很小,别费劲去找票了。 真正看的是价格表。输入10美元、输出50美元,一分没动。只砍了缓存读取,从1美元降到0.25美元,砍掉75%。 什么意思? 跑代码审查、遍历整个代码库这类agent任务,光重新翻旧资料就要吃掉一半以上的token,深有体会... 这块砍掉75%,整体使用成本最多降45%,前沿模型第一次把agent的账算平了。 AI应用不是不好用,是用不起。一个任务几十块钱成本,谁敢放量。现在成本掉一半,能跑通的场景一下子多了。 海外降,国内也会跟,调用量涨得会比价格降得快,典型的降价换量。 现在关注推理端,不看训练端。训练算力是资本开支,有天花板;推理算力跟着调用量走,量起来才是持续的。 国内推理芯片和应用侧的商业模型,今年下半年才真正进验证窗口。

引用到 X

这次中东战争,开启了原油二次上升,美股压力加大,昨晚下行

全球真正紧缺的,可能不是原油,而是炼油厂。 美国取暖油对原油价差突破106美元/桶,柴油逼近5.63美元/加仑。原油涨是一回事,成品油涨得比原油更快,才是炼化真正赚钱的时候。 A股三大民营炼化,逻辑完全不同: 荣盛石化是规模龙头。浙石化4000万吨炼油产能,优势在PX、乙烯和“减油增化”,综合实力最强,但并非柴油行情最纯标的。 恒力石化是效率龙头。2000万吨炼化+1160万吨PTA,产业链完整,胜在成本和运营效率。 真正值得盯的是恒逸石化。 它的800万吨文莱炼厂就在东南亚成品油缺口中心。2026H1炼油毛利率28.16%,文莱景气直接推动公司半年净利59亿;更重要的是,1200万吨二期已经启动,2028年底目标投产。 所以这轮炼化行情,我的排序是: 综合实力看荣盛,经营效率看恒力,柴油裂解价差弹性看恒逸。 如果全球缺的从“原油”变成“成品油”,恒逸可能才是这轮真正的黑马。

这次中东战争,开启了原油二次上升,美股压力加大,昨晚下行
来自 hyboox.com
引用到 X

真正的大雷,可能不是AI泡沫,而是全球债券市场。

现在最危险的信号是:日本可能9月加息,美联储也被市场重新定价,全球“中性利率”正在一起往上抬。 过去几十年,日本零利率一直是全球资金最重要的锚。一旦日本加息、日元升值,套利资金开始回流,全球债券和高估值资产都会承压。 更麻烦的是美国。彼得·希夫甚至警告,10年美债收益率可能突破8%。 8%是否会到,我不知道。 但有一点已经越来越清楚: 全球正在告别低利率时代。 如果长债收益率继续失控,最后杀的不会只是债券,而是AI、高估值成长股、房地产,以及所有靠低利率撑起来的资产。 真正的大雷,正在从股市下面慢慢浮出来。

引用到 X

英伟达为什么要花35亿,请对手来抢自己生意?

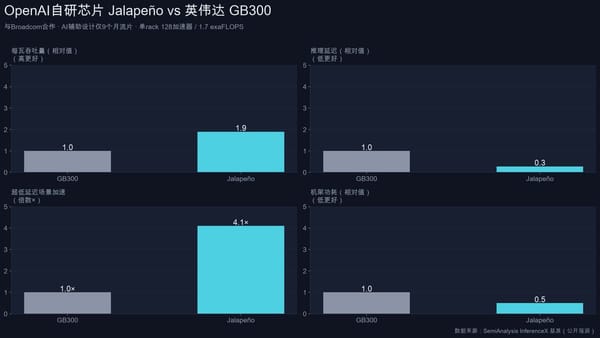
看到有人聊英伟达投35亿美元买联发科的可转债这事,大多人第一反应,又来循环融资。 OpenAI那几笔,是我给你钱、你回头买我的卡,钱转一圈变回我的收入。 但这笔不是,联发科拿了钱,不买英伟达GPU,一分收入都不回流。 那英伟达图什么? 联发科发了39亿美元零息可转债,英伟达一家吃35亿,转股溢价大概15%。股价起不来,它就当个零息债主。起来了,变股东,下行被封死。 真正的交易在,联发科接入NVLink Fusion。 云厂商想自研ASIC绕开英伟达,最难的不是算力核心,是SerDes、HBM集成、多die封装、机柜级散热和电气验证。英伟达把这堆做成了一个预验证底座,你可以不买我的芯片,但你的自研芯片得插进我的机柜、走我的互联、用我的内存架构。 丢的是GPU收入,留下的是网络、NVLink C2C、NVHBM、机柜和软件。 反过来想,更有意思。要真觉得NVLink Fusion稳赢,把标准免费开放就够了,为什么花35亿买人接入? 肯付这个钱,说明ASIC的威胁是真的,互联这一层也有人在抢。所以英伟达买的不是联发科,是ASIC这条路的入口。 赌赢了,客户越自研,它越稳,

英伟达为什么要花35亿,请对手来抢自己生意?
来自 hyboox.com
引用到 X

内存涨价结束了?我觉得市场又走到了另一个极端。

答案:没结束,只是“什么内存都涨”的阶段快结束了。 3Q26传统DRAM合约价仍预计环比涨13%-18%,8月底服务器DRAM仍然缺货;HBM继续挤占产能,SK海力士甚至判断短缺可能延续到2030。 真正的变化是分化:消费DRAM涨幅在放缓,NAND到2027下半年可能转松,但HBM、服务器DDR5仍是AI最硬的瓶颈。 所以现在不是不能投内存,而是不能闭眼买存储。接下来只看三件事:HBM、服务器DDR5、国产替代。价格涨不涨已不是核心,利润和份额能不能继续涨才是。

引用到 X

AI最大的风险,也许不是泡沫,而是这个泡沫活得太久。

我经常把今天的AI和当年的中国房地产相比。 房地产从2005年前后就不断有人唱空:房价太高、杠杆太大、泡沫迟早破。很多判断都对,但房价又涨了十几年。 为什么? 泡沫不是因为贵而破,而是因为赚不到钱才破。 房地产疯狂的时候,资产回报远高于贷款利率。只要赚20%的生意还能借到5%的钱,加息几个点,很难阻止资本继续涌入。 结果就是房地产吸走银行资金、居民储蓄和社会资源,自己越来越繁荣,消费和很多实体行业反而越来越弱。 今天的AI正在出现类似现象。 前段时间,连RTX 5090这样的民用显卡,部分市场租价都曾接近1美元/小时。即使租价已经回落,只要利用率够高,算力投资的潜在回报仍然很诱人。 所以,美联储4%、5%的利率,真能阻止AI投资吗? 只要AI资本回报率还在20%、30%,很难。 更重要的是,AI的需求可能比房地产更硬。 房子太贵可以不买,AI越来越便宜以后,企业却很难不用。 最有意思的是,很多AI空头每天都在用AI寻找证据,证明AI没有需求。 所以我不太关心AI是不是泡沫,我只关心三个数字: 算力租金、利用率、资本回报率。 当GPU供给过剩、租金下跌、利用

引用到 X

收藏到桌面