
全球股市sell off和债券市场有关,逻辑到底是什么样的?

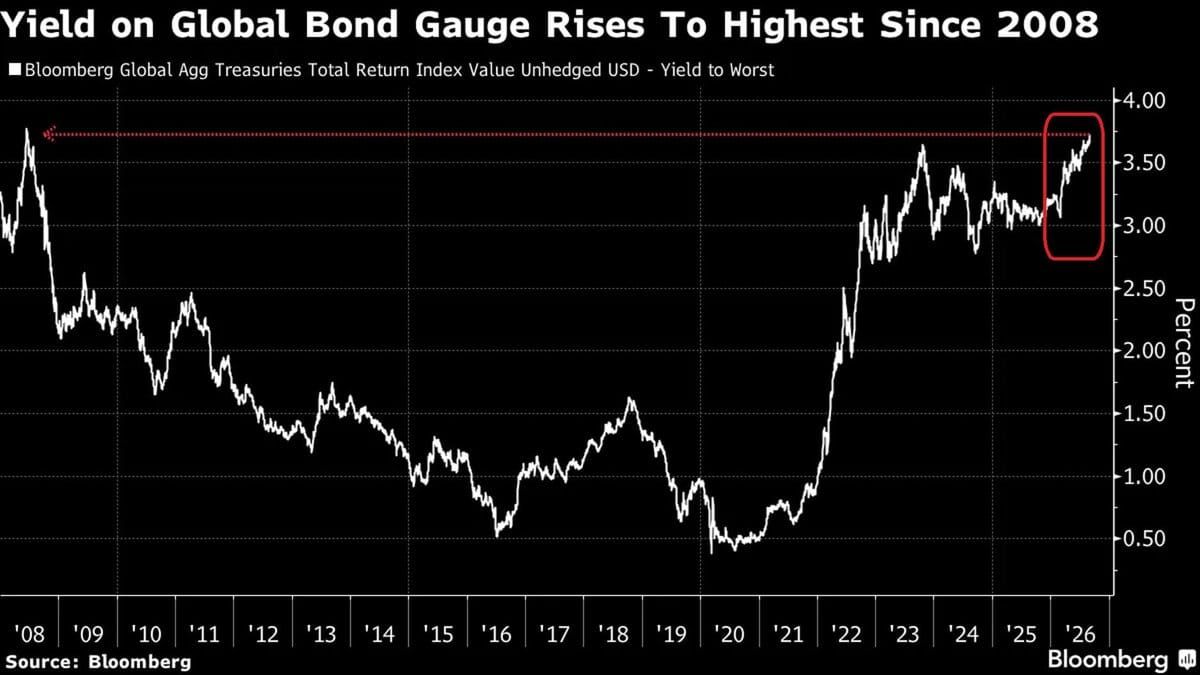
今天看到财X社改编了我下面这个文章,里面讲到债券的上升和中东/伊朗冲突、油价高企、粘性通胀、财政赤字发债、美联储可能加息有关,我的逻辑是这些会导致公司的盈利下降。
我们看看,标普500指数上升实际上是能源板块上市,YTD为42%,能源上升推导不出经济繁荣,推导不出全球经济有韧性是忽视了能源价格的上市。
还有,FactSet 口径统计,Q2 2026 混合盈利增速 50.4%,剔除 Alphabet 和 Amazon 的投资收益后是 32.0%。那篇文章就认为,创下了有记录以来最为强劲的季度表现之一, 其实,这些数字是很虚的,里面有大量的非经常性投资收益,主营收益并不强劲。
说债市的流动性稳定也是站不住脚的,30 年期盘中触及 5.33%,2007 年以来最高,贝森特把国债回购规模翻倍到 40 亿美元。这个细节对多空都是决定性的:多头看到官方有托底意愿,空头看到 40 亿在几十万亿的市场里等于零。
那篇文章它自己承认30年期破5%的红线失效了,转头又把10年期的5%立成新红线;
说债市"平缓有序",可财政部都被迫翻倍回购长债了,有序的市场需要救吗?
这个"什么给股市致命一击",答案是"波动无序时",讲的其实就是跌的时候会跌,没有明确的判断。



