跳到正文
海博社 Hyboox

九一董哥

九一董哥,职业投资人,专注成长投资与产业趋势研究。 通过产业趋势、技术突破、商业模式和财务兑现,寻找未来5-10年的确定性成长机会。九一投资、海博社创始人,分享投资研究、企业分析和真实交易记录。

China
九一董哥

如果加拿大真被美国逼到重新修复对华关系

加拿大其实挺尴尬。它是全球最大钾肥出口国,也一直想把LNG卖给亚洲;中国又是它仅次于美国的重要海产品市场,2024年加拿大对华海产品出口约13亿加元。正常情况下,中加贸易本来有不少互补。 结果前几年加拿大跟着美国对中国电动车、钢铝加税,中国随后反制菜籽油、猪肉、海产品。现在更有意思,美国自己又开始狠狠干加拿大,钢铁铝关税拉到50%,加拿大9月8日也准备等额反击。 我觉得市场真正没定价的,不是美加关税战,而是它会不会倒逼卡尼重新算一笔中国账。 真正值得交易的信号只有几个:加拿大是否松动中国电动车关税,是否重新谈菜籽油、海产品,或者对华表态明显变软。 如果四季度美加继续打,加拿大GDP、就业开始难看,这种概率会越来越高。

引用到 X

这轮特朗普如果真在会前再对中国商品加7.5%关税,我反而没那么悲观。

市场第一反应一定是:贸易战又来了,人民币承压,出口链挨打,港股先跌。 但问题来了,这还是2018年吗? 不是。 2018年美国加关税,中国企业确实丢掉了一部分直接对美出口,但后来发生了什么?供应链开始绕道越南、墨西哥、东南亚,中国企业甚至直接去海外建厂。最后美国降低了对“中国直接进口”的依赖,却没有真正摆脱中国制造体系。 所以特朗普这张牌现在最大的问题,是边际效果越来越差。 更麻烦的是,美国自己也越来越扛不住。国债已经超过40万亿美元,二季度GDP折年增速只有1.5%,汽油价格又明显上涨,中期选举马上就到。继续加关税,最后成本还是会落到美国进口商、零售商和消费者头上。 所以我判断,这轮关税短期利空中国资产,但很难改变中国制造业的全球地位。 真正值得关注的反而是三条线: 一是低美国依赖的高端出海; 二是稀土、永磁、镓锗这类战略资源; 三是半导体设备、自主可控。 北方稀土、中国稀土、北方华创、中微公司、拓荆科技,我都会重点盯。 特朗普不是没牌。 只是现在每打一张牌,美国自己也要付钱。 这才是这轮贸易战和2018年最大的不同。

这轮特朗普如果真在会前再对中国商品加7.5%关税,我反而没那么悲观。
来自 hyboox.com
引用到 X

特朗普真的是在让美国更伟大吗?

9月24号大会之前,美方准备以"产能过剩"名义再加7.5%关税,凑一起变20%。7月已经加了12.5%,这次是补那7.5%的缺口。 市场的第一反应大概是,又一次会前施压,惯用套路。 我觉得这个理解漏了一层。这7.5%不是掀桌子,是精确卡在双方早就谈好的20%红线里面,一分没多加。去年10月他放过狠话,直接威胁155%。这次呢,卡着线走。真有牌的人不这么打,是先摊牌。反复在自己划的线里做动作的,往往是想在国内政治上交差,手里没剩太多能真正掀桌的东西。 数据摆一下。美债8月19号破了40万亿。二季度GDP年化1.5%,一季度还有2.1%,在放缓。密歇根消费者信心8月初掉到51,7月是55.2,多年低位。30年期美债收益率在近20年高位,市场对美债风险溢价要的越来越多。 这个局面下,加税更像是姿态大于实质。真正决定后面走势的不是9月24号,是11月10号休战到期能不能续。续不上才是升级窗口。 标的上,我更关注对美出口敞口本来就不大的新能源、光伏、锂电,这次被点名但实际挨打有限。反而是自主可控、半导体设备、稀土这类真反制筹码,每次摩擦都是验证。出口链里议价能力弱的纺服代工,是真金白银

引用到 X

GE Vernova放了个新品,中压UPS,MV-UPS,2027年年中发货,年底第一个项目通电。

我刷到的时候差点划过去,琢磨两天,觉得这事儿被市场看浅了。 先说是干嘛的。AI工厂最要命的不是没电,是电"抖",GPU负载几毫秒内满载空载来回跳,传统UPS扛不住。GE的思路是别在低压侧垫BESS了,直接在中压层把电网和负载串联式隔离开,跟市面上常见的并联式BESS不是一回事。 市场现在把它归到"电气化业务新增SKU"这个框里,跟固态变压器一起讲。这个理解漏了一层。 问题来了:这东西的技术门槛到底有多高?我一开始以为是燃机那种材料级护城河,查完发现不是。MV-UPS用的拓扑(MMC链式换流器)是电网行业玩了几十年的成熟技术,GE干的是系统集成和控制优化。难的不是"造不出来",是"怎么拼得又快又稳"。 这里才是关键:MV-UPS的技术谱系跟STATCOM更近,跟BESS反而更远。国内在这条线上底子不薄——许继电气2019年就在湖南紫霞500千伏变电站投运了35千伏/±120兆乏高压链式STATCOM;南瑞继保、中国西电在柔直换流阀这块是全球第一梯队,昆柳龙特高压工程的控保系统都是自研的。"MMC+储能"这个底层能力,国内不缺,甚至更强。 真正的差距不在技术,在场景应用的空白。国

引用到 X

中国的消费复苏了吗?吃惊中。。。

看了拼多多、京东这两份中报放一起看,我的判断是:可惜,还没有。 先看数据。拼多多Q2营收1124亿,利润272亿同比降12%,研发涨40%;京东Q2营收3464亿,同比下降2.9%,零售收入同比降4.7%,但经营利润从去年同期亏损9亿变成盈利45亿。两家利润变化方向相反,但背后逻辑其实是一回事——都不是需求端在推动。 如果消费真的在复苏,最先反映的应该是收入增速,不是利润。京东这季度收入是负增长的,利润改善靠的是降本增效和外卖减亏,说白了是"少花钱"换出来的利润,不是"多卖货"换出来的。 拼多多这边收入还在涨,但利润被自己主动砸进去的研发和千亿扶持吃掉了。一个是收缩着赚钱,一个是花钱换增长,两条路径完全不一样,但共同点是——都没有一家的核心电商收入增速是在明显加速的。 这里才是关键:把宏观数据摆上来看更清楚。上半年社零总额同比只涨1.3%,商品零售才涨1.1%,6月单月刚从5月的负增长里爬回1.0%,这种"由负转正"更像是低基数下的修复,不是趋势性回暖。唯一亮点是网上零售涨了5.2%,跑赢大盘,但这更多是线上对线下的份额抢夺,不是增量需求。 所以我现在反而更关注的是,四季度这

引用到 X

本周海外市场核心事件与A股关注方向

周一:贝森特宣布对伊朗“史上最严制裁”计划 影响:能源安全、油气价格预期升温。 关注:杰瑞股份(油气装备出口、海外油气资本开支受益);宝丰能源(煤化工替代石油逻辑增强)。 周二:美国消费者信心、房价、新房销售数据公布 影响:观察美国经济韧性,影响降息预期。 关注:赛轮轮胎(海外收入占比高,若美元走弱利好出口);三花智控(海外制造链需求恢复)。 周三:英伟达财报+PCE通胀数据(本周最大事件之一) 影响:AI资本开支是否继续加速,将决定全球科技方向。 关注:中际旭创(800G/1.6T光模块需求验证);工业富联(AI服务器产业链核心)。 周四:杰克逊霍尔会议开启,美联储释放降息信号 影响:若沃什释放宽松预期,全球风险资产受益。 关注:东方电气(AI电力、燃机、能源装备逻辑);思源电气(海外电网投资+AI电力需求)。 周五:沃什首次重要讲话+美国就业数据修正 影响:就业数据若继续下修,市场可能强化降息交易。 关注:黄金资源股(山东黄金等);新能源电力设备方向(许继电气、平高电气)。 周六:G20财长会议预热 影响:关注全球财政、贸易、汇率政策变化。

引用到 X

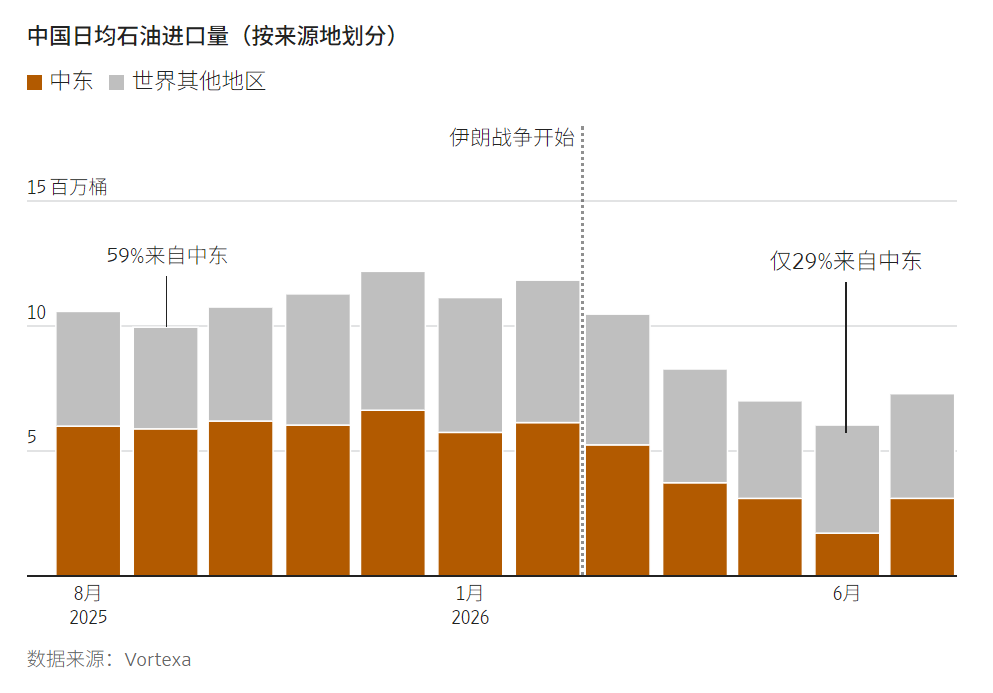
从2月到6月,中国每天削减了580万桶原油的进口量,降幅达48.9%。

战争爆发后,中国的煤化工行业在面对不断上涨的油价时拥有了宝贵的缓冲,并且受益于产品价格的上涨。 分析人士估计,包括战略石油储备、炼油厂持有的石油以及占中国储备最大份额的商业储备在内,总储备量在10亿至14亿桶之间。 这个数字换算一下就是,就算完全不进口,中国也能硬扛小半年。 这个逻辑短期内不会消失,即便中东局势缓和,供应缺口也很难快速修复,油价中枢大概率回不到战前水平了,煤化工这轮的高利润周期不是一次性脉冲,是有一定持续性的。 一是资源+一体化的央企龙头:中国神华(601088),煤电化一体化,自己有煤矿,成本端最稳;中煤能源(601898),榆林煤化工项目今年集中投产,弹性会往上走。 二是纯煤化工弹性最大的:宝丰能源(600989),全球最大煤制烯烃产能,管理层自己都说油价上行会进一步放大煤制烯烃的成本优势,这是这轮油煤剪刀差里赔率最高的一个。 三是柔性平台型的:华鲁恒升(600426),多联产装置能灵活调结构,抗周期能力强,不是单押一个产品。 四是煤炭+煤制油一体化的技术型:兖矿能源(600188),费托合成技术国产化率高,高端费托蜡毛利率是普通产品的三倍。 五是区

引用到 X

珀莱雅不是欧莱雅,一个被"营销驱动"绑架的国货标本

先看一个数字:研发费用率1.85%,销售费用率53.13%。翻译一下,珀莱雅每卖100块钱的货,砸53块在营销上,只留不到2块搞研发 这个比例,欧莱雅想都不敢想——人家常年研发占比3%以上,珀莱雅这半年反而比去年更低了。 再看这半年被吹上天的"净利润暴增46%"。剔除非经常性损益,扣非净利润其实是下降13.8%的。那多出来的钱哪来的?追加投资花知晓触发的一次性并购重估收益,4.45亿,跟卖货没有一毛钱关系。财务报表上好看,账本里没这个东西。 主品牌珀莱雅收入-7.19%,公司过去几年最拿得出手的第二品牌彩棠,这半年直接崩了-21.93%。真正在涨的是几个体量还很小的新品牌,靠的还是短视频投流、达人矩阵、限定礼盒这套老打法,换了个马甲重新跑一遍。 我不是说珀莱雅完全没有价值,它把国货美妆这条路走通了,这点要承认。但如果你问我它现在是不是一家"技术驱动"的公司——不是。它是一家把"早C晚A"这种营销概念做到极致的公司,核心壁垒是投流效率和代言人矩阵,不是专利、不是成分、不是配方壁垒。 这跟欧莱雅、宝洁那种靠几十年基础研究和原料专利垒起来的护城河,根本不是一回事。 这次分红加回购

引用到 X

这周日历里能提前圈出来的,我理了一遍

周一,贝森特搞伊朗制裁发布会,这种消息第一反应不是伊朗,是油。制裁一落地,供给收紧的预期先跑,埃克森美孚(XOM)、雪佛龙(CVX)这类上游油气股先受益,油价还没动,股价先动。 周二财报都是二三线名字,真正值得看的是Intuit——它跟消费信心指数、新房销售这些宏观数据是连着的,数据不差的话,这种toB软件续费逻辑更稳,股价容易跟着走。 周三是重头戏,英伟达财报叠加GDP二次修正和PCE,三个一起砸。英伟达自己不用多说,但我更在意Marvell——虽然它周四才报,但周三英伟达数字一出,市场就会提前给Marvell定价,两家现在被绑在AI算力这条线上,跌都要一起跌,涨也一起涨。 周四杰克逊霍尔正式开场,这天真正的受益者不是股票是黄金,纽蒙特矿业(NEM)这种金矿股,只要沃什预期偏鸽、实际利率往下走,金价先动,矿股弹性比金子本身还大。 周五沃什讲话,这是全周的核心变量。我的判断是,他要是真敢给鸽派信号,罗素2000(IWM)这种利率敏感的小盘股会是反应最猛的一批,压了这么久,融资成本一松,弹性最大的就是它们。 这周的钱,说到底不是在赌财报,是在赌沃什嘴里那几句话。

引用到 X

关于北京机器人大会,我也来蹭点热点。

2056台机器人上场,场景赛占了四成还多,清一色都是工业、酒店、家庭这种接地气场景。 不少国外机构看完这场大秀之后说,机器人真正最先能规模化落地的场景,可能不是我们天天在聊的表演陪伴,也不是工厂产线,而是军事。 这个事儿平时大家聊得少。都盯着宇树的表演份额,盯着场景赛的清洁分拣,军事这条线基本没人单独拎出来看。 但你去翻一下今年2月的一个事——美国Foundation Robotics的人形机器人"幻影"MK-1,被拉到了俄乌前线做侦察支援,这是人形机器人第一次真正进入现代战场一线。 美军给他们的订单是1800万美元,目标2027年底前造5万台,这个数字放整个人形机器人行业里都不算小。 韩国KAIST那边搞的PIBOT,能开飞机、开坦克、指挥船只,外媒的判断是——军事或许才是人形机器人目前最有希望快速应用的领域,因为它不用改造任何设备,直接用人类设计好的驾驶舱、方向盘、扳机就行。 我觉得这里的核心变量其实挺简单。 工业场景要的是稳定和精细,家庭场景要的是便宜和安全,这两条路都得花很长时间磨良率磨成本。 军事场景反过来,容错率给了机器人特殊待遇——允许贵、允许笨拙,只要能

引用到 X

睿创这份半年报,数字是真的炸。营收44亿,增72.8%;归母12.6亿,增258.8%。Q2单季净利7.8亿,同比+280%,比Q1还快,这个加速度确实少见。

但我觉得市场现在有点想多了。大家一提睿创就说"多维感知平台",红外之外微波、激光都要打开空间。问题来了,这次半年报里微波射频这块,营收才7885万,占总盘子不到2%,毛利率4.1%,基本不赚钱。这不叫第二增长曲线,这叫还在交学费。 所以现在真正兑现的,只有红外这一件事:8μm产品放量+产能释放+毛利率从50.8%干到57.8%,红外业务毛利率快60%了。这才是259%利润增速真正的来源,跟"平台"没太大关系。 我现在反而更关心两件事:这么高的增速,多少是去年基数低垫出来的,明年还能不能接得住?还有微波这块,到底是真在积累,还是暂时凑数? 如果这两个问题答案是正面的,睿创确实值得往"平台"这个方向重新估值。但至少这份半年报,还不能拿来证明这件事——它证明的只是红外这门主业,现在处在景气最好的阶段。

引用到 X

收藏到桌面