
战争爆发后,中国的煤化工行业在面对不断上涨的油价时拥有了宝贵的缓冲,并且受益于产品价格的上涨。
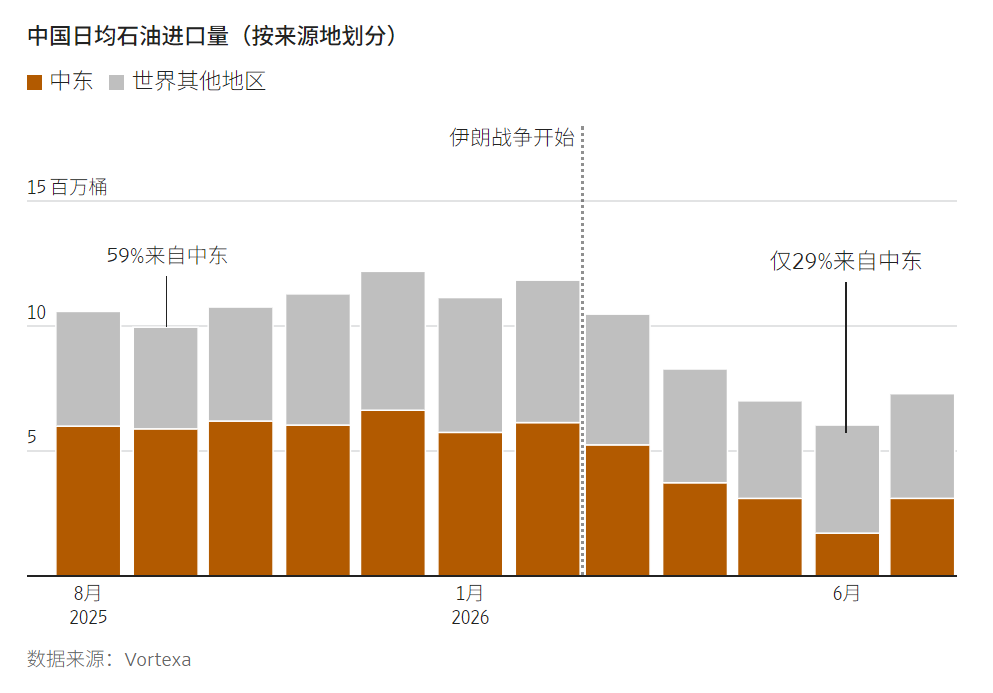
分析人士估计,包括战略石油储备、炼油厂持有的石油以及占中国储备最大份额的商业储备在内,总储备量在10亿至14亿桶之间。
这个数字换算一下就是,就算完全不进口,中国也能硬扛小半年。
这个逻辑短期内不会消失,即便中东局势缓和,供应缺口也很难快速修复,油价中枢大概率回不到战前水平了,煤化工这轮的高利润周期不是一次性脉冲,是有一定持续性的。
一是资源+一体化的央企龙头:中国神华(601088),煤电化一体化,自己有煤矿,成本端最稳;中煤能源(601898),榆林煤化工项目今年集中投产,弹性会往上走。
二是纯煤化工弹性最大的:宝丰能源(600989),全球最大煤制烯烃产能,管理层自己都说油价上行会进一步放大煤制烯烃的成本优势,这是这轮油煤剪刀差里赔率最高的一个。
三是柔性平台型的:华鲁恒升(600426),多联产装置能灵活调结构,抗周期能力强,不是单押一个产品。
四是煤炭+煤制油一体化的技术型:兖矿能源(600188),费托合成技术国产化率高,高端费托蜡毛利率是普通产品的三倍。
五是区位成本优势的:广汇能源(600256),新疆哈密的甲醇联产LNG项目,加上疆煤外运放开,成本优势比较扎实。
评论