今日操作
25H1清洁高效能源装备板块引领营收增长,新生效订单延续增长态势,东方电气
25H1清洁高效能源装备板块引领营收增长,新生效订单延续增长态势,东方电气

今日操作
25H1清洁高效能源装备板块引领营收增长,新生效订单延续增长态势,东方电气
今日操作
贝壳研究院今天确认,深圳近期上调挂牌价的业主明显增多;同时8月29—30日周末相比前一周,新增客量+6.5%,咨询量+3.2%。更早的数据也显示,深圳8月二手房日均签约量较7月增长12%,并连续4周环比增长。
今日操作
第二档确定性/拐点:迈瑞医疗、中无人机 第三档观察:乖宝宠物、匠心家居 第四档:金龙鱼、久立特材 研究了几只股票
今日操作
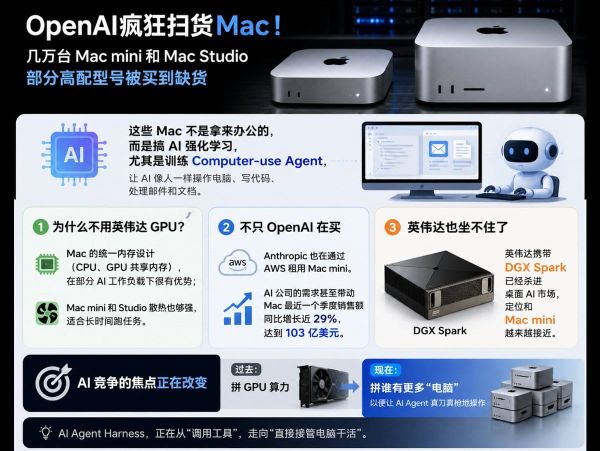
江波龙——内存涨价+AI企业级存储爆发; 麦格米特——AI服务器最缺的高功率电源; 英维克——GPU功耗越高,液冷越刚需。 高盛说AI供需到2028年才平衡。我的理解很简单:缺什么,买什么;谁最先涨价、放量,谁最先兑现利润。
今日操作
上半年收入15.65亿,同比下跌6.9%。归母净利3.08亿,同比下跌28.8%。扣非2.26亿,同比下跌47.4%。 用一季报倒推,Q2单季扣非大概0.94亿,去年同期约2.43亿,掉了六成。 上半年还有0.82亿非经常性损益撑着表观利润。 这些数字什么意思?
今日操作
SpaceX在德州建铸造厂,自己铸燃气轮机叶片和导叶,马斯克确认说能让燃机上线提前最多18个月。 市场理解的是,电力买家开始自己解决供给,短缺叙事裂了,燃机的稀缺性不在。 真相是什么? SpaceX造的是铸件,不是燃机。叶片是GE、西门子的专有设计,没有OEM点头,铸件变不成机组。这个厂连德州环保许可都还没查到,单晶叶片从建厂到认证,2-3年都是正常的。 杰瑞不做叶片也不做机头,做的是集成。铸造瓶颈真打开,机头变多,对靠机头吃饭的集成商是加分。受影响的是铸造寡头,也就是应流。 杰瑞在手订单交付到2027年11月,26、27两年已经锁死。这个厂动的是2028年后,窗口期还剩多长。 半年报增收不增利,净利润11.96亿同比降3.65%,经营现金流-7.48亿,31亿美元订单还没变成利润。 接下来要看10 月下旬,GEV三季报交付窗口有没有从2030提前,杰瑞三季报现金流是不是转正。 另外,J&F那笔14.65亿美元订单的买方是某国际云服务商,FTAI列为SpaceX潜在供应商。 如果买方是马斯克系,他一边自建铸造厂一边给杰瑞下单,
今日操作
德业Q2毛利率从41.45%掉到34.90%,一个季度砍掉6.55%,收入涨38.6%利润,只涨28.8%,储能龙头的钱不好赚了。 H1毛利37.6%,去年同期是37.48%,同比几乎没变。收入从55.35亿干到106.41亿,翻了快一倍。 不正常的到底是Q2的34.9%,还是Q1的41.45%?
今日操作
国内需求萎缩和日益恶劣的海外贸易环境,令本已饱受产能过剩和价格战困扰的太阳能行业雪上加霜。 彭博行业研究分析师Chia Chen在业绩公布前的一份报告中表示:“公司能否恢复盈利取决于其能否转向无银生产并扩大储能业务。”
今日操作
第二十六条原文是:对于存量个人住房贷款借款人阶段性失去收入来源导致还款困难的,银行业金融机构可以按市场化、法治化原则与借款人自主协商,灵活采取合理延后还款时间、贷款展期、延迟还本等方式调整还款计划。 是在阻止一场按揭收入危机长出次贷危机的传导结构。
今日操作
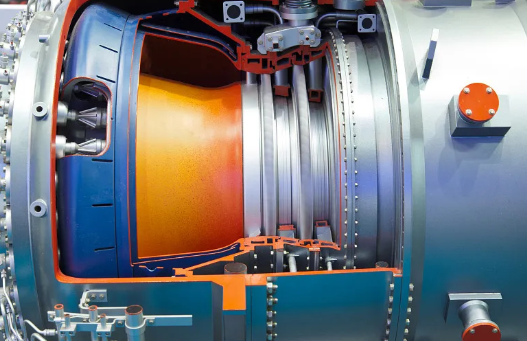
东电3台G50发运哈萨克斯坦,15亿合同不是重点,重点是提前4个月交付。 重型燃机交付周期很难压,9个月发运,说明德阳产线已经真正跑起来。加拿大20台的交付和利润确认,可能同步前移。
今日操作
今天刷屏的是三个数:燃机合同额超25亿美元、2026年订单预计超200亿、景气至少到2031年。 我先泼一句:这不是公告。是记者从公司"获悉"、由相关负责人口头表述的。杰瑞真正披露过的,是7月22日那笔14.65亿美元合同,以及对同一云厂商累计17.2亿美元。
今日操作
今晚沃什讲话,“精简沟通、减少前瞻指引”,沃什即使再想把通胀压倒2%、也可能要他可能也需要配合贝森特压制长端收益率:他大概率按兵不动; ”稳定币、数字支付和支付体系创新; 金融创新如何影响货币政策传导; AI资本开支短期推高需求和部分设备价格;