跳到正文
海博社 Hyboox

#CPO替代

CPO配件开始批量交货,天孚的机会要等到2027年吗

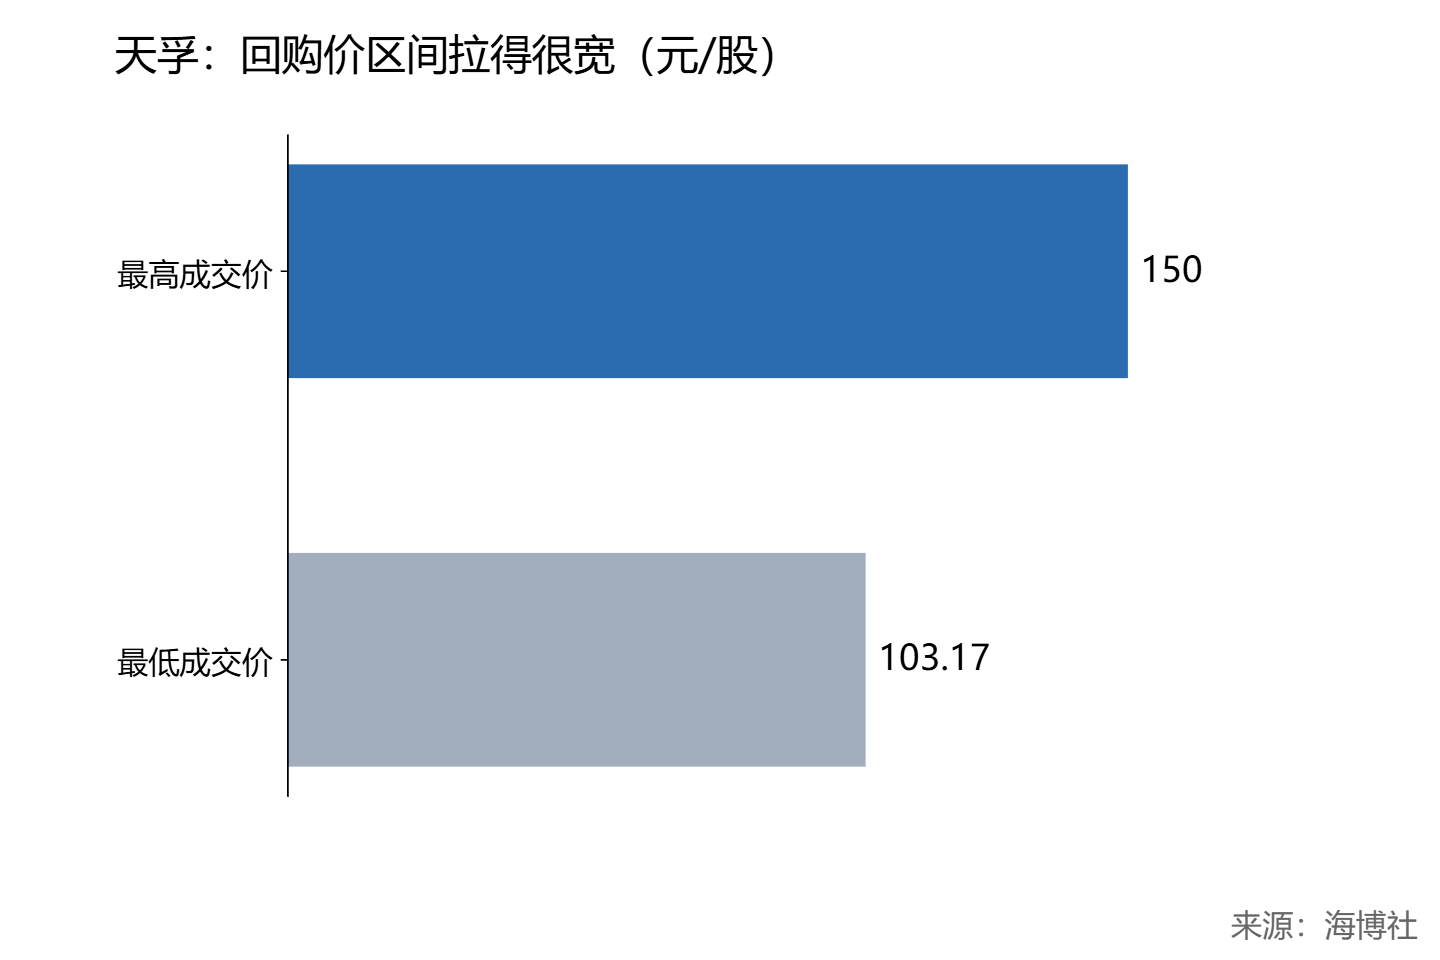
天孚18日晚发经营情况公告,CPO配套产品已经开始批量交付,客户需求比较明确。 公告说三季度有源和无源业务产出都在增长,上游核心物料比之前好拿,有源交付能力跟着上来。CPO配套预计2027年起逐步提量,NPO配套还在送样验证。公司已回购88万股,花了1.08亿元。物料一松动,天孚四季度的有源收入先受益。 批量交付和提量是两回事。 CPO把光引擎和交换芯片封在一起,省电、省空间,可整套方案要等交换机厂商定型,节奏不在天孚手里。批量交付说明产品过了客户验证,提量写在2027年,说明今年的量还小。 CPO眼下还在从送样转批量的早期,赚的是认证的钱,赚量的钱要再等一年。 天孚的底盘在无源器件,需求一直不错,有源这块物料问题缓解,四季度收入有望比三季度好。股权激励把2027年净利润锚在50亿元以上,这个数就是它自己给的考卷。 回购成交价最高150元、最低103.17元,差了将近三成,股价波动有多大,看这个区间就知道。 要是2027年上半年CPO提量没兑现,或者有源物料又卡住,这份考卷就很难及格。 现在能兑现的主要是老业务的利润,CPO这条新曲线还没进加速区;无源打底、有源修复,天

引用到 X

华虹要扩大光模块里的硅基芯片,硅光机会落在哪?

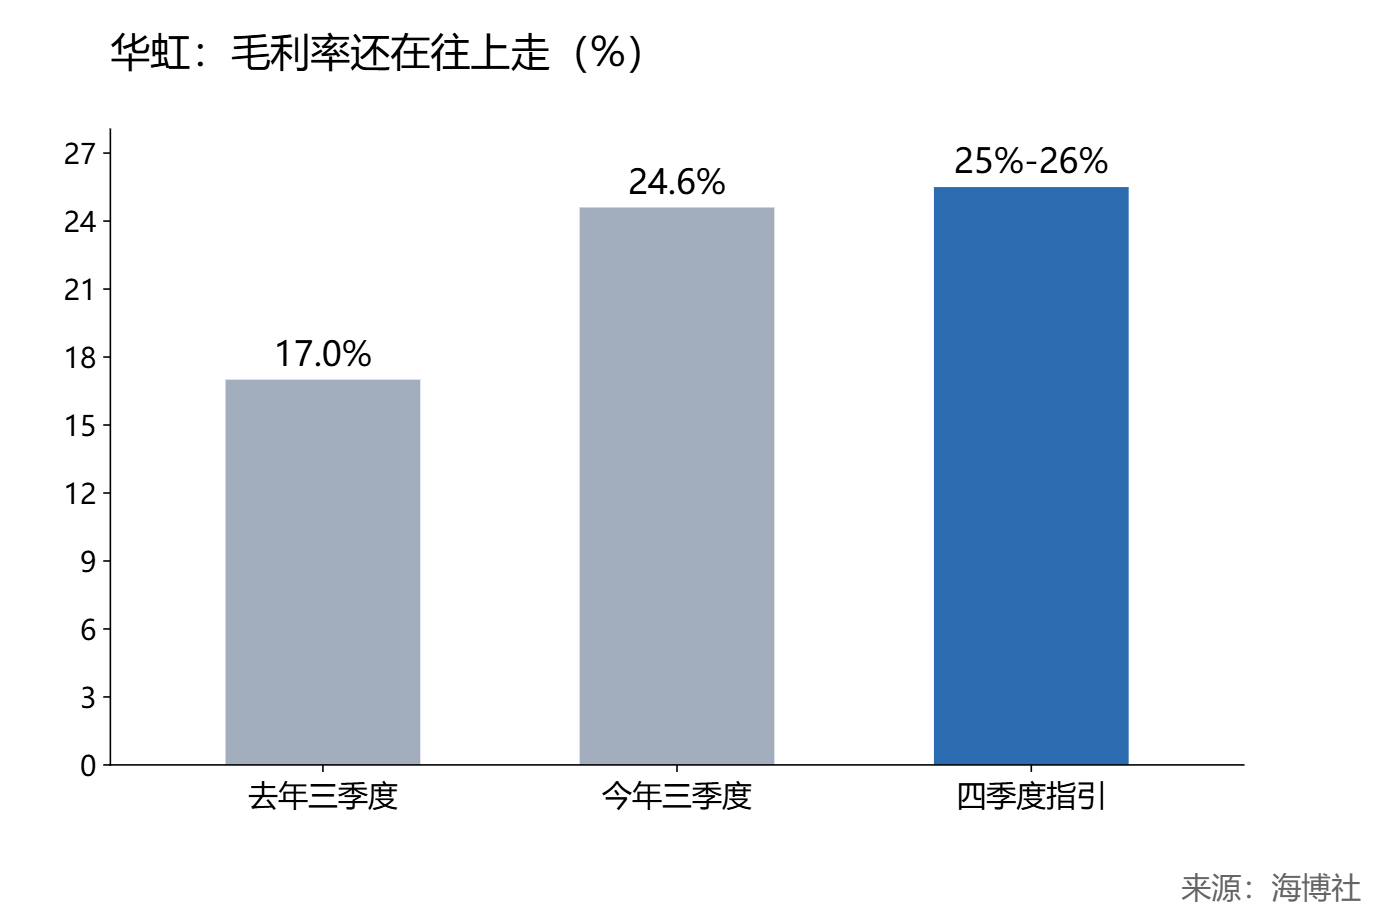
华虹在三季度业绩说明会上说,要扩大光模块里硅基芯片的种类和份额。 华虹已经在做光模块里的MCU、部分电源管理芯片和功率器件,参与的是器件层,不做集成度更高的系统层。非硅基的光学产品它也在关注。光模块越往硅光走,硅基芯片占的比例越高,华虹在代工这一环能接的单子会变多。 三季度销售收入9.871亿美元,毛利率24.6%,比去年同期高7.6个百分点。四季度收入指引10.8亿到10.9亿美元,毛利率25%到26%。 单价和出货量一起往上走,产能利用率维持高位。 硅光把激光器以外的很多光学功能做到硅片上,用的正是成熟制程产线。华虹十二英寸业务的收入占比已经到70.7%。 光模块相关的收入华虹没有单独披露。 四季度毛利率低于25%,或者明年还看不到硅光相关新产品量产,我就认错。 价格和出货量一起涨,硅光又正从样品走向放量,华虹两头都有活干。三季度净利润8.35亿元,同比多了一倍多,账上已经看得见。 成熟制程涨价叠上硅光新单,华虹的毛利率还有往上走的空间。 #CPO替代,点击查看更多

引用到 X

源杰拿下17.44亿激光器大单,跌超一成后机会在哪?

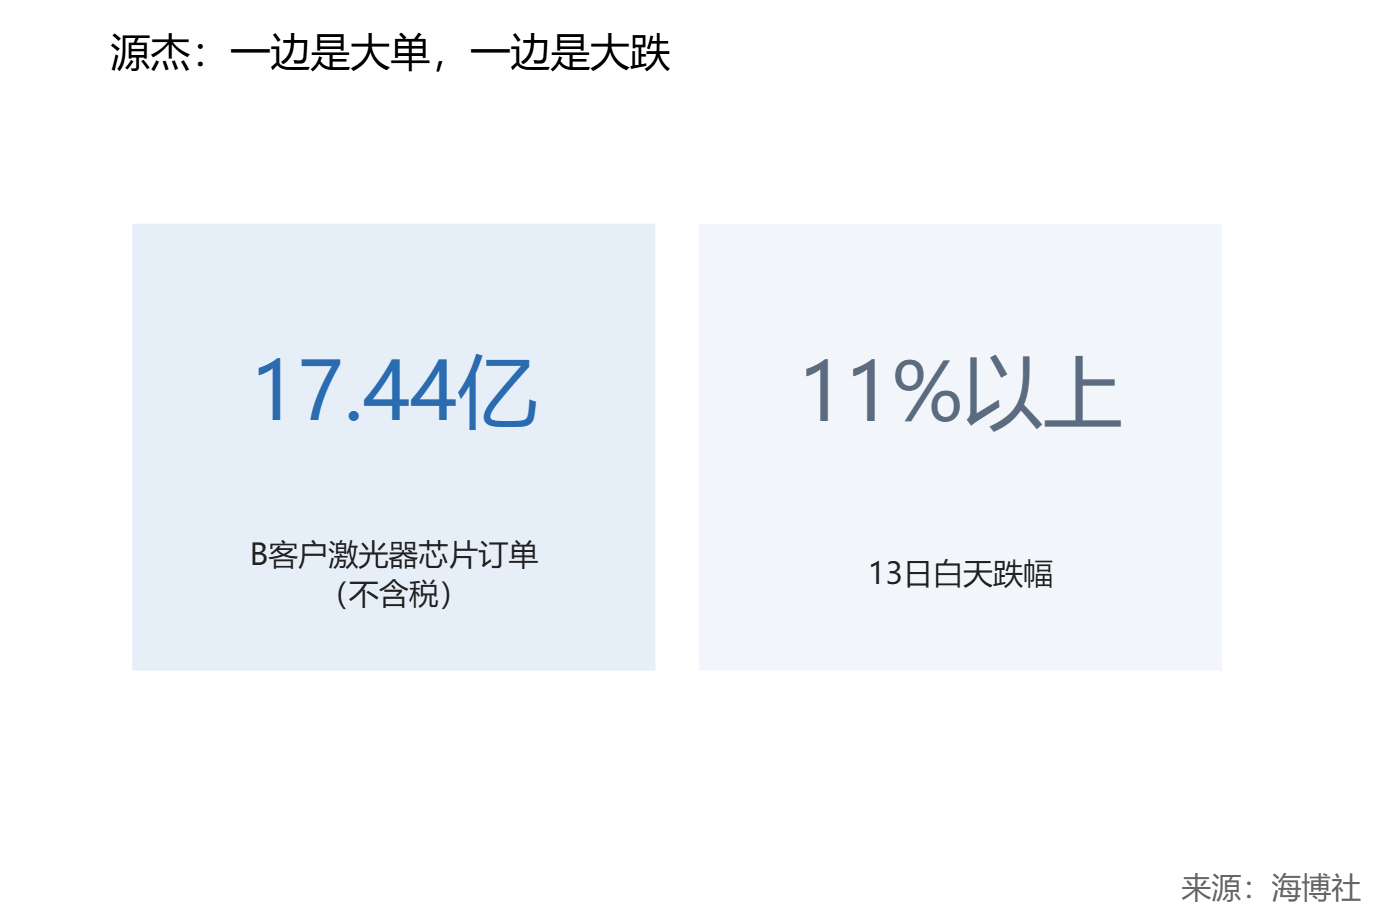
13日晚,源杰公告收到B客户17.44亿元大功率激光器芯片订单,金额不含税。 大功率激光器芯片是硅光模块和共封装光学的外置光源,一颗光源要给好几路信号供光。订单公告前,算力硬件刚因英伟达换帅集体下挫,源杰白天跌超11%。这单把源杰在硅光光源上的位置落到了实处。 硅光和共封装方案把激光器从模块里挪出来,改用一颗大功率连续光源给多个通道供光,对功率和寿命的要求高出一大截。 能批量做这种芯片的厂家全球没几家,国内能接下十几亿元订单的更少。客户认证一次要很久,换供应商的代价不小。 客户只给了代号,交付节奏也没披露。 白天跌的是对英伟达供应链的担心,晚上公告的是客户实打实要货,两件事走的方向不一样。 交付期过半还看不到这笔收入进报表,或者B客户削减订单,这个判断就算错了。 钱要等交付才进报表,四季度能确认多少还不清楚。硅光和共封装正从样品走向批量,光源用量跟着上台阶。十几亿元的大单写进公告,源杰的光源生意已经跨了一级。 订单在手而股价先跌,源杰这回站在被错杀的一边。 #CPO替代,点击查看更多

引用到 X

光模块三季报出完了,为什么NPO这条线反而要等到2028?

三家都把NPO的时间表说出口了,口径还不一样,这比谁三季度赚得多更值得琢磨。 中际旭创讲得最直白:新产品2027年下半年才逐步上量,2028年加快,真正大规模部署在2028年。新易盛说2027年批量出货、2028年有望大规模。天孚通信更靠前,还停在配合多个客户做前期样品。同一代产品,三家在产业链上的站位差了至少一个身位。 那现在的增长靠什么接?天孚三季度营收环比增了约28%,有源和无源一起起量,这是1.6T和硅光的钱,不是NPO的钱。 市场按NPO给光模块定价,但按公司自己的说法,这笔收入2027下半年才开始 卡点也换了地方。中际旭创说DSP供给偏紧、价格坚挺,它能拿到与份额匹配的量;新易盛承认三季度原材料紧张有影响,已经为明年核心物料做了储备。能不能拿到料,正在变成份额本身。 毛利率这一环,两家都说未来几个季度相对稳定,新易盛把三季度波动归到产品和客户结构。这话要兑现,看四季报:DSP价格坚挺之下毛利率还能平住,稳定这个说法才算数;要是环比往下走,涨价就已经咬到利润了。 泰国洪灾这条线可以放下了,旭创说四季度影响消除、10月初发货恢复正常,新易盛说园区没受影响、无需计提。

引用到 X

三星跌6%,光模块凭什么跟着砸?

三星这份财报砸到光模块头上,传导链是断的。它单季营收和营业利润都创历史纪录,存储收入同比翻了四倍多,低于预期的部分落在财务费用这类非经营性科目。 A股这边,天孚通信当天跌超18%,新易盛跌超9%,中际旭创盘中跌超7%。砸的理由只是同在AI算力这个框里,被当成了一条景气曲线。 方向其实是反的。三星上调资本开支,对应AI数据中心继续扩,HBM4、服务器DRAM、企业级SSD都在放量,这对光互连是同向需求,不是压力。 存储收入同比翻了四倍多,砸下来的是情绪,不是需求 光模块这边,龙头公告的是生产经营正常、产能利用率充足,主要客户订单能见度延伸到2027年、部分到2028年,1.6T还在放量,上游光器件三季报毛利率维持高位。 软肋不在需求,在价格。高速光模块的竞争比存储那种寡头格局充分得多,速率每升一级都跟着降价。三个月内盯海外云厂商的资本开支指引和1.6T、CPO产线提产节奏,订单能见度要是从2027年往回缩、光器件毛利率掉头,这次砸的就不只是情绪。

引用到 X

收藏桌面