
天孚18日晚发经营情况公告,CPO配套产品已经开始批量交付,客户需求比较明确。
公告说三季度有源和无源业务产出都在增长,上游核心物料比之前好拿,有源交付能力跟着上来。CPO配套预计2027年起逐步提量,NPO配套还在送样验证。公司已回购88万股,花了1.08亿元。物料一松动,天孚四季度的有源收入先受益。
批量交付和提量是两回事。
CPO把光引擎和交换芯片封在一起,省电、省空间,可整套方案要等交换机厂商定型,节奏不在天孚手里。批量交付说明产品过了客户验证,提量写在2027年,说明今年的量还小。
CPO眼下还在从送样转批量的早期,赚的是认证的钱,赚量的钱要再等一年。
天孚的底盘在无源器件,需求一直不错,有源这块物料问题缓解,四季度收入有望比三季度好。股权激励把2027年净利润锚在50亿元以上,这个数就是它自己给的考卷。
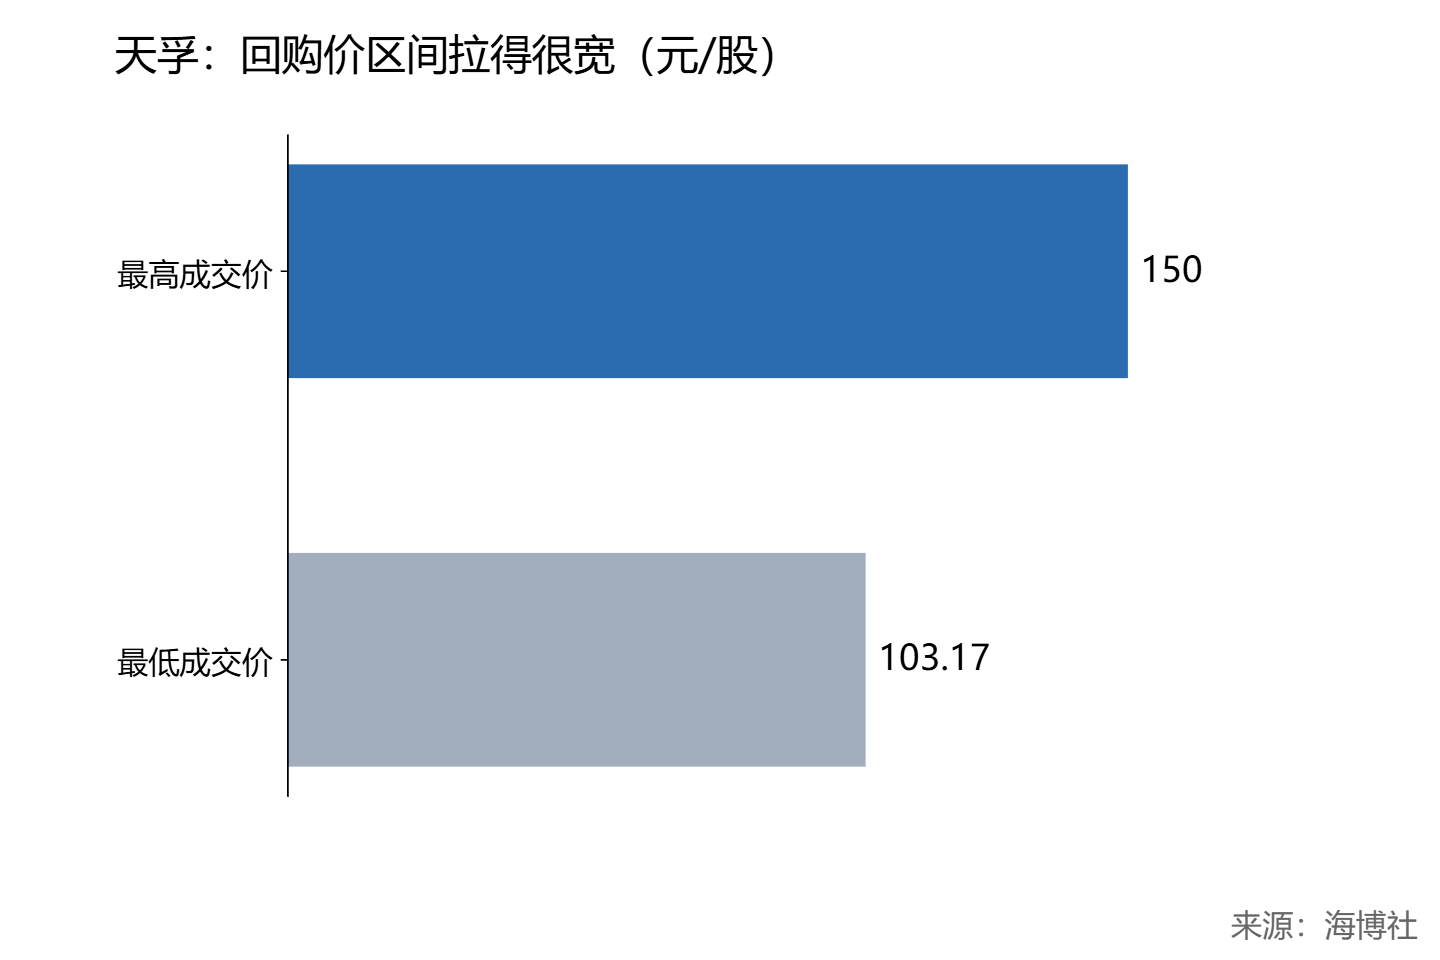
回购成交价最高150元、最低103.17元,差了将近三成,股价波动有多大,看这个区间就知道。
要是2027年上半年CPO提量没兑现,或者有源物料又卡住,这份考卷就很难及格。
现在能兑现的主要是老业务的利润,CPO这条新曲线还没进加速区;无源打底、有源修复,天孚的老底子越做越厚。
CPO到2027年才提量,可老业务足够撑住估值,天孚看多,节奏上不必追高。
评论