华虹在三季度业绩说明会上说,要扩大光模块里硅基芯片的种类和份额。
华虹已经在做光模块里的MCU、部分电源管理芯片和功率器件,参与的是器件层,不做集成度更高的系统层。非硅基的光学产品它也在关注。光模块越往硅光走,硅基芯片占的比例越高,华虹在代工这一环能接的单子会变多。
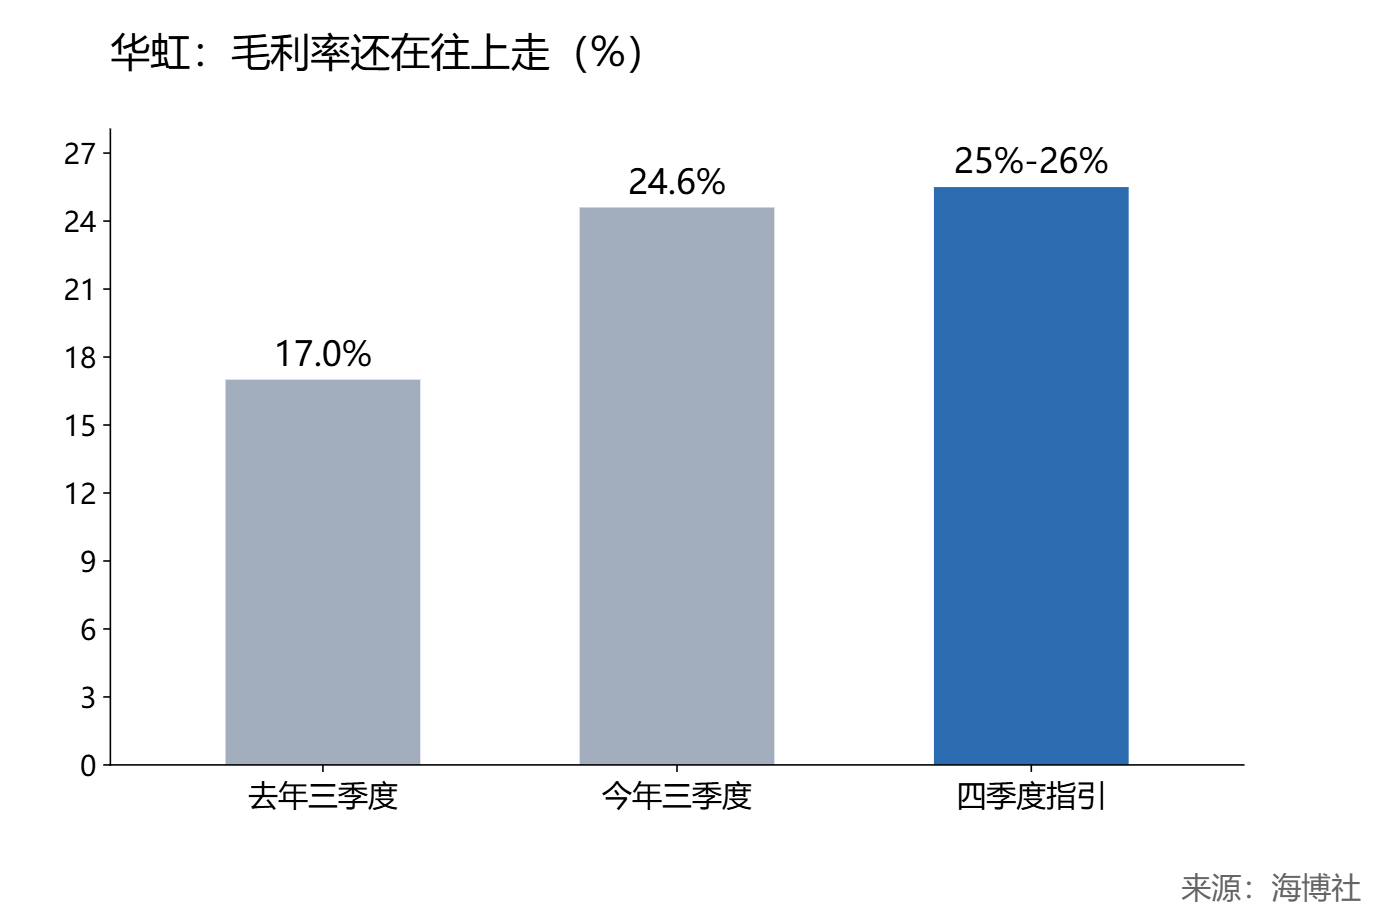
三季度销售收入9.871亿美元,毛利率24.6%,比去年同期高7.6个百分点。四季度收入指引10.8亿到10.9亿美元,毛利率25%到26%。
单价和出货量一起往上走,产能利用率维持高位。
硅光把激光器以外的很多光学功能做到硅片上,用的正是成熟制程产线。华虹十二英寸业务的收入占比已经到70.7%。
光模块相关的收入华虹没有单独披露。
四季度毛利率低于25%,或者明年还看不到硅光相关新产品量产,我就认错。
价格和出货量一起涨,硅光又正从样品走向放量,华虹两头都有活干。三季度净利润8.35亿元,同比多了一倍多,账上已经看得见。
成熟制程涨价叠上硅光新单,华虹的毛利率还有往上走的空间。
评论