跳到正文
海博社 Hyboox

新易胜爆雷了?中继旭创也爆雷了?

显然新易胜没有超过预期?三季度营收109.4亿元,收入环比下降约13%,扣非环比下降约23%,扣非净利率从约37.7%降到约33.2%。 这不算爆雷,只能说业绩放缓了。但需求大增,预付款从年初0.17亿元猛增到13.22亿元,存货174亿元,相当于前三季度月均营业成本的9个多月,同时应付账款翻了将近两倍。公司在拼命锁料、囤货,这是供应受限的特征,需求坍塌的公司不会这样预付材料款。 这个原因吗,是这样的:是九月底本来有大批的货要发,碰到泰国洪水,延迟到了十月初,所以这里就导致三季度营收出了问题,全年 500 亿的目标,公司说没有问题。 发大水滴原因。 中际旭创Q3营收同比增长171.83%,归母净利润增长173.74%,相比上半年241.70%的利润增速,骤降近68个百分点。不过,营收环比仍增长24.6%,利润环比增长8.5%,扣非净利润达到90.18亿元。剔除投资波动影响,主营业务依然强劲。 股价怎么反应?我认为这些已经反应股价了,明天可能低开大幅高走。

引用到 X

东方电气三季度业绩点评

还可以,至少还能赚钱,三季度能赚钱的公司不多呀 第三季度实现营业总收入175.74亿元,同比增长1.17%;归属于上市公司股东的净利润11.25亿元,同比增长6.51%。 前三季度累计实现营业总收入561.98亿元,同比增长1.22%;归属于上市公司股东的净利润38.39亿元,同比增长29.4% 明年利润有两条线:G50放量和风电修复,后者还没进入市场预 4季度收入大概率小幅超过去年同期。风机产量逐季回升,上半年东方风电在央国企风机定标中份额14.76%、排名第二;首台G50已发往哈萨克斯坦,三季度新增约35亿元火电设备存货将在四季度确认 燃机是2027年弹性最大的来源,约束在产能。G50已签海外订单40余台,加拿大框架协议30台,2027年新签可能超过80台;一期产能2027年底才达到年产25台,当年交付在20台左右

引用到 X

海博复盘必读:创业板砸4.45%,银行护盘新高

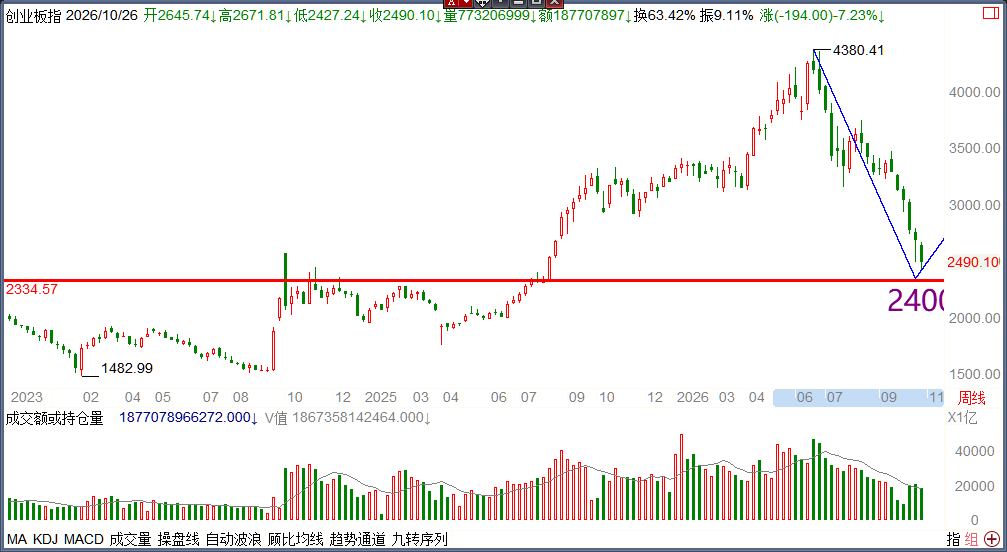
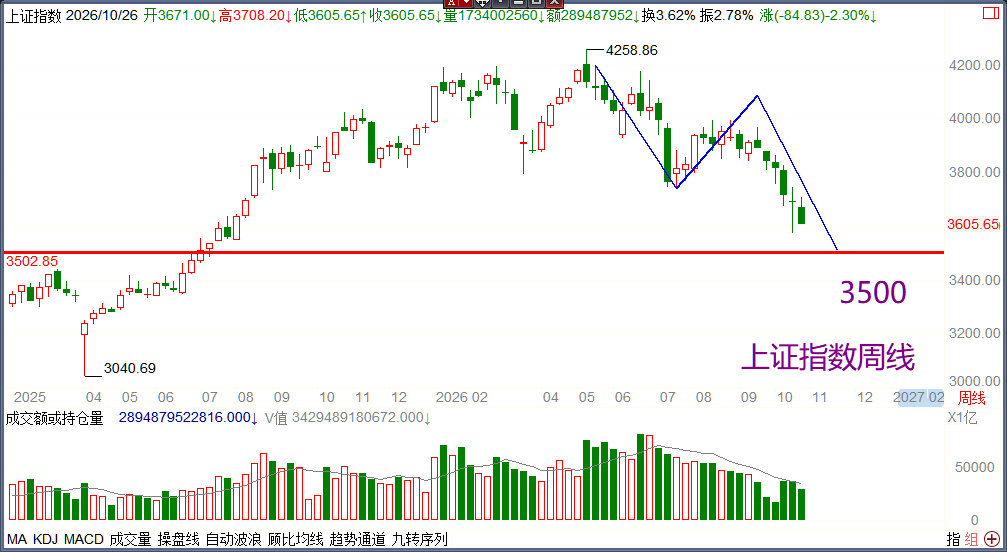
今天是科技挨打、大银行扛旗的一天。上证指数收报3651.43点,跌0.82%,创业板指跌4.45%,两市成交额15707亿元,比昨天少714亿元。 光通信砸得最重。天孚通信三季度净利8.79亿,同比涨55%,市场要的是9亿以上,盘中一度逼近20%跌停。 钱去了银行。工行、建行盘中创历史新高,四大行总市值首次破10万亿元,这是资金在换仓,基本面没有新消息。 指数为什么只跌0.82%,创业板却跌4.45%?源头在隔夜谷歌,搜索广告只涨12%,自由现金流连续第二个季度为负,明年资本开支还要超3000亿美元。 市场读成AI回报不及预期,我们不这么看:谷歌云营收翻倍,还在租第三方算力,需求没问题,砸的是回报预期。 预计明天大盘偏弱,区间震荡:压力3677到3700,今天开盘位叠整数关口;支撑3600前期低点。 往后三周最关键的,是10月31日的制造业PMI和六大行三季报。 把眼光放到往后两个季度,价格会先于需求回来:9月PPI同比涨5.0%,CPI只涨0.9%,10年期国债收益率压在1.6%到1.7%。 市场当它是避险盘,长钱买的其实是4%以上的股息利差 利差在变宽:二季度行业

引用到 X

海博午盘必读:科创板继续新低

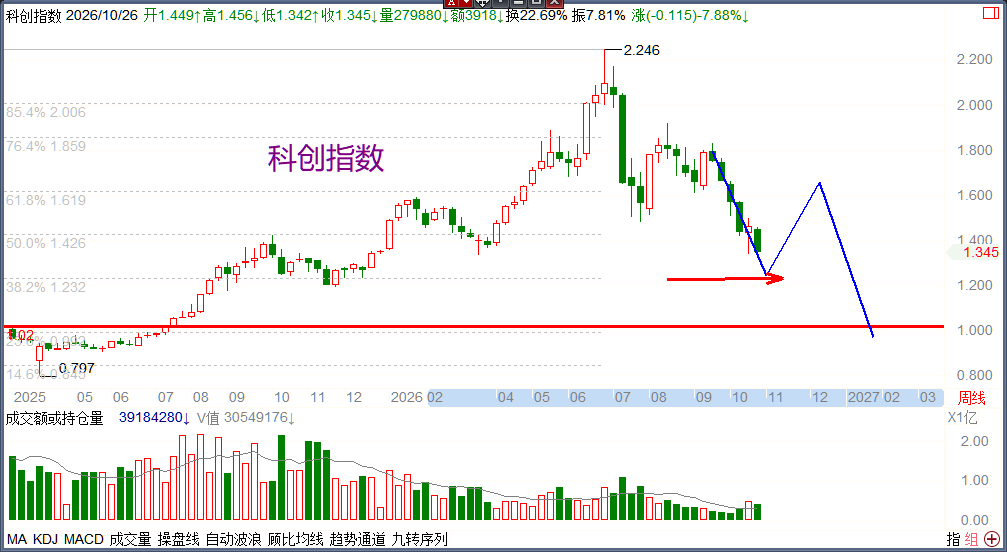
上证在4000点下震荡,没想到科技股砸得这么急。开盘光通信、存储就在调整,创业板指不到十点就跌超3%,昨天涨的3.4%基本被吐回去了。 上证本身比创业板抗跌,低开在3676.78,正好贴着昨天的开盘位3677。海运、黄金、煤炭、工程机械一开盘就比较活跃,在帮指数撑场子。 判断的关键变化是,科技股的好消息开始换不来涨幅了。下午我偏向震荡偏弱,上证围着3677上下震荡。 上方压力看3700,昨天摸到没站稳,整数关口加下降通道上沿,今天更难过。下方支撑还是3677,这是昨天开盘位,今天又是开盘位,守不住就往3600前期低点看。 今天最值得看的是天孚通信。昨天盘后刚发三季报,前三季度营收47.51亿,同比增长21.25%,归母净利润20.83亿,同比增长42.18%,利润比收入还快,数据并不差。今天上午十点半不到,它跌超18%,成交额超80亿,同板块的光库科技、仕佳光子等也跟着跌。 这个反应说明市场不缺好业绩,缺的是比预期更好的业绩。三季度以来它股价已经涨了不少,利润增长四成多,市场想要的显然更多。早盘我们提过的谷歌也是一样,烧钱和业绩都有,市场还是给它跌了一成。光通信、存储这种高位

引用到 X

海康威视牛在哪里?是不是值得关注?

海康三季度毛利率49.05%,在存储已经大涨的情况下,只比二季度回落了1.65个百分点。 它的观澜编码技术能帮客户省一半硬盘,旗下的存储业务上半年收入又增长了88%。存储短缺持续越久,毛利率薄、没有技术方案的中小安防厂商越扛不住,海康的份额优势就越明显。 明天:美国FCC表决,拟禁止中国实验室为美国市场的电子设备做认证测试,约八成设备受影响 海康在2022年就已经被列入FCC的“覆盖清单”,新产品本来就拿不到美国的设备授权,美国市场早已不是它的增长来源。这次新规冲击更大的,是依赖中国实验室做认证的其他中国消费电子企业。 海康威视扣非一二三情况 一季度26.47亿元,二季度约50.65亿元,三季度49.84亿元。 同比增速,37.44%、42.15%、43.13%,一直在增长。 增速变化,二季度提高4.71个百分点,三季度提高0.98个百分点,都是正的,说明还在加速。 0.98 − 4.71 = −3.73,转负了,加速的劲头在减弱。 这是现在的情况,关键市场预计四季度和明年的情况,公司大量囤货,存储继续涨价,提前买的库存就会转化为毛利优势,四季度和明年一季度的毛利率能守住,年

引用到 X

收藏到桌面