跳到正文
海博社 Hyboox

东北前三季度进出口9952.6亿同比增8.7%,外贸的机会在连续稳定

沈阳海关消息,今年前三季度,东北地区货物贸易进出口总值9952.6亿元,同比增长8.7%,规模创历史同期新高。 其中,东北地区出口4995.5亿元,进口4957.1亿元,进出口双向协同、均衡发展。 月度方面,今年以来东北地区外贸月度增幅均保持正增长,月度进出口值已连续7个月超1000亿元。 算一个数:出口减进口,约38.4亿元,也就是说东北地区的出口和进口基本持平,顺差很小。这是用公布的数字算出来的。 具体是哪些商品在出口、哪些在进口,摘要里没有说,我这里未获取,所以结构上的变化,只能等后续的海关数据。 同一时间,第140届广交会第三期开幕,外贸的消息比较集中。外贸的数据看起来稳,但能不能延续,要看外部需求和订单。 另外,月度进出口值连续7个月超过1000亿元,说明增长是持续的,不是某一个月的冲高,这一点比单月的增速更有参考价值。 看机会,先看第四季度能不能保持月度正增长,再看进出口结构的变化。以上数字来自沈阳海关,具体以官方数据为准。

引用到 X

俄罗斯延长柴油出口禁令到2027年1月底,印度调高航煤柴油出口税,油品的机会看供给

俄联邦政府网站10月31日发布消息称,政府已签署法令,将针对直接生产商的柴油、船用燃料及瓦斯油的出口禁令,从此前的2026年10月31日延长至2027年1月31日(含)。 同一天另一则报道:印度取消汽油出口税,上调航空燃油和柴油出口税。 两条消息放在一起,方向一致:两个油品出口国,都在对柴油这类油品的出口做限制。一个是延长禁令,一个是提高税。 但是,摘要里没有给出印度出口税上调的具体幅度,也没有给出俄罗斯禁令对全球供给的影响量,我这里未获取,所以对价格的影响,现在没法判断。 另外,嘉泽新能前几天公告要建10万吨生物质航煤项目,那是新能源公司转向航煤的消息,和这里的油品出口限制是不同的线索,不要混在一起。 看机会,先看柴油和航煤的价格走势,再看炼化公司的利润。出口限制是供给端的变化,最终要看价格和需求。 另外,禁令和出口税的有效期不同,一个到2027年1月底,一个是税率调整,没有明确期限,所以两者对市场的影响时间也不一样。 以上内容来自俄联邦政府网站和相关报道,具体以官方文件为准。

引用到 X

深市三季报净利10750亿同比增19.27%,433家利润翻倍,机会在质效提升

截至2026年10月31日,深市2904家上市公司披露了三季度报告,共计实现营业总收入17.49万亿元,同比增长10.62%。 共计实现净利润10750.67亿元,同比增长19.27%,增速高于营业总收入8.65个百分点,业绩改善由规模扩张进一步转向质效提升。 其中,深市逾七成公司盈利,近五成公司利润增长,433家公司利润翻倍。 算几个数:净利润除以营业总收入约6.1%;433家除以2904家,约14.9%,也就是约七分之一的公司利润翻倍。 这里要看清:净利润增速19.27%,高于营收增速10.62%,说明利润率在提升。但“近五成公司利润增长”也意味着,有一半左右的公司利润没有增长,分化很明显。 摘要里没有给出具体是哪些行业贡献了增长,我这里未获取。同一周,5500家公司的三季报显示电子和有色等行业的净利润增幅居前,可以对照着看。 看机会,先看利润翻倍的公司是低基数还是真的订单驱动,再看四季度能否延续。以上数字来自界面新闻,具体以交易所披露为准。

引用到 X

42家上市银行三季报交卷,营收增7.79%、净利增3.78%,机会看净息差

截至10月30日晚间,42家A股上市银行2026年三季报已全部披露完毕。 数据显示,42家银行前三季度营业收入总共为46577.14亿元,同比增长7.79%;净利润总共为17467.90亿元,同比增长3.78%。 已披露净息差的36家银行,前三季度净息差平均值为1.55%,其中18家银行净息差同比回升或保持稳定。 算两个数:净利润除以营业收入,约37.5%。营收增速7.79%,净利润增速3.78%,利润的增速只有营收的一半左右,原因摘要里没有说明,我这里未获取。 另外,36家银行里有18家净息差回升或稳定,也就是说,另外18家没有回升或保持稳定,银行之间的差别不小。 摘要里没有给出各家银行的具体数字和不良率,我这里未获取,所以哪家银行更好,没法判断。 看机会,先看四季度的净息差能不能企稳,再看不良率和拨备。板块整体增长,不代表每家银行都一样。 另外,利润增速低于营收增速,是三季报数据里看得到的事实,至于是息差、成本还是拨备造成的,需要看各家银行的报告,不能一概而论。 以上数字来自央视财经,具体以各银行披露为准。

引用到 X

中信证券说银行板块有望重估,公募持仓升至1.93%,机会在确定性

中信证券研报称,7月以来,市场风格再平衡,银行板块表现明显回暖,绝对收益和相对收益均录得较好表现,公募机构持仓亦明显回升0.92个百分点至1.93%,处于2025年第三季度以来的最高水平。 中信证券认为,板块存在市场风格、资金面改善、经营预期稳定的多重共振影响。 投资策略上,银行股短期受资金影响波动加大,但中期方向受基本面及配置型资金牵引,板块有望从“高股息防御资产”向“高确定性权益资产”重估,预计全年仍将演绎估值上行方向。 这里要分清:持仓回升到1.93%,是已经发生的数据;“有望重估”“预计估值上行”,是券商的判断。 另外,1.93%是公募持仓占比的水平,摘要里没有说明统计口径和对比基准,我这里未获取,所以这个持仓处在什么位置,只能看它自己说的“2025年三季度以来最高”。 同一天,42家上市银行三季报全部披露,营收和利润双增长。基本面的数据,和研报的观点方向一致。 看机会,先看银行的净息差和资产质量,再看公募持仓是否继续回升。以上内容来自中信证券研报,属于券商观点,不构成对收益的承诺。

引用到 X

长鑫科技与多家头部客户协商长期供货协议,Q4毛利率预计稳定,机会在供需

据《科创板日报》,在10月30日晚上的业绩会上,长鑫科技管理层表示,目前公司已与多家头部客户协商长期供货协议,从而锁定中长期确定性需求。 在供求延续紧缺与精益制造的双重支撑下,公司预计第四季度毛利率将继续保持稳定。 这两句话的信息:一是“协商”,说明还在谈,不是已经签完;二是“预计稳定”,是对Q4的判断,不是已经实现的结果。 摘要里没有给出长期协议的期限、价格机制和金额,也没有给出具体的毛利率数字,我这里未获取,所以锁定了多少需求,没法判断。 另外,“供求延续紧缺”是公司管理层对存储市场的判断。同一周,闪迪、江波龙等存储公司的消息也很多,存储行业的景气,是几家公司共同面对的外部条件。 看机会,先看长期协议最终的签署和披露,再看Q4的毛利率是否如公司所说保持稳定。管理层的预期要用财报验证。 另外,长期供货协议通常会约定数量和价格的范围,这对公司是双刃剑:行情好时可能锁死了价格,行情差时又能保住需求,要看具体条款。 以上内容来自《科创板日报》报道的业绩会,具体以公司披露为准。

引用到 X

长鑫科技第六代DRAM平台完成工程样片验证,基于4F²架构,机会在量产节奏

长鑫科技10月30日在第三季度业绩交流会中透露,在4F²垂直沟道DRAM架构取得关键突破的基础之上,第六代工艺技术平台已完成工程样片的验证。 此前长鑫曾在学术论坛上介绍4F²架构进展,这次是首次宣布第六代工艺技术平台基于4F²架构。 按照产业实践,工程样片验证完成,意味着该平台核心性能指标已在真实晶圆上达到设计预期,在客户端完成验证后可进入规模量产阶段。 这里要看清楚:现在完成的是工程样片验证,还不是量产。后面还有客户端的验证,之后才是规模量产。 摘要里没有给出量产的时间表、良率和产能,我这里未获取,所以这项进展多久能变成收入,没法判断。 同一场业绩会上,长鑫还透露,已与多家头部客户协商长期供货协议。技术进展和客户协议,是两条不同的线。 看机会,先看客户端验证的结果和量产时间,再看公司披露的产能。技术节点是方向,量产和良率才是业绩。 另外,DRAM的制程节点从样片到量产,一般要经过客户验证、良率爬坡几个阶段,每一阶段都可能有延迟,所以时间表上要留有余量。 以上内容来自长鑫科技业绩交流会,具体以公司披露为准。

引用到 X

前10月100家房企销售2.54万亿,百亿房企少4家,机会在降幅收窄

中指研究院发布《2026年1—10月中国房企销售业绩解析》:2026年1—10月,100家房企销售总额为25370.6亿元,同比降幅较1—9月收窄0.9个百分点。 千亿房企6家,较上年同期减少1家;百亿房企58家,较上年同期减少4家。千亿、百亿房企数量延续下行趋势。 倒推一下:千亿房企去年同期是7家,百亿房企去年同期是62家。这是用公布的数字推算的。 这里有两个相反的信息:销售额的降幅在收窄,但房企的数量在继续减少。一个是边际改善,一个是行业洗牌。 摘要里没有给出销售额同比下降的具体比例,我这里未获取,所以降幅收窄之前的基数无法确认。 同一天,北京10月二手住宅网签量同比增长8.2%,而十月的土拍市场,全国300城平均溢价率跌到了1.4%。地产的几个环节,信号并不一致。 看机会,先看11月降幅能不能继续收窄,再看龙头房企的销售和回款。数量减少,也意味着份额在往少数公司集中。 以上数字来自中指研究院,具体以官方发布为准。

引用到 X

救市继续放大招?

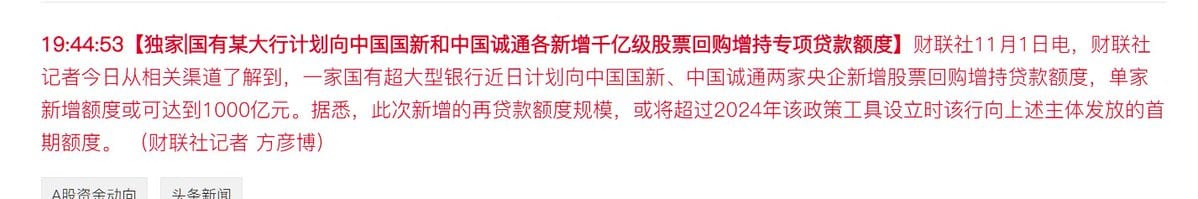
国新和诚通,如果各新增1000亿级回购增持贷款,共计2000亿,是6-9月份搞的三倍。 国新、诚通是国资委监管的国有资本运营公司,钱的杠杆来自央行的回购增持再贷款,所以准确说法是国资委加央行体系, 000亿元只是一家银行的额度,其他大行如果跟进,上限还会更高。 这两个属于专业级的操盘手,水平相当高,比我高,只是我没这么多资金。 北方华创,国新2024年年报首次进入前十大,持股市值24亿元左右;到2026年一季度末超过100亿元,持股占3.15%。 现在救市的有四个力量: 中央汇金:买宽基ETF,平准急跌。 互换便利资金:承接恐慌盘,阶段性进出。 国新、诚通:个股为主,按年持有,做央企市值管理,抬估值中枢。 险资:长钱,买高股息,赚的是票息。 最近三季报中,国资委新进入的,从三季报报表中看到的。 中国国新 东方电气、长电科技、中船特气、中国联通、招商轮船、五矿发展、烽火通信、东方钽业、中国石油 中国诚通 内蒙华电、国电南瑞、中航光电、国博电子、中国动力、华大九天、海油发展、中瓷电子、中材国际、云路股份、时代电气

救市继续放大招?
来自 hyboox.com
引用到 X

国内首款基孔肯雅病毒抗原检测试剂盒获批,检测的机会要看放量

广药集团消息,旗下达安基因研发的“基孔肯雅病毒抗原检测试剂盒(胶体金法)”通过国家药监局的三类医疗器械注册审批,这是国内首款获批上市的基孔肯雅病毒抗原检测试剂盒。 先说清楚这条消息:说的是获批,也就是拿到了注册证,不是已经产生收入。从拿证到进入医院和疾控、形成销量,中间还有渠道和需求的问题。 同时,孟加拉国的登革热疫情持续蔓延,刚果(金)的埃博拉疫情已致5026人死亡。海外的传染病消息很多,但和国内检测产品的需求,并不是直接对应的关系。 摘要里没有给出产品的价格、产能和销售计划,也没有说明这个产品会为达安基因带来多少收入,我这里未获取。 另外,基孔肯雅是蚊媒传染病,需求是不是持续,要看国内疫情的实际情况,而不是只看获批。 看机会,先看产品的招标和进入医院的进度,再看公司披露的收入。首款获批说明准入已经完成,放量才是下一步。 还有一点,医疗器械获批之后,进入医院还要经过采购、招标等流程,这些流程的时间并不确定,所以获批到收入之间,通常有一段不短的距离。 以上内容来自广药集团消息,具体以公司披露为准。

引用到 X

深南电路FC-BGA封装基板已能批量做26层及以下,30层以上的机会看打样

深南电路近日在机构调研时表示,2026年三季度,公司广州生产基地产能稳步释放,产品线能力持续提升。 其中,BT类封装基板产能爬坡稳步推进;FC-BGA类封装基板已具备26层及以下产品批量生产能力,30层及以上产品的技术研发及打样工作按期推进中。 这段话里有两个层次:26层及以下,是已经能批量生产的;30层及以上,还在研发和打样阶段,还没有到量产。 摘要里没有给出产能的具体数字、客户和订单,也没有给出FC-BGA业务的收入占比,我这里未获取,所以对业绩的贡献无法判断。 同一时间,英伟达披露了下一代CPO技术OOI,把光引擎集成到中介层上,用更大面积的中介层取代现行有机封装基板。这是一个更远的技术路线,目前仍处于研究阶段,暂无商业化时间表。 看机会,先看30层及以上产品的打样结果,再看FC-BGA在三季报之后的收入贡献。已量产的部分是现在,打样的部分是未来。 以上内容来自深南电路机构调研纪要,具体以公司披露为准。

引用到 X

北京10月二手房网签13081套同比增8.2%,机会看热度能否延续

北京链家研究院根据北京市住建委官网数据统计,10月北京市二手住宅网签量为13081套,同比增长8.2%,环比下降17.0%。 链家研究院的分析师解释:网签量环比下降,主要受统计因素影响,10月份工作日数量少于正常月份,网签量下降是正常现象。 实际上,10月二手房市场热度相较9月份还有所提升,链家实际签约量环比有小幅增长。价格方面,10月二手住宅成交价格走势总体平稳,多数城区价格保持稳定或略有波动。 倒推一下:同比增8.2%,去年同期约1.2万套;环比降17.0%,9月约1.58万套。这是用公布的数字推算的,不是官方原话。 这里有个要点:官方网签数据是下降的,机构口径的实际签约是小幅增长。两个口径的方向不同,原因是工作日数量。看数据要先看口径。 摘要里没有给出新房和其他城市的情况,我这里未获取,所以这只是北京二手房一个城市的信号。 看机会,先看后续月份的网签量,等工作日因素消除以后,数据会更可比。以上数字来自北京链家研究院,具体以官方数据为准。

引用到 X

收藏到桌面