今天中国这些股票涨的有点不对头,可能大家像无头的苍蝇一样,见了新能源就干进去,以为在里面可以享受几分钟,也许几天,因为快乐总是短暂的,痛苦才是持久的,哈哈哈,不是这样吗?
不开玩笑了,梳理一下,美国真正需要的中国的新能源设备上储能设备,这个是美国替代不了的,其他的你搞的票和这个关系不大的,那显然是搞错了洞。
按Rystad的口径,截至2026年6月的12个月,中国占美国锂电进口额的50%,没有哪个替代产地能在数据中心需要的规模上接住这一份额。
Enverus估算中国储能系统关税前约95美元/kWh,美国产品约139美元/kWh。
那是相当大的差价的。
关税也TM的不低,这是特朗普干的,他傻傻的认为关税能解决问题,关税只能让老百姓吃苦。
2026年1月1日起,中国电池和储能系统的关税从约37.5%升到约55%。FEOC的门槛是2026年开工的项目55%,2029年后开工的项目升到75%。
8月签的14421号行政令:储能系统被列为受管设备,覆盖范围还明确包括数据中心用的UPS,相关细则要在2026年12月24日前出台。
最大受益的,美国建厂的,国内想出口到美国的,我感到非常不容易,难过中。
宁德时代通过技术授权(LRS)给美国本土厂收许可费,阿特斯的e-Storage在北美有交付体系,远景动力手里有AESC的美国工厂。这也要FEOC审查,通过的可能很大。
设备端 先导智能、利元亨、赢合科技手FEOC审核小。
负极材料有几个可能受益,但FEOC审核的很紧,未来跟紧,我就不说股票的名字了。
阳光电源基本放弃了美国的。
如果从全球角度看,宁德排第一,这个看12月特朗普如何执行FEOC,估计不了,现在特朗普和两院对立,难说,不要让我判断,弄不好,你会亏钱。
阳光电源第二,美国看的紧紧的,我认为其他地方如果开始做储能,比如欧洲、中东、澳洲,不是做,是加强,这个可能不错。
先导智能排第三,可以把电动车长线改成储能,这个公司到处国外扩张,不受FEOC影响,我做过这个公司,不知道哪里有问题,忘记了,回头查查。
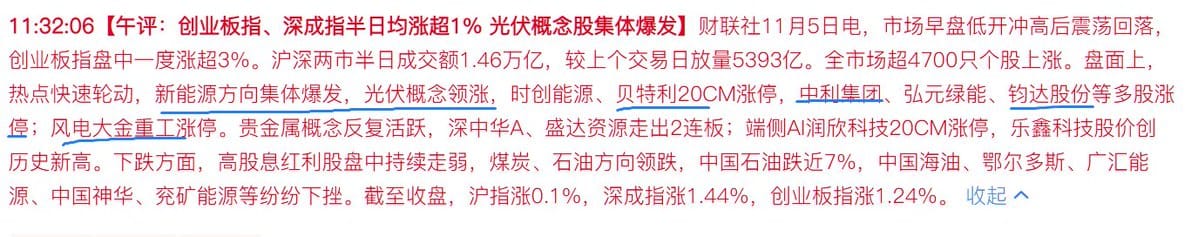
早有迹象,美国要搞新能源了。
今天中国这些股票涨的有点不对头,可能大家像无头的苍蝇一样,见了新能源就干进去,以为在里面可以享受几分钟,也许几天,因为快乐总是短暂的,痛苦才是持久的,哈哈哈,不是这样吗?
不开玩笑了,梳理一下,美国真正需要的中国的新能源设备上储能设备,这个是美国替代不了的,其他的你搞的票和这个关系不大的,那显然是搞错了洞。
按Rystad的口径,截至2026年6月的12个月,中国占美国锂电进口额的50%,没有哪个替代产地能在数据中心需要的规模上接住这一份额。
Enverus估算中国储能系统关税前约95美元/kWh,美国产品约139美元/kWh。
那是相当大的差价的。
关税也TM的不低,这是特朗普干的,他傻傻的认为关税能解决问题,关税只能让老百姓吃苦。
2026年1月1日起,中国电池和储能系统的关税从约37.5%升到约55%。FEOC的门槛是2026年开工的项目55%,2029年后开工的项目升到75%。
8月签的14421号行政令:储能系统被列为受管设备,覆盖范围还明确包括数据中心用的UPS,相关细则要在2026年12月24日前出台。
最大受益的,美国建厂的,国内想出口到美国的,我感到非
显示更多
收起
 来自 hyboox.com