跳到正文
海博社 Hyboox

#AI燃机缺口

37亿美元燃机定金打水漂,杰瑞反倒迎来错杀机会?

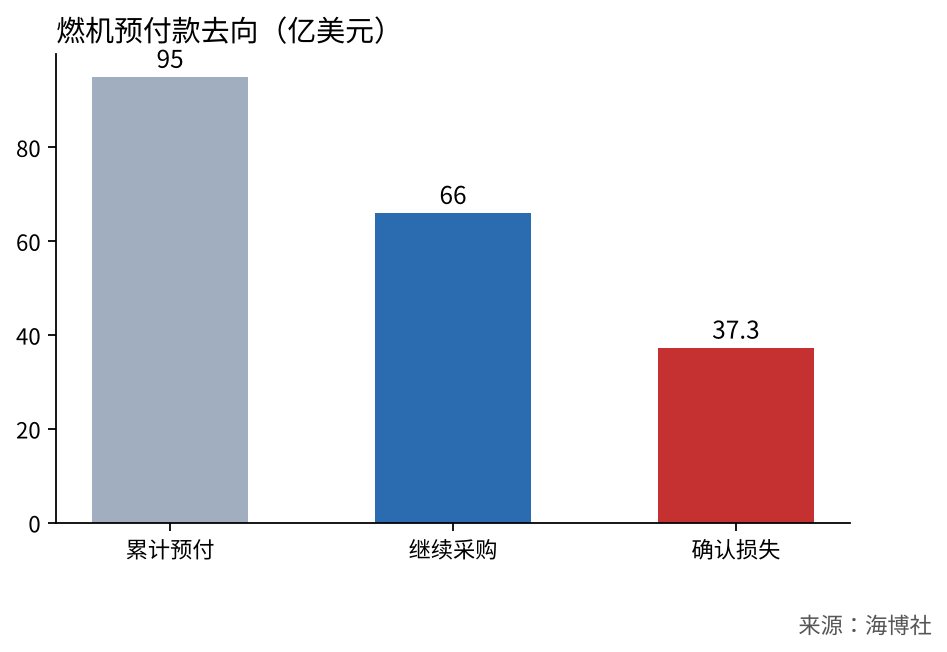
海外一家在AI基建上最舍得花钱的投资巨头,季报确认为数据中心预付的发电设备定金约37亿美元收不回来。它前后预付约95亿美元锁产能,调整后约66亿美元的设备照样要买,其余移出了采购计划。 杰瑞跟着燃机链被砸了一下,公司随即回购,高管再次增持,算是拿真金白银表了态。 先把这笔账拆开,七成设备照买,砍掉的是一两年前抢电时规格没定好就先付钱的那部分。这是买急了,电还是缺。 卖燃机的那头更说明问题,海外燃机龙头产能预订排到2032年交货,已签合同约八成来自传统电力客户,数据中心只占两成左右。少一个客户,后面排队的还多的是。 这回跌的是情绪,需求没动 风险也得看到,AI基建的钱不少是借来的,融资一紧,最先砍的就是这种先付定金占位置的单子,燃机链“有钱买不到货”的溢价要打点折。杰瑞做成套,机头靠外采是短板,交货快是长处,北美缺电的客户最看重时间。 管理层自己掏钱买,比啥研报都管用 要不要抄底,我先看一个信号:海外燃机龙头下季度新订单里,数据中心那两成有没有掉。燃机缺口还在,进数据中心还在爬坡,杰瑞的订单变收入、变回款还要几个季度验证,那两成没掉的话,这次就是错杀,机会可能就在杰瑞身上。
引用到 X

半导体出货遇阻,电力约束成为AI产业最大变量

全球AI半导体产业迎来预期差重塑,芯片产能持续释放、出货量稳步增长,但配套电力资源严重不足,导致大量芯片无法落地投产,半导体出货预期、产业增长节奏全面受阻。很多人还在用芯片出货量衡量AI产业景气度,却没看到电力约束已经取代芯片产能,成为制约AI产业发展的最大核心变量,产业逻辑正在被彻底改写。 全球半导体厂商持续扩产,AI芯片、高端制程芯片产能稳步释放,芯片出货量持续高增,市场此前对半导体产业高增长的预期持续升温。晶圆代工厂先进制程产能持续扩容,AI芯片封装测试能力同步增强,芯片供给能力大幅提升,芯片短缺局面逐步缓解。部分AI芯片厂商甚至出现库存积压迹象,芯片产能从紧缺转向过剩的拐点正在显现。 但产业现实与市场预期出现严重背离,芯片硬件产能充足,但数据中心电力接入短缺、电网审批滞后、施工建设缓慢,海量芯片面临"无电可用、闲置积压"的困境,半导体实际有效出货量大幅低于理论预期。海外多个大型数据中心项目因为电力接入问题被迫延期,芯片到货后长期无法投产,算力实际落地率远低于芯片出货量增速。芯片厂商账面出货量增长,但下游客户实际投产率下降,半导体产业真实景气度被电力瓶颈严重制约。 电力短缺

引用到 X

AI芯片产能过剩隐忧浮现,电力基建成产业核心瓶颈

全球AI芯片产能持续爆发式增长,各大厂商持续扩产叠加技术迭代,芯片出货量快速攀升,但与之配套的数据中心电力基建、施工建设严重滞后。很多人还在追逐AI芯片产能扩张的故事,却没看到"芯片过剩、电力紧缺"的极致错配格局已经形成,电力基建正在取代芯片产能,成为制约AI产业落地的核心瓶颈,彻底改写行业发展节奏。 AI芯片产能扩张速度远超市场预期,全球AI加速器芯片出货量持续高增,各大厂商产能全开,新一代高端芯片持续量产,芯片供给能力大幅提升。晶圆代工厂先进制程产能持续扩容,AI芯片封装测试能力同步增强,芯片出货周期缩短,市场上AI芯片供给紧张局面逐步缓解。部分厂商甚至开始出现芯片库存积压的迹象,AI芯片产能过剩的隐忧正在浮现。 但与芯片产能爆发形成极致反差的是,数据中心电力基建严重滞后。全球AI数据中心建设规模持续扩容,单数据中心用电规模达到吉瓦级,但电网扩容、变电站建设、电力接入审批周期漫长,大量已采购的AI芯片因为电力不足无法投产运行,形成"芯片等电"的尴尬局面。海外多个大型数据中心项目因为电力接入问题被迫延期,芯片到货后长期闲置,算力实际落地率远低于芯片出货量增速。 电力瓶颈正在重塑

引用到 X

传统能源稳健托底,新能源转型蓄力长期增量

国内能源企业形成传统火电稳底盘、新能源转型拓增量的双向发展格局。很多人觉得传统能源企业增长乏力、估值低廉,却没看到火电业务凭借稳定的盈利能力、成熟的运营体系,已经成为企业业绩压舱石,而风电、光伏、储能、燃气等新业务持续落地,正在为长期成长蓄力,能源企业估值重塑空间持续打开。 火电业务盈利韧性持续凸显,在电量小幅下滑的背景下,凭借电价优化、成本管控实现盈利稳健增长。受新能源装机挤占、水电出力充沛、夏季气温偏低等因素影响,火电发电量同比有所下滑,但企业通过精细化运营有效对冲电量压力。电价机制改革持续推进,煤电电价上浮空间扩大,辅助服务市场收益增加,火电企业营收稳定性增强。成本端,煤炭价格维持相对稳定,燃料成本可控,火电企业毛利率维持在合理区间。火电业务现金流充沛、盈利稳定,为企业新能源转型提供坚实的资金保障。 新能源转型持续提速,风电、光伏、储能装机规模快速增长。能源企业依托火电项目资源、电网接入优势、资金实力,大力发展新能源业务,风光装机容量持续攀升,新能源发电量占比不断提高。2026年上半年,头部能源企业新能源资本开支同比大幅增长,多个大型风电、光伏基地项目有序推进,海上风电、分布

引用到 X

车企股价波动不改储能趋势,AI储能商业化持续兑现

海外车企股价阶段性波动,反映出市场对传统汽车业务增长乏力的担忧,但短期股价走势无法改变AI储能、新能源储能产业的长期爆发趋势。很多人看到车企股价下跌就觉得新能源汽车和储能产业逻辑生变,却没看到车企储能业务布局持续落地,商业化进程稳步推进,AI储能正在成为车企第二增长曲线,赛道长期成长逻辑依旧稳固。 传统汽车业务增长逐步放缓,行业竞争加剧、产能过剩、盈利收缩问题逐步凸显,导致车企股价阶段性回调,年内涨幅大幅回撤。全球汽车市场需求增长乏力,电动化渗透率提升速度边际放缓,价格战持续激烈,车企盈利压力增大。但车企转型新能源、布局储能的产业趋势未发生改变,头部车企持续剥离低效传统业务,集中资源发力新能源、AI储能、智能驾驶等高成长赛道,产业结构持续优化。短期股价波动反映的是市场对传统业务的担忧,而非转型方向的改变。 AI储能成为车企第二增长曲线,商业化落地持续推进。依托整车电池技术、储能管理系统、电力电子技术积累,车企在储能领域具备天然的技术协同优势。车企积极布局大型储能、户用储能、便携式储能、虚拟电厂等业务,储能产品矩阵持续完善。AI技术融入储能系统,实现智能充放电策略、电池健康管理、故障

引用到 X

高温合金进口替代提速,高端特种材料适配新能源高端制造

国内高端特种材料产业迎来国产化替代黄金期,高温合金、半导体钽靶材、高纯铌材料等高附加值产品国内需求持续攀升,技术突破、产能落地持续提速,逐步打破海外垄断。很多人觉得高端特种材料技术壁垒高、国产替代周期长,却没看到国内企业在多个细分领域已经实现技术突破,产能持续释放,适配新能源、半导体、高端装备、航空航天等高端制造赛道的刚需,产业成长空间持续打开。 高端特种材料是高端制造产业的核心基石,广泛应用于燃气轮机、航空发动机、半导体芯片、新能源设备等核心领域,长期依赖海外进口,存在技术壁垒高、供货周期长、价格高昂、供应链不安全等问题。随着国内高端制造产业快速发展,下游高端装备、半导体、新能源赛道持续扩容,对高端特种材料的需求持续爆发,国产化替代刚需持续凸显。在供应链安全和成本双重驱动下,下游企业主动提升原材料国产化采购比例,为国内高端特种材料企业提供广阔的替代空间。 高温合金国产化替代进程加速,燃气轮机和航空发动机需求驱动增长。高温合金是燃气轮机热端部件、航空发动机的核心材料,技术壁垒极高,长期被海外企业垄断。随着国内燃气轮机国产化进程加速,三代、四代重型燃机批量建设,航空发动机产业快速发展

引用到 X

国产工控替代提速,工业AI+燃机控制打开成长弹性

国内工业控制领域国产化替代进程全面提速,叠加工业AI、燃机智能控制技术迭代,传统工控企业实现赛道升级,从单一设备制造迈向工业智能化、高端能源控制核心赛道。很多人觉得工控行业增长平稳、缺乏弹性,却没看到国产替代和工业AI正在双重驱动行业加速成长,燃机控制等高端细分领域更是打开全新成长空间,企业成长弹性持续释放。 工控行业国产化替代逻辑持续强化,此前国内高端工控系统、核心控制设备长期依赖海外进口,存在技术垄断、供货周期长、售后成本高、供应链不安全等问题。随着国内企业技术持续突破,国产PLC、DCS、伺服系统、变频器等核心工控产品性能达到国际先进水平,且成本优势显著、交付响应更快、服务更贴近国内客户。在供应链安全和成本双重驱动下,国内制造业企业工控设备国产化采购比例持续提升,国产工控企业市场份额不断扩大,国产替代进入加速兑现期。 工业AI与工控深度融合,打开产品升级和价值提升空间。传统工控设备以逻辑控制、运动控制为主,智能化水平有限。而工业AI技术的融入,使得工控系统具备机器学习、预测性维护、智能优化、视觉检测等高级功能,能够显著提升生产效率、降低能耗、减少故障停机。国产工控企业积极布局

引用到 X

虚拟电厂赋能电力交易,AI重构新型电力系统价值

AI技术与电力行业深度融合,彻底重构传统电力交易与电网运行模式,虚拟电厂作为新型电力系统核心载体,依托AI智能调度、负荷优化、供需匹配能力,持续释放产业价值。很多人觉得虚拟电厂是概念炒作、商业模式不清晰,却没看到随着新能源装机占比提升、电力市场化改革推进,虚拟电厂已经成为电力行业数字化转型的核心增量赛道,产业价值持续兑现。 虚拟电厂的核心价值在于解决新能源消纳、电网负荷波动、电力资源错配三大行业痛点。风电、光伏等新能源出力波动大、随机性强,传统电网调度难以精准适配,而虚拟电厂通过聚合分布式电源、储能、可调负荷等资源,依托AI算法实现智能调度和灵活调节,能够有效平抑新能源出力波动,提升电网消纳能力。同时,虚拟电厂能够响应电网调峰、调频需求,参与电力辅助服务市场,为电网提供灵活性资源,缓解高峰时段供电压力。 AI技术大幅提升虚拟电厂运营效率和盈利能力。传统虚拟电厂依赖人工调度和经验判断,资源聚合规模有限、调节精度不高、响应速度慢。而AI驱动的虚拟电厂,通过机器学习算法精准预测新能源出力、负荷需求、电价走势,实现资源的最优调度和实时调节,聚合资源规模大幅提升,调节精度和响应速度显著改善。

引用到 X

美债收益率高位波动,AI资本开支持续升温不改产业趋势

全球资本市场持续博弈美债收益率波动,长短端利率走势反复扰动科技、能源板块估值,但短期宏观波动无法逆转AI产业高速扩张、算力基建持续落地的核心趋势。很多人看到美债收益率上行就担心成长股估值承压、AI资本开支收缩,却没看到全球科技企业对AI产业的长期布局决心坚定,资本开支规划具备长周期确定性,产业成长韧性持续凸显。 美债长端收益率高位运行,主要源于市场通胀预期、货币政策调整,对成长板块估值形成阶段性压制,导致科技板块短期震荡波动。但宏观变量仅影响市场情绪与短期估值,无法改变产业基本面的高景气度。全球科技企业对AI产业的长期布局决心坚定,资本开支规划具备长周期确定性,不会因短期利率波动、市场震荡而收缩。对于科技巨头而言,AI是未来十年的核心战略方向,算力基建是构建竞争壁垒的关键投入,短期融资成本上升完全无法改变长期布局决心。 AI产业商业化落地节奏持续加快,模型迭代、终端应用、企业级服务多点开花,算力需求持续扩容。头部科技企业AI系统功能持续升级,多模态能力、推理效率、应用场景不断拓展,用户规模和商业化收入快速增长。企业级AI应用渗透率持续提升,从办公协同向研发设计、生产制造、客户服务等

引用到 X

美联储加息周期落地,新兴产业资本开支热度不减

全球宏观货币政策迎来关键拐点,美联储加息周期顺利落地,市场宏观不确定性充分出清,风险偏好持续修复。很多人觉得美联储加息会压制成长股估值、抑制企业资本开支,却没看到宏观利空对新兴产业的压制正在逐步消退,AI算力、高端制造、能源基建领域资本开支持续升温,产业成长逻辑重新主导市场定价。 本轮美联储加息落地,彻底终结了持续已久的宏观博弈扰动,市场此前交易的通胀上行、流动性收紧等利空已经充分计价。尽管美债收益率、美元指数仍有阶段性波动,但市场对货币政策路径的预期趋于一致,宏观不确定性大幅降低,风险偏好持续修复。对于成长板块而言,最大的压制因素不是利率绝对水平,而是政策路径的不确定性,随着加息落地、路径清晰,估值压制逐步解除。 新兴产业资本开支持续升温,完全不受短期利率波动影响。全球科技巨头AI资本开支规划持续上调,头部云厂商、AI模型企业年度资本开支规模达到数千亿美元,且未来数年维持高位增长。AI算力基建、数据中心建设、芯片产能扩张等领域投资热度空前,产业链上下游订单饱满。高端制造领域,半导体设备、工业自动化、新能源装备等赛道资本开支同步提速,企业扩产意愿强烈。能源基建领域,核电、电网、储能

引用到 X

马斯克太空AI算力突围,云生意解锁千亿级增量

太空算力与AI云服务深度融合,开启科技产业全新商业模式,头部科技企业依托航天技术、算力资源、太空基建布局,打造差异化太空AI算力体系。很多人觉得太空算力是科幻概念、商业化遥不可及,却没看到卫星互联网、可回收火箭、太空基站等技术持续成熟,太空AI算力正在从概念走向现实,解锁千亿级云服务增量市场,重构全球算力产业格局。 传统地面算力存在地域局限、网络覆盖不足、应急保障薄弱等痛点,无法满足全域、远程、极端场景的算力与通信需求。地面数据中心建设受土地、电力、水资源等条件制约,布局集中在少数区域,偏远地区、海洋、航空等场景无法获得稳定的算力和网络服务。自然灾害、网络攻击等突发事件可能导致地面算力和通信中断,应急保障能力不足。随着AI应用向全域场景拓展,地面算力的局限性日益凸显,太空算力的补充价值持续提升。 太空AI算力依托卫星星座、太空基站、天地一体化网络,实现全球无死角算力覆盖、数据传输与智能调度,完美弥补地面算力短板。低轨卫星星座提供全球低时延通信覆盖,太空基站和星载计算设备提供边缘算力服务,天地一体化网络实现算力资源的统一调度和协同计算。在航空、海洋、偏远地区基建、应急保障、军事国防等

引用到 X

海外能源格局重构,电力短缺催生现场供电千亿红利

全球能源供需格局迎来深度重构,地缘冲突、区域能源政策调整、新能源波动属性凸显,多重因素导致海外多国电力短缺问题常态化。很多人觉得电力短缺是短期现象,却没看到公共电网供电能力已经无法匹配工业、AI算力高速增长的用电需求,现场自备供电设备迎来千亿级增量红利,行业景气度持续爆发。 海外电力短缺具备极强的结构性刚性,短期难以彻底缓解。北美、欧洲等核心经济体,新能源装机持续扩容,但风电、光伏的间歇性、波动性导致电网调峰压力剧增,传统火电、核电装机增长缓慢,电力供应稳定性下降。同时,AI数据中心、高端制造等高耗能产业快速扩张,用电需求增速远超电网规划,电力供需缺口持续扩大。电网扩容、变电站建设周期长达五到十年,远水难解近渴,电力短缺将成为中长期常态。 现场自备供电成为破解电力短缺的最现实方案,市场需求爆发式增长。燃气轮机、柴油发电机组、分布式能源站、微电网系统等现场供电设备,具备部署灵活、建设周期短、供电稳定的核心优势,可在数月内完成装机投运,直接为工业企业、数据中心、商业设施提供可靠电力保障。海外工业企业、数据中心运营商、商业地产开发商纷纷加大自备供电投资,现场供电设备订单持续激增,行业交付

引用到 X

收藏桌面