跳到正文
海博社 Hyboox

第26条,中国房地产政策开始务实了,房奴有指望了?中国开始注重居民资产负债表修复了,这是实质性的经济见底的标志。

昨天出台的房地产三支箭,算是有史以来最务实、让人看到希望的一个真正创举文件。 全网都在骂40年房贷,骂错了地方。 昨天央行和金监总局发了171号文,热搜全是"还到62岁""一生为银行打工"。我把全文读完了,40年是整份文件里最不重要的一条。 真正的大事是第二十六条:存量房贷借款人阶段性失去收入、还款困难的,银行可以协商延后还款、贷款展期、延迟还本。 这条什么意思?中国第一次承认,房贷合同可以谈。有个电影叫伟大的创举,我认为是庶民的胜利。 过去三十年,企业债能重组,地方债能置换,只有家庭的月供一分不能少、一天不能晚。断供只有一条路:催收、起诉、法拍。 为什么现在要给居民重组率?说白了,很多钱可以少还来,甚至真的不用还来?看法拍市场就懂了,评估价500万的房子,七折挂拍,很多五折才成交。银行收回350万,覆盖不了本息,差额计提坏账,诉讼费评估费还得自己垫。 更狠的是连锁反应:一套五折成交,周边挂牌价全被打下来,其他抵押品跟着缩水,银行资产跟着烂。美国2008到2011年就是这么螺旋下去的:断供、法拍、砸盘,更多人资不抵债,更多断供。 美国什么时候才建贷款重组机制?2009年

引用到 X

中国下定决心改变房地产危机了?

第二十六条原文是:对于存量个人住房贷款借款人阶段性失去收入来源导致还款困难的,银行业金融机构可以按市场化、法治化原则与借款人自主协商,灵活采取合理延后还款时间、贷款展期、延迟还本等方式调整还款计划。 是在阻止一场按揭收入危机长出次贷危机的传导结构。

中国下定决心改变房地产危机了?
来自 hyboox.com
引用到 X

东电的G50昨天(28日)从德阳启运,去哈萨克斯坦。3台,F级50兆瓦,第一次自主重型燃机整机出口。

这单我想从交付时间说起,因为这才是这次真正的意外。 哈萨克江布尔州项目去年11月下旬开工,按项目节奏,这种机器从开工到发运一般给13个月左右,市场也是这么预期的,大概今年底出货。结果9个月就装车了。提前了4个月。 一台重型燃机的交付周期是产能、供应链、试验、验收一路走完的时间,不是想快就能快。9个月能出货,说的是德阳这条线现在是真的在转,不是排产表上的数字。 这件事直接改变了我对下半年的看法。 加拿大那20台,单价约2亿,毛利率报道说40-50%(这两条我只看到研报和媒体转述,公司公告没有,暂未确认)。原来我对这单的假设是2027年才开始贡献利润。现在哈萨克这批提前4个月出来,加拿大的交付节奏大概率也会往前挪,今年下半年的利润就多了一块能看得见的东西。燃机的钱不在签约那一刻,在发运那一刻,发运提前就是利润提前。 再往前想一层。海外业主签中国燃机,最怕的是什么?不是产品不行,国内市占率超70%、累计商运过万小时,产品早就验证了。怕的是签了合同以后交不出来,或者拖。哈萨克这3台,是G50第一次把"能提前交给国外业主"这句话变成事实。后面每一个在谈的业主,都可以拿这个案子去问:他们

引用到 X

今晚沃什讲话,“精简沟通、减少前瞻指引”,沃什即使再想把通胀压倒2%、也可能要他可能也需要配合贝森特压制长端收益率:他大概率按兵不动; ”稳定币、数字支付和支付体系创新; 金融创新如何影响货币政策传导; AI资本开支短期推高需求和部分设备价格;

今晚沃什讲话,“精简沟通、减少前瞻指引”,沃什即使再想把通胀压倒2%、也可能要他可能也需要配合贝森特压制长端收益率:他大概率按兵不动; ”稳定币、数字支付和支付体系创新; 金融创新如何影响货币政策传导; AI资本开支短期推高需求和部分设备价格;

引用到 X

FCC 到底是“铁头功”还是“大软蛋?阳光电源over了吗?

美国这轮"乱脱钩?",雷声一个比一个大、落地一个比一个软。 生物安全法案修订版跟着国防授权法案过了参议院, FCC放风说要禁中国新型号光模块, 昨天特朗普又签了个行政令,宣布进入国家紧急状态,要把外国大宗电力设备挡在美国电网外面。 朋友圈里一片"这次是真要脱钩了"的哀嚎,我倒觉得,这三件事摆在一起看,反而印证了一个我研究挺久的判断:美国这轮但凡真喊出来的禁令,落地的时候十有八九是雷声大、雨点小。 市场现在的解读基本是线性外推——今天禁这个,明天禁那个,中国供应链在美国这条路只会越走越窄,该杀估值先杀了再说。 问题来了,你把这三件事的执行细节扒开看,压根不是一回事。 生物安全法案两年前刚点名药明系那会儿,市场直接把药明康德按在地上摩擦。可这次真正过关的版本,把"一刀切禁止合作"改成了"设一道审查关卡,过审的公司照样能接美国订单,具体名单交给OMB在法案生效后一年内参考国防部清单去拟",消息出来那天药明系股价反而是涨的。 FCC那份光模块禁令草案里写得明明白白:已经拿到认证、已经批量供货的成熟型号不受影响,禁的只是"新型号"。 变压器这个更有意思,104%的关税压了快两年

引用到 X

如果加拿大真被美国逼到重新修复对华关系

加拿大其实挺尴尬。它是全球最大钾肥出口国,也一直想把LNG卖给亚洲;中国又是它仅次于美国的重要海产品市场,2024年加拿大对华海产品出口约13亿加元。正常情况下,中加贸易本来有不少互补。 结果前几年加拿大跟着美国对中国电动车、钢铝加税,中国随后反制菜籽油、猪肉、海产品。现在更有意思,美国自己又开始狠狠干加拿大,钢铁铝关税拉到50%,加拿大9月8日也准备等额反击。 我觉得市场真正没定价的,不是美加关税战,而是它会不会倒逼卡尼重新算一笔中国账。 真正值得交易的信号只有几个:加拿大是否松动中国电动车关税,是否重新谈菜籽油、海产品,或者对华表态明显变软。 如果四季度美加继续打,加拿大GDP、就业开始难看,这种概率会越来越高。

引用到 X

这轮特朗普如果真在会前再对中国商品加7.5%关税,我反而没那么悲观。

市场第一反应一定是:贸易战又来了,人民币承压,出口链挨打,港股先跌。 但问题来了,这还是2018年吗? 不是。 2018年美国加关税,中国企业确实丢掉了一部分直接对美出口,但后来发生了什么?供应链开始绕道越南、墨西哥、东南亚,中国企业甚至直接去海外建厂。最后美国降低了对“中国直接进口”的依赖,却没有真正摆脱中国制造体系。 所以特朗普这张牌现在最大的问题,是边际效果越来越差。 更麻烦的是,美国自己也越来越扛不住。国债已经超过40万亿美元,二季度GDP折年增速只有1.5%,汽油价格又明显上涨,中期选举马上就到。继续加关税,最后成本还是会落到美国进口商、零售商和消费者头上。 所以我判断,这轮关税短期利空中国资产,但很难改变中国制造业的全球地位。 真正值得关注的反而是三条线: 一是低美国依赖的高端出海; 二是稀土、永磁、镓锗这类战略资源; 三是半导体设备、自主可控。 北方稀土、中国稀土、北方华创、中微公司、拓荆科技,我都会重点盯。 特朗普不是没牌。 只是现在每打一张牌,美国自己也要付钱。 这才是这轮贸易战和2018年最大的不同。

这轮特朗普如果真在会前再对中国商品加7.5%关税,我反而没那么悲观。
来自 hyboox.com
引用到 X

中国的消费复苏了吗?吃惊中。。。

看了拼多多、京东这两份中报放一起看,我的判断是:可惜,还没有。 先看数据。拼多多Q2营收1124亿,利润272亿同比降12%,研发涨40%;京东Q2营收3464亿,同比下降2.9%,零售收入同比降4.7%,但经营利润从去年同期亏损9亿变成盈利45亿。两家利润变化方向相反,但背后逻辑其实是一回事——都不是需求端在推动。 如果消费真的在复苏,最先反映的应该是收入增速,不是利润。京东这季度收入是负增长的,利润改善靠的是降本增效和外卖减亏,说白了是"少花钱"换出来的利润,不是"多卖货"换出来的。 拼多多这边收入还在涨,但利润被自己主动砸进去的研发和千亿扶持吃掉了。一个是收缩着赚钱,一个是花钱换增长,两条路径完全不一样,但共同点是——都没有一家的核心电商收入增速是在明显加速的。 这里才是关键:把宏观数据摆上来看更清楚。上半年社零总额同比只涨1.3%,商品零售才涨1.1%,6月单月刚从5月的负增长里爬回1.0%,这种"由负转正"更像是低基数下的修复,不是趋势性回暖。唯一亮点是网上零售涨了5.2%,跑赢大盘,但这更多是线上对线下的份额抢夺,不是增量需求。 所以我现在反而更关注的是,四季度这

引用到 X

本周海外市场核心事件与A股关注方向

周一:贝森特宣布对伊朗“史上最严制裁”计划 影响:能源安全、油气价格预期升温。 关注:杰瑞股份(油气装备出口、海外油气资本开支受益);宝丰能源(煤化工替代石油逻辑增强)。 周二:美国消费者信心、房价、新房销售数据公布 影响:观察美国经济韧性,影响降息预期。 关注:赛轮轮胎(海外收入占比高,若美元走弱利好出口);三花智控(海外制造链需求恢复)。 周三:英伟达财报+PCE通胀数据(本周最大事件之一) 影响:AI资本开支是否继续加速,将决定全球科技方向。 关注:中际旭创(800G/1.6T光模块需求验证);工业富联(AI服务器产业链核心)。 周四:杰克逊霍尔会议开启,美联储释放降息信号 影响:若沃什释放宽松预期,全球风险资产受益。 关注:东方电气(AI电力、燃机、能源装备逻辑);思源电气(海外电网投资+AI电力需求)。 周五:沃什首次重要讲话+美国就业数据修正 影响:就业数据若继续下修,市场可能强化降息交易。 关注:黄金资源股(山东黄金等);新能源电力设备方向(许继电气、平高电气)。 周六:G20财长会议预热 影响:关注全球财政、贸易、汇率政策变化。

引用到 X

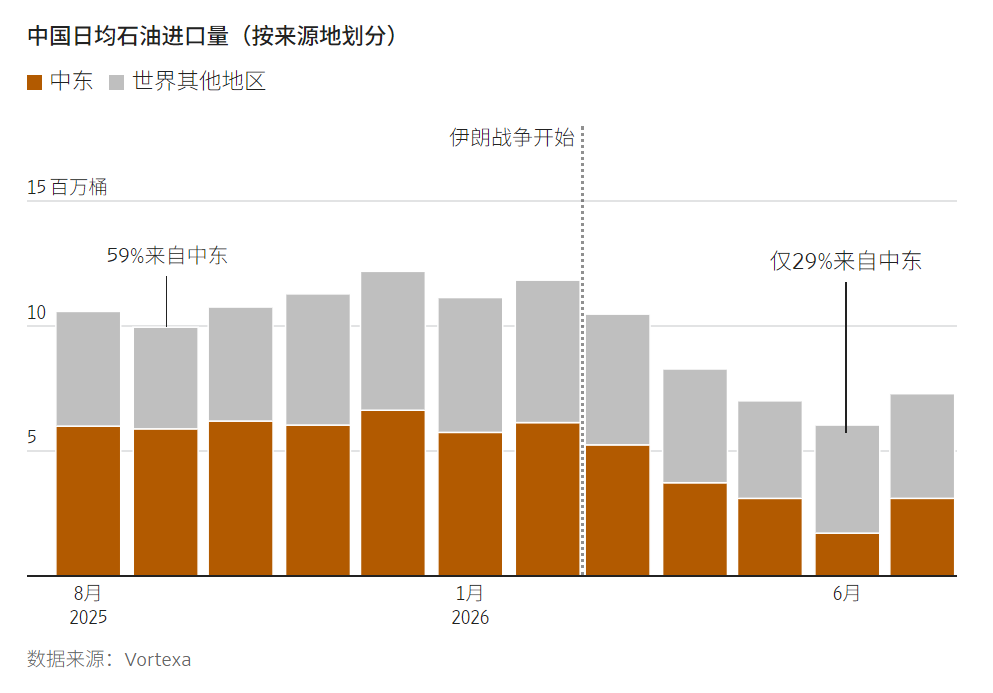
从2月到6月,中国每天削减了580万桶原油的进口量,降幅达48.9%。

战争爆发后,中国的煤化工行业在面对不断上涨的油价时拥有了宝贵的缓冲,并且受益于产品价格的上涨。 分析人士估计,包括战略石油储备、炼油厂持有的石油以及占中国储备最大份额的商业储备在内,总储备量在10亿至14亿桶之间。 这个数字换算一下就是,就算完全不进口,中国也能硬扛小半年。 这个逻辑短期内不会消失,即便中东局势缓和,供应缺口也很难快速修复,油价中枢大概率回不到战前水平了,煤化工这轮的高利润周期不是一次性脉冲,是有一定持续性的。 一是资源+一体化的央企龙头:中国神华(601088),煤电化一体化,自己有煤矿,成本端最稳;中煤能源(601898),榆林煤化工项目今年集中投产,弹性会往上走。 二是纯煤化工弹性最大的:宝丰能源(600989),全球最大煤制烯烃产能,管理层自己都说油价上行会进一步放大煤制烯烃的成本优势,这是这轮油煤剪刀差里赔率最高的一个。 三是柔性平台型的:华鲁恒升(600426),多联产装置能灵活调结构,抗周期能力强,不是单押一个产品。 四是煤炭+煤制油一体化的技术型:兖矿能源(600188),费托合成技术国产化率高,高端费托蜡毛利率是普通产品的三倍。 五是区

引用到 X

收藏到桌面