
HBM真的短缺吗?为什么出现降规?降规为什么利好长鑫?

HBM供应不够主要是对晶圆的消耗,是普通的 DDR DRAM 晶圆的3倍,GB数是DDR5的1/3,扩产需要洁净室。
12 层往上,TC bonder 逼近物理极限,hybrid bonding 到 2029 年才投产。基础 die 转到逻辑制程要看台积电的脸色,CoWoS需求增大,排期到2027年。
球主流 SKU 回到 8-Hi HBM4,16-Hi 因 hybrid bonding 良率极差在 2027 年不会用。
HBM不缺原材料,没有哪种化学品或金属是全球短缺的,卡位的有MR-MUF 用的 EMC(Namics 对 SK hynix 独家供应)、TC-NCF 的非导电膜、TSV 电镀液、超薄减薄用的研磨/切割耗材。
Samsung 计划 2026 年底把 1c DRAM 月产能扩到 20 万片;SK 在 M15X 加 1b 产能。SK hynix、Samsung、Micron三家之外无人能进 HBM4。
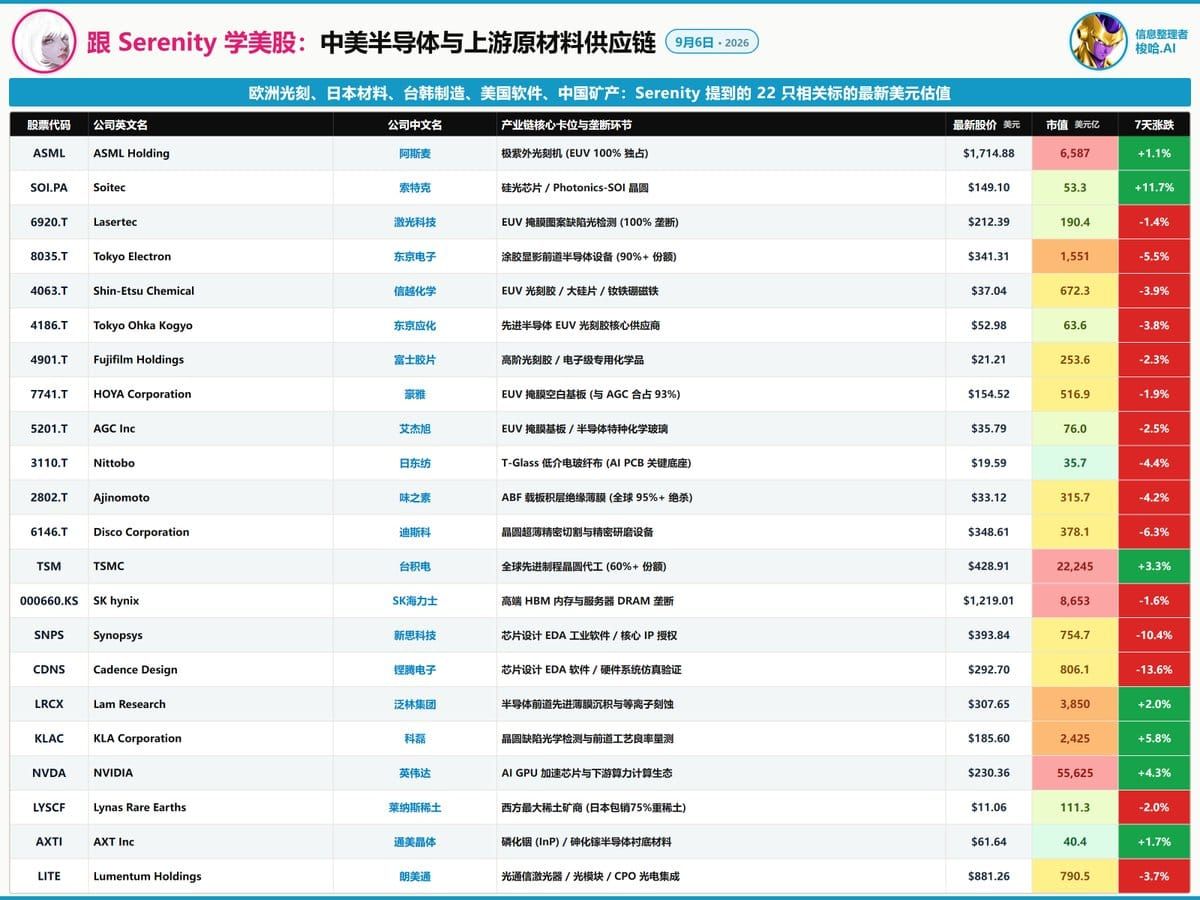
2026-2028 主力工具,TC bonder,Hanmi 是 SK 主供,高盛认为 Hanmi 的长期问题是 TC→hybrid 的转换,2027 年起 BESI 等六家竞争者进入。TSV 刻蚀/电镀/减薄,层数越多减薄越薄,Disco 的地位越稳。
市场现在相信什么:
降规 = 英伟达在削减内存内容,降规是供应紧张的症状而非需求走弱,当行业最大、最有议价能力的买家都要削减内存内容来管理成本和供应时,定价权牢牢在供应商手里,短缺在扩散。
两个判断在 2026 年的价格上不矛盾,冲突点在 2027 年 HBM4E 的产品组合和单 GPU 内存含量。
哪个变量决定谁对: 2027 年 HBM4E 12-Hi 的量产良率和验证进度。如果 Samsung/Micron 的 HCB 或 SK 的 MR-MUF 在 2027 上半年把 12-Hi HBM4E 良率做到位,英伟达大概率会把 Ultra 的部分 SKU 拉回 288GB 甚至更高,位需求逻辑不变;如果卡住,8-Hi 就是常态,HBM 的增长会从"每 GPU 容量增长"转成"GPU 数量增长 + $/GB 上涨"驱动。
Rubin Ultra 降规不是 HBM 需求见顶,是 HBM 从"堆容量"竞赛转向"晶圆效率 + 键合良率"竞赛。这个转向下受益方从"谁的层数最高"变成"谁的每片晶圆出的有效带宽最多、谁掌握下一代键合"。
这为中国创造了较好的机会。全球 HBM 竞赛的赛道被迫从"堆高"切回"堆宽+良率",而这恰好是国产供应链够得着的区间。
三大厂把晶圆挪去做 HBM,空出来的 DDR5/LPDDR 市场没人接,长鑫计划到 2026 年底 DRAM 产能达到每月 35 万片晶圆,未来几年持续提升,同时成为小米玄戒 O3 的 LPDDR6 核心合作伙伴。它不需要卷 HBM4 就能在这轮周期里赚到最厚的一段利润——这是国产链里唯一一个"降规越久、赚得越多"的位置。二线的兆易创新、北京君正在利基 DRAM 上同理。
BIS 的 HBM 管制基本堵死了三巨头对华出口通路,国产芯片普遍面临无米下锅。全球又同时短缺,中国连灰色渠道都拿不到量。结果是下游对国产 HBM 的容忍度被强制拉高:
华为 950PR 首次搭载自研 HBM「HiBL 1.0」,950DT 迭代到「HiZQ 2.0」(容量 128GB、带宽 1.6TB/s 和 4.0TB/s 的规格来自二手汇总,未经华为公告确认)。下游头部客户此前普遍指定原厂 HBM,国产替代还在验证阶段;华为自研的低成本 HBM 已在推理款落地,高端训练型号仍依赖进口。
更关键的是架构逻辑对国产有利:既然行业结论是"带宽比容量重要",国产芯片可以用更多 stack 数的低层数 HBM 去补带宽——stack 数是中介层和封装问题,不是 DRAM 制程问题。盛合晶微的 CoWoS 类产能目标 2026 年达到月产数万片。中国在 2.5D 封装上的追赶速度远快于 DRAM 制程,"以宽补高"正是国产链的比较优势。
TC 键合机:国产产线主要仍依赖 ASMPT 进口,快克智能等在研发。TC bonder 用到 HBM5 意味着国产 TCB 有三年以上的替代窗口。
TSV 刻蚀、电镀、减薄 CMP:北方华创、中微、华海清科——层数不涨但堆栈数和总出货量涨,这几个环节的用量线性增加。
中介层封测:长电、通富、华天、盛合晶微。8-Hi 降低了单堆难度,封测厂承接 HBM 后段的可行性提高。长鑫上海 HBM 后段封装厂预计 2026 年底投产。
材料:NCF 膜、EMC、TSV 电镀液、临时键合胶——集中度高、复购属性强。
全球 hybrid bonding 推迟,对拓荆是双刃剑:给了追赶时间,但也把兑现期推后了。



