跳到正文
海博社 Hyboox

"中国借道加拿大藏美债"的阴谋论,被加拿大银行自己戳破了

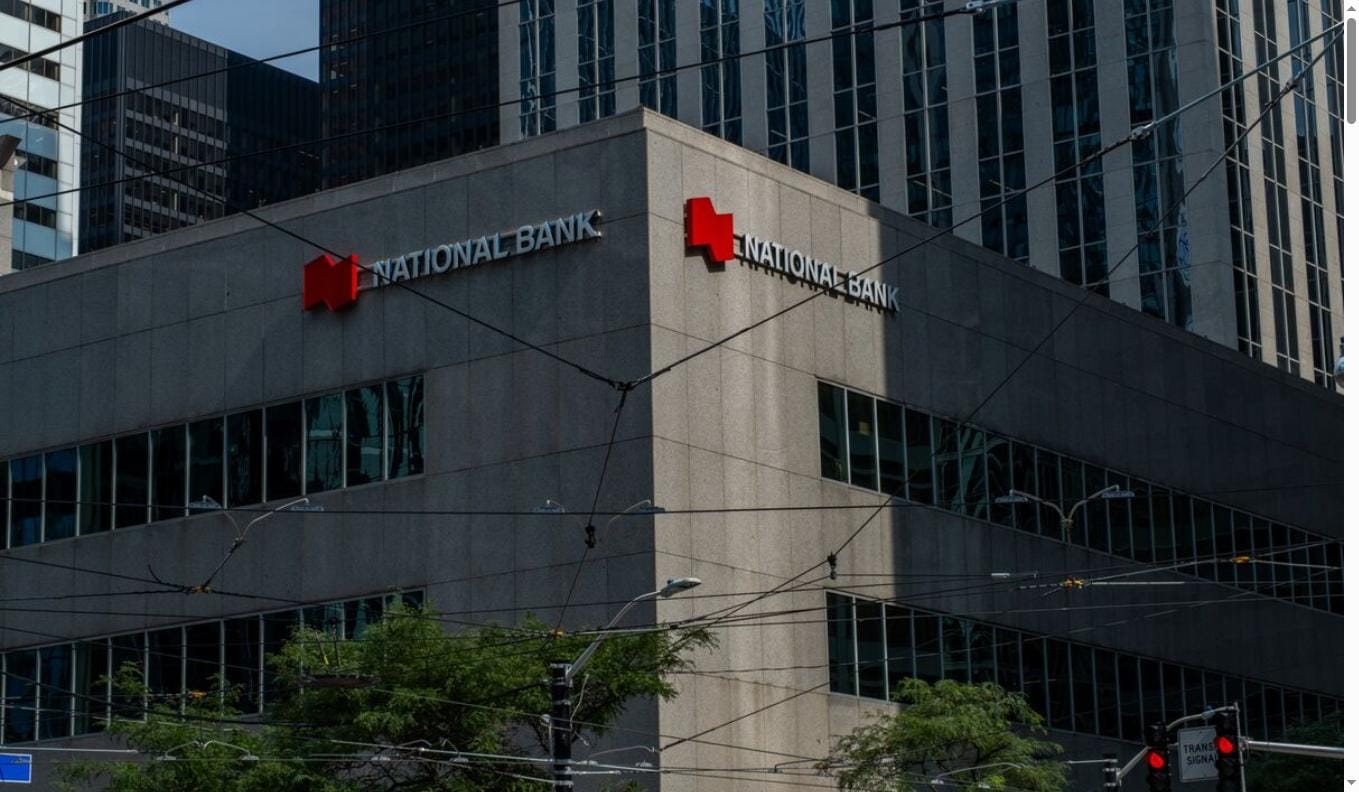
债券市场一直流传一种说法:中国其实持有更多美债,只是通过加拿大的托管账户把真实持仓藏起来了。 加拿大国家银行金融(National Bank Financial)这周发了份报告,说这个说法站不住脚。 官方数据显示,中国持有的美债过去十年大致腰斩,而同期加拿大的美债持仓却在猛涨——这组反差正是"阴谋论"的由头。 "谁不喜欢一个精彩的阴谋论呢?"三位分析师在报告里这么调侃。 如果阴谋论成立,意味着中国实际减持美债的速度被高估了,加拿大对美债的真实胃口被严重夸大,加拿大的金融体系也被当成了掩盖真实持仓的工具。 但加拿大国家银行查了本国统计局的资金流和资产负债表数据,给出了一个朴素得多的解释。 截至今年二季度,加拿大机构持有的海外债券总值超过1.1万亿加元,集中在银行、保险公司、养老金、公募和私募基金这几类机构手里。 过去五年,这个数字涨了将近5000亿加元,但分析师说大概只有一半是真金白银的净买入,剩下一半是汇率波动这类"估值效应"带来的账面变化。 银行是这波增持的主力,原因也很直白——吸收了更多外币存款,资产负债表自然跟着扩张,买美债只是配置的一部分。 "说加拿大监管严格

引用到 X

古驰业绩又崩了,开云股价应声跌了12%

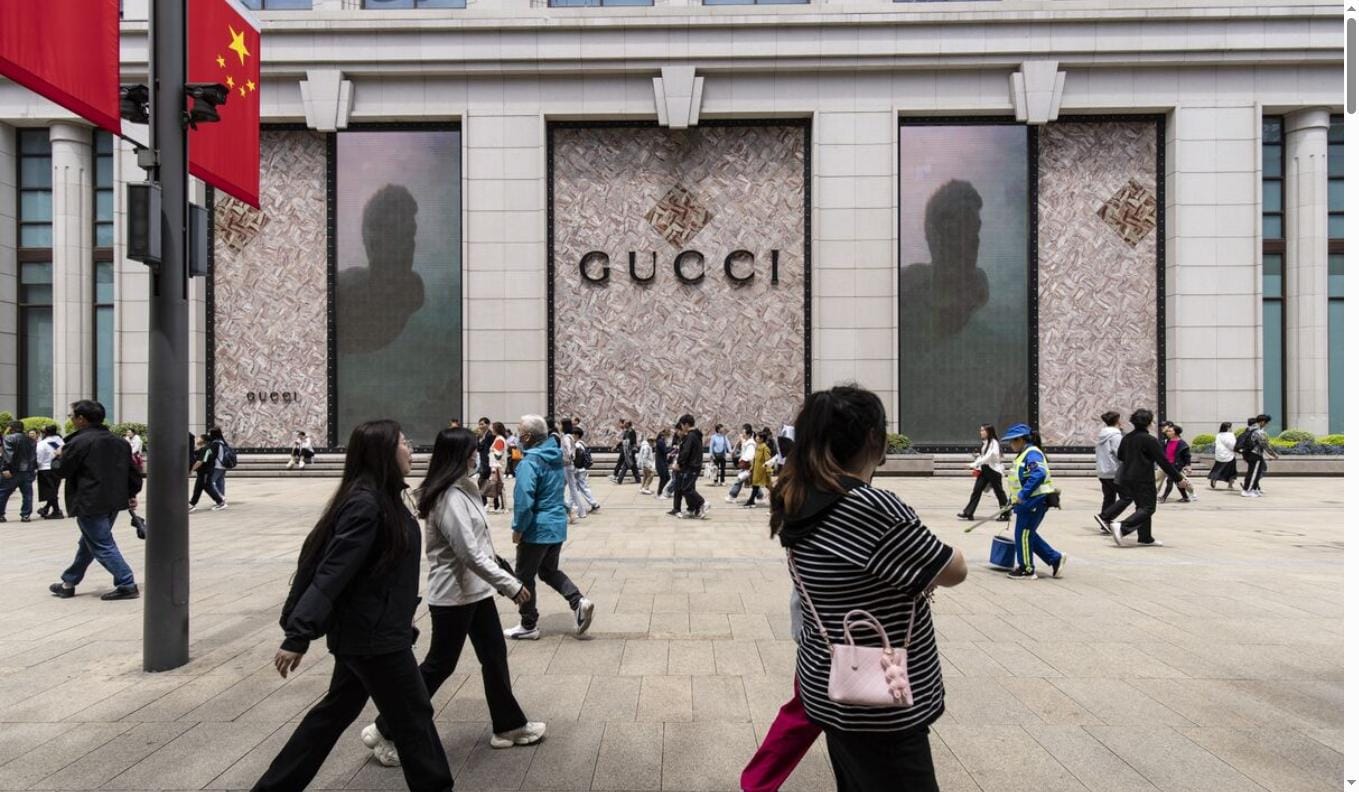
开云集团(Kering)周四公布三季报,古驰(Gucci)收入同比跌6%,比分析师预期的跌3.3%还要差一倍。 开云集团整体收入跌1%,公司连"今年恢复增长"这句话都不敢再说了。 消息一出,开云股价周五巴黎盘中一度跌了12%,是2025年4月以来最大单日跌幅,今年以来累计跌了快30%。 古驰占开云集团利润的一半左右,救活古驰是CEO Luca de Meo去年9月上任以来的"头等大事"。 但他想救古驰,偏偏撞上中国有钱人开始捂紧钱包——房地产危机、股市不给力,加上最近官方开始对境外资产征税,三重因素叠加让富裕阶层消费变得谨慎。 这不是古驰一家的问题。爱马仕和LVMH这个月公布的三季报,同样被中国市场的疲软打得措手不及。 财务官Armelle Poulou在电话会上说得很直白:"现在的表现不是我们想要的",除了中国,古驰在北美也在放缓。 更罕见的是,开云这次还在部分产品上降了价——这在奢侈品行业里通常是个忌讳的动作,说明压力确实不小。 古驰直营门店收入跌了9%,比预期更差,靠批发渠道收入上涨才部分抵消;分析师提醒,这可能是零售渠道商业压力在加大的信号。 De Meo上任

引用到 X

我认为比亚迪时代结束了,为什么?

1、未来一定是AI车,比亚迪这块太垃圾,智能驾驶、智能座舱、智能软件、智能生态,华为系、理想、小鹏以及新进来的小米,基因比比亚迪更强,这些一定有一个干倒比亚迪。 2、对外,就是出海,这个是国内车业都面临的问题,而比亚迪的问题更大,因为它的境外收入超过一半。 华为如果没有那个刹车问题,应该猛的一笔,真的猛,我看了华为的车,那是真的牛逼,不是给华为做广告,现在我认为吉利、奇瑞、小米到有可能超过比亚迪。

引用到 X

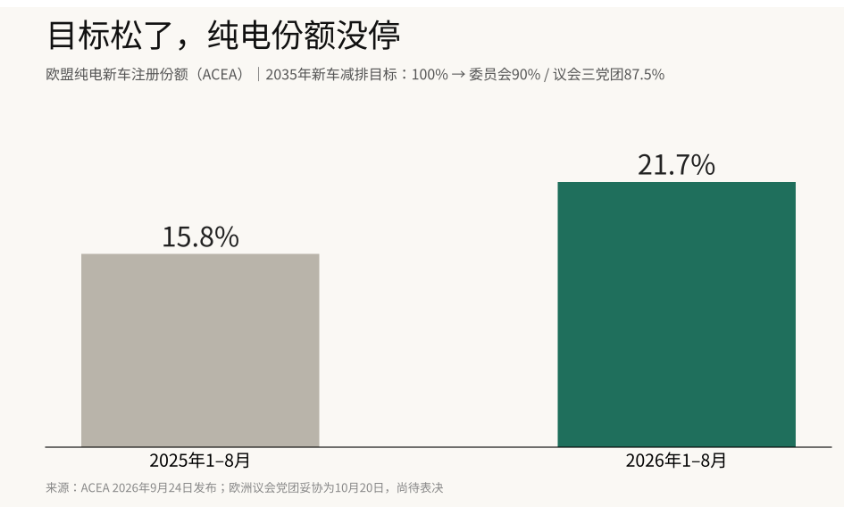
欧盟把2035年目标从100%降到87.5%到90%,

比亚迪是死还是活? 纯电销量却还在涨,这应验了当年那场碳排放权之争: 当年争的是穷国富国怎么分排放额度,欧盟这次是给自家车企松绑,两件事不一样的。 按ACEA数据,今年1至9月欧盟纯电新车份额22.7%,去年同期16.1%,燃油车份额从36.9%降到28.2%。 减排目标也不等于纯电占比,插混和替代燃料还有空间。 大家认为环保退潮、电动化减速,真实的是纯电渗透率仍在加速。 比亚迪擅长插混,而欧盟关税只针对纯电,插混在欧洲多活几年,正好对它有利。 欧洲销量只占比亚迪总量的约4%,十年后的规则改动,左右不了眼下的股价。 比亚迪要想活下去,需要做三件事情: 1、拼命内卷,干掉小米、华为,吉利、奇瑞,亏钱卖车是常态 2、拼命外卷,干掉BBA,快速本地话建厂,你看匈牙利、土耳其、欧洲都建的太慢了,太慢了,这是股价下跌的原因 3、干掉宁德时代的电池,现在刀片电池销量下来了,这很可怕。 上面三个成功后,才有资格和特斯拉决一高下,我估计把上面流程走完,比亚迪已经满身是血,然后带血和马斯克决斗,反而有胜算。

欧盟把2035年目标从100%降到87.5%到90%,
来自 hyboox.com
引用到 X

10人公司挂牌17亿,28个股东为什么一起撤?

这笔买卖跟利润表没关系。2025年净利润1488.97万元,十个人,固定资产就是电子和办公设备,真正装在里面的是它100%控股的子公司和一串参股。口径只有净利润,扣非没披露。 这轮一起挂出来的有28个项目,涉及87.75%股权,底价合计14.95亿元,披露期都是10月26日到11月20日。信托手上的51.78%在里面,持股12.90%的自然人股东卖完之后不再直接持股。 价格才是看点。评估基准日2025年9月30日,所有者权益账面14.57亿元,评估25.19亿元。拿87.75%这个比例去比14.95亿元的底价,折让不小。 评估摆着25.19亿元,87.75%的股权14.95亿元起拍,卖方先求走得掉 28个项目分开挂,原股东优先购买权一个都没放弃。要是最后由老股东内部互相接走,这个折让就只是起拍姿态,谈不上外部资金对这个资产包的出价。 11月20日披露期一结束就有答案:有没有外部受让方进来,成交价离底价多远。溢价拉得明显,上面这个折让判断就不成立,这批股权根本不愁卖。

引用到 X

AWS把2027年卖空了,三季报的增速还能按老办法读吗?

AWS到2027年底的容量基本卖空,2028年也订出去一大块。这是客户提前两年锁下来的,比任何需求调研都硬。 亚马逊2026年资本开支计划约2200亿美元,贾西还补了一句,再往里多投也不算乱花钱。能这么说,是因为2026年的容量早就卖完了,订单排得比产能长。 那10月29日的三季报怎么看?AWS的增速这回不再是需求的温度计,而是交付进度的读数。容量都卖完了,增速再高也高不过机柜上架的速度。 AWS增速要是不及预期,卡的是交付不是需求 这话得留个口子。售罄是贾西在播客里讲的,没给合同金额,也没说口径,预订多久转成收入、按什么价转,都还没披露。光凭一句"sold out"下结论,证据是不够的。 真正能验的是资本开支那条线。三季报如果把2027年的支出指引继续往上抬,说明他真的被需求追着跑;要是指引持平甚至往回收,那"卖空"就更像一句话术,顺着这条逻辑买上游的人要重新算账。 盯10月29日,别只盯AWS那个增长百分比。

引用到 X

刚看了一个谷爱凌的报道,说不出什么味道

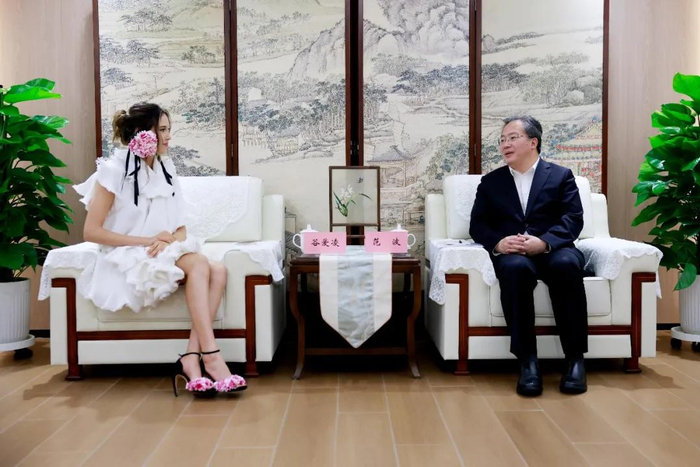
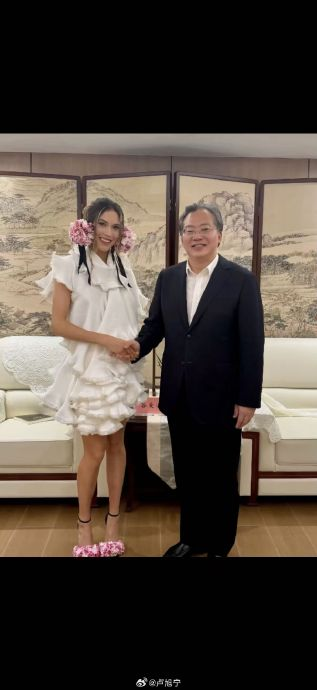
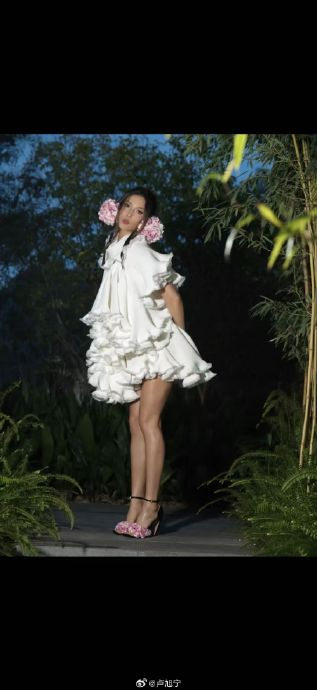
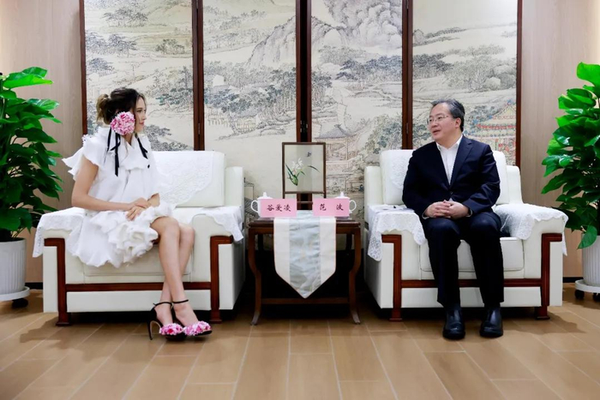
10月23日,苏州市委书记范波会见了到苏州参加VOGUE时尚之力盛会的中国女子自由式滑雪运动员谷爱凌。 服装很好看,就是耳朵上的两朵花,我认为好土,土的不行。。 不知道美国朋友怎么看? 像个村姑,总的还不错,就是两朵花。。。说不出什么味道,咋看咋不顺眼

刚看了一个谷爱凌的报道,说不出什么味道
来自 hyboox.com
引用到 X

这里面,杰瑞股份的董秘,我认为是排名世界第一的董秘,

只要股票有下跌,马上就开投资者会议 只要股票一回调,马上就出大订单,而且是几十亿的 还有,你有什么问题问董秘,马上就回复:我们的订单是真实的,很快就要变现力。 可是从2025年到现在,EPC工业园、各种超级大订单一直滞后,工期拖、拖、拖,财报一般,靠董秘勤奋的嘴巴,能从20几元弄到快200元,去年底成为A股涨幅最多的股票。 股票概念满天飞,全凭董秘一张嘴

引用到 X

奇瑞盯上加拿大建厂,醉翁之意在美国

奇瑞汽车正在考虑在加拿大建厂,明年它家车就要在加拿大开卖了。 执行副总裁张桂兵说,具体方案还没定,可能是接手现有工厂的闲置产能,也可能找合作伙伴一起干。 "就算没有美国市场,加拿大也值得单独建一座工厂。"张桂兵这句话说得挺实在。 但业内人都看得出来,这步棋的真实目标是美国。 现在中国电动车想直接进美国,关税高到离谱,技术限制也卡得死死的。 加拿大就不一样了——今年早些时候和中国谈好了配额,每年能免税进口4.9万辆中国新能源车,而且配额逐年往上涨。 加拿大工业部长乔利6月还专门跑了趟中国,见了比亚迪、吉利、奇瑞的人,当面说欢迎探讨合资建厂。 不过加拿大这边也不是完全敞开大门:供应链得本地化、得符合加拿大劳工标准、软件安全性也要过关,组装车的"散件组装"模式直接被叫停了。 这不是奇瑞一家的算盘,比亚迪也在加拿大筹划建厂,甚至在打Stellantis那座多伦多附近停工工厂的主意;吉利明年也要在加拿大卖车。 中国车企这两年海外建厂的路子很统一:西班牙有合资厂应付欧盟关税,南非接手了日产工厂,英国那边也在谈用日产桑德兰厂代工。 说白了,国内市场卷不动了,车企只能把生产线搬到关

引用到 X

收藏到桌面