跳到正文
海博社 Hyboox

新州长和当年的特朗普当选没区别

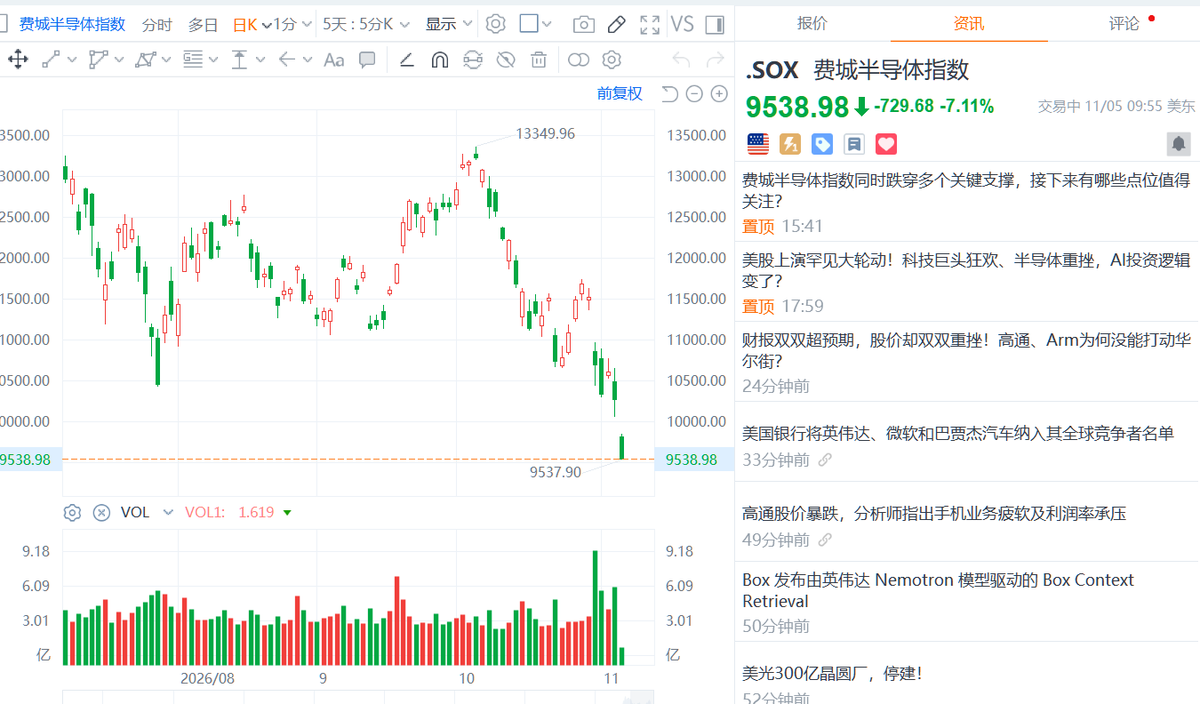
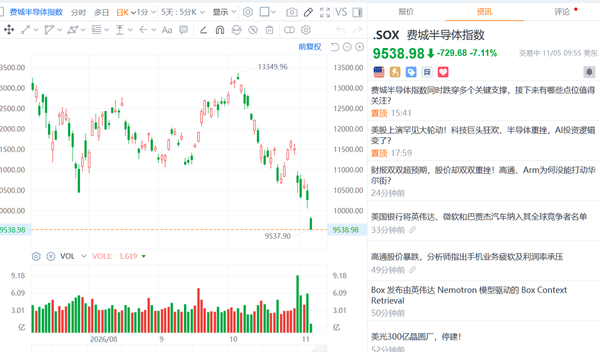
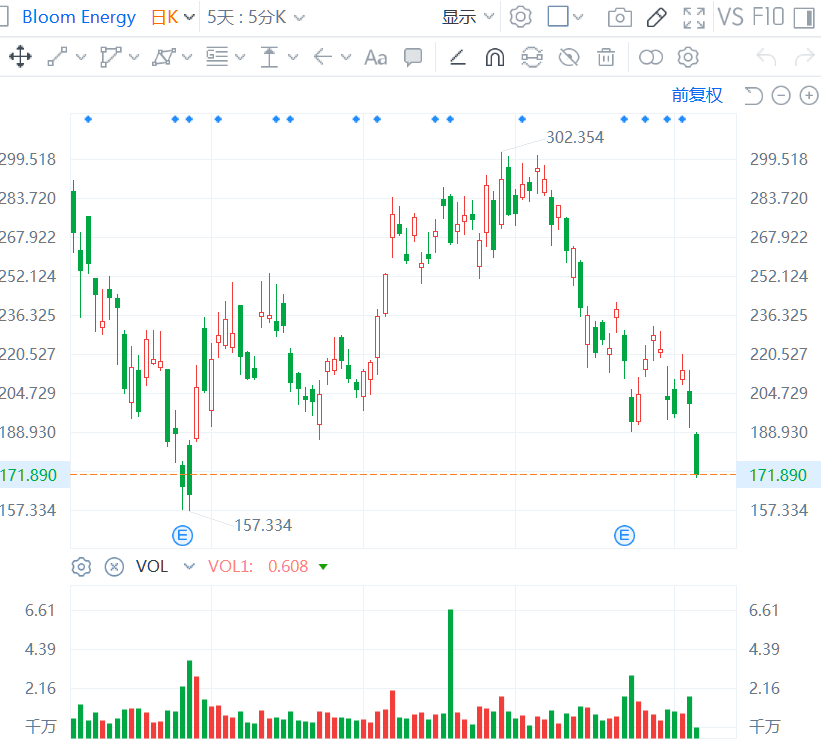
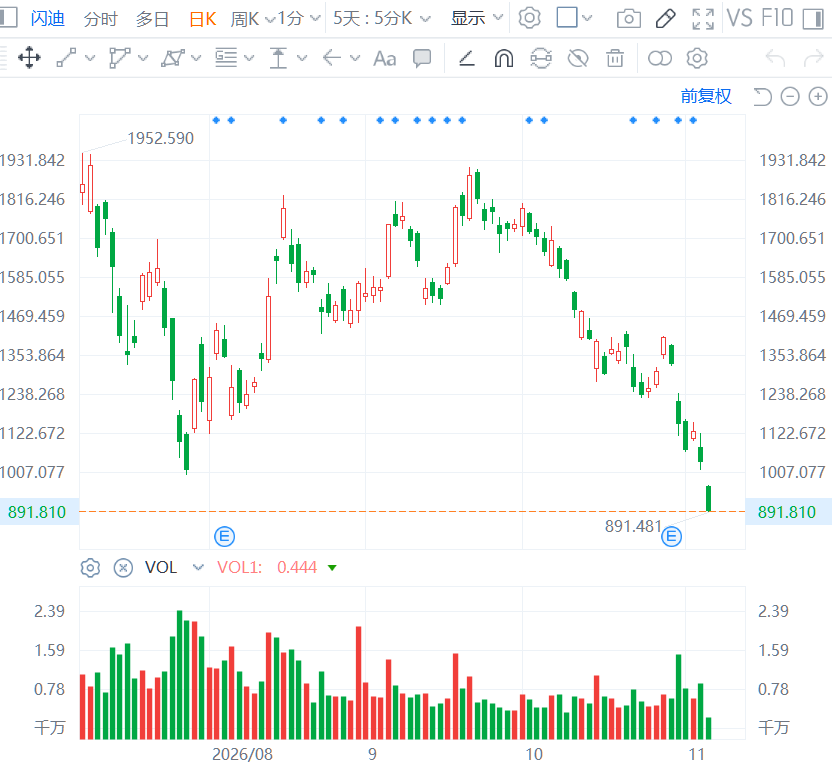
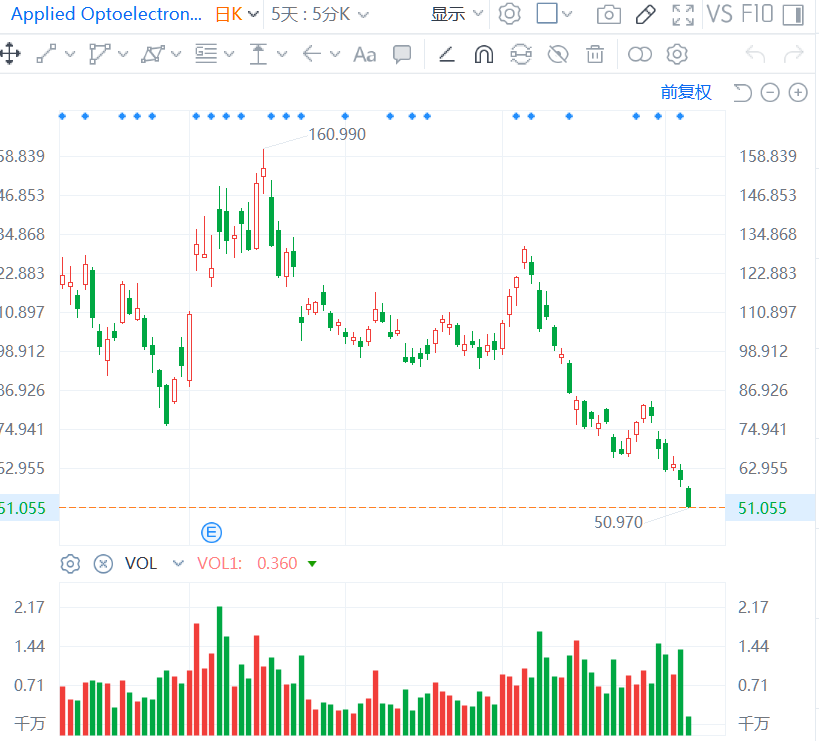
暂停数据中心,费城半导体崩盘。 2024年特朗普:24小时结束俄乌战争?结果呢 我当选,不会有通货膨胀,结果呢,原油到天了。 我当选,没用战争,结果呢? 现在的新州长一样,喊了很多口号,难道真的不搞AI了?他们心中清楚的很 1、数据中心给他们戴龙税收、工作。 2、暂停不等于不建,水、电、空气这些问题不难解决 只是推迟了AI发展,回调正好就是机会。

引用到 X

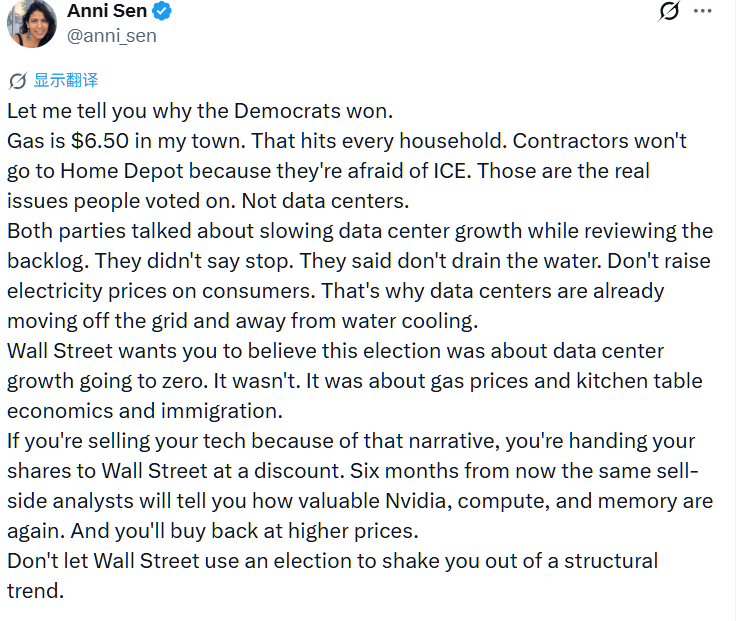
里面的英文自己看,她的意思是:

选民最在意的确实是油价和生活成本,选举后油价单日跌8%,因为共和党副总统表示是战争让共和党输掉了中期选举。"数据中心增长归零"的说法也确实夸张。 她说"没说叫停",事实上已经停了:得州8月初就冻结了新的电网接入,9月21日起在电网审计完成前不再发放许可。"在审查积压期间放慢",落到项目上就是停工12到18个月。对2028年出货占比高的公司来说,一年半的延迟足以让估值下修。 "转向离网"也不是出路。离网就意味着现场燃气发电,燃气发电要拿空气排放许可,而"出台空气规则之前暂停"正是新州长的竞选主张之一。离网能绕开电网,绕不开州政府。 我认为,AI建设目前没有改变,只是变慢了,成本显然变高了,但不会增长到0,所以需要几个月或者多长时间? 当然可以抄底,需要观察州的态度,或者迁移到国外的速度。

里面的英文自己看,她的意思是:
来自 hyboox.com
引用到 X

SemiAnalysis:《数据中心的反对浪潮变成两党共识》

原文:因为拿不到批文,电厂建不了。但数据中心可以先建外壳。所以未来你可能看到一堆极其科幻的 AI 数据中心建好了,里面放着天价 GPU,结果因为没有电,全成了昂贵的赛博废铁。 GPU变成废铁?没有一个公司是傻逼,2028年美国本土的新增算力增速大概率会放缓,这个只是目前的猜测。迭代停滞显然是胡说的。 三个结果: 算力会搬家: 搬到海外,比如马来西亚、中东,也搬到美国其他愿意接的州。 效率在提升: 同样多的算力,靠算法和推理效率的进步能干更多活。 有电的机房更值钱: 高盛的科技团队认为,市场把这次选举结果解读为新建更难,已经通电的存量算力因此更值钱。 这波算力荒怎么破? 电网设备: 变压器、开关柜、输电设备。 地方政府要自己掏钱升级电网,是确定性最高的增量。 代表企业有伊顿、GE Vernova、西门子能源、日立能源;GEV是错杀的。 A股里能出口变压器和开关的企业也会沾光,但需要逐家核实海外订单。 海外数据中心枢纽: 马来西亚、中东等地,以及在这些地方建设的承包商和电力企业。 受损的一方: 得州为主的开发商和机房地产商。 2028年出货占比高的芯片、存储和光模

引用到 X

我不认为这是AI 泡沫破裂。

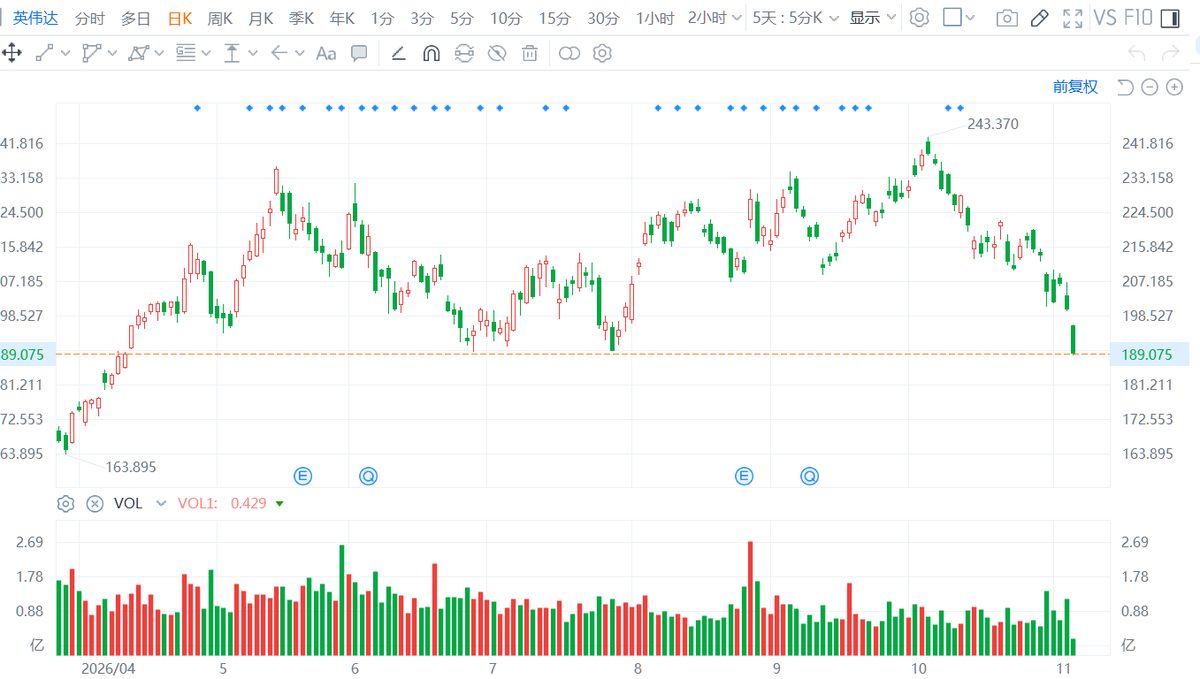
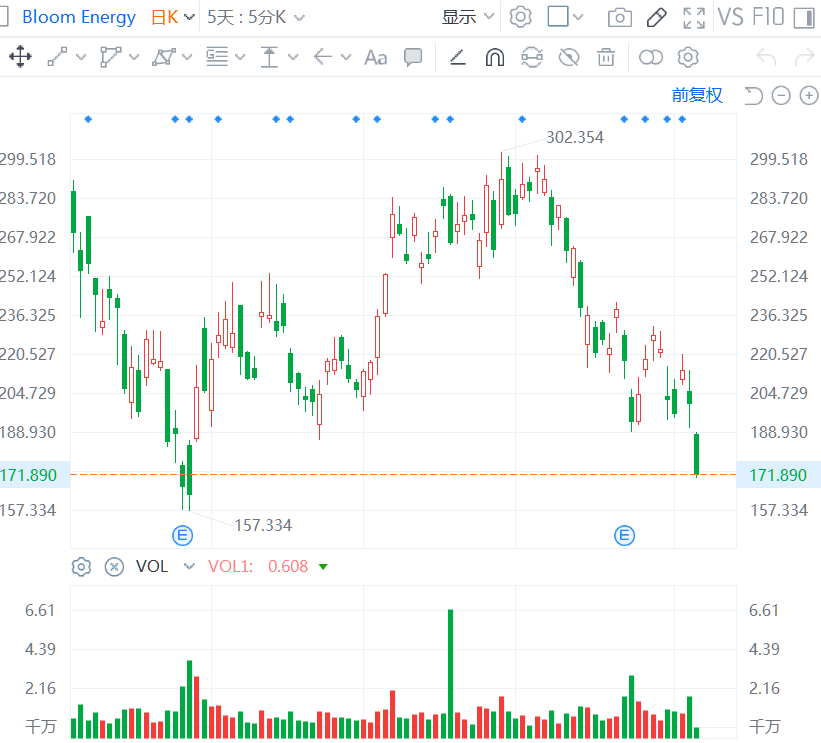
顶多算是选举后给数据中心被监管,吓了一跳。 高通手机销售疲软、美光因长期劳资纠纷,暂停了台湾一座45亿美元的存储芯片厂计划,不是不建。 美光2026财年营收1331.9亿美元,同比增256%,现在按预期利润算市盈率只有约5倍; Bloom三季度营收增138%,AMD也是超预期并上调了指引。 这次下跌,先观察,不是2000年互联网泡沫,等机会搞进去。

我不认为这是AI 泡沫破裂。
来自 hyboox.com
引用到 X

大众在中国这步棋,从印钞机变成了烫手山芋

数字挺扎心:大众在华合资企业前三季度直接由盈转亏,运营亏损1.13亿欧元,去年同期还赚7.44亿欧元。三季度整个大众中国销量跌了快40%,曾经用来补贴全球其他市场的"利润垫",这下没了。 CFO Antlitz说得很直接——"不能再耽误时间,必须快速果断行动",公司正推进一套目标省出310亿欧元的降本计划。电动车这块更麻烦,他预计盈利能力要到2030年前后才能追上燃油车,眼下电动车已占欧洲订单量的40%,反而拖累整体利润率。 症结很直白:比亚迪、奇瑞这些本土电动车企在产品力和价格上都占上风,不只在中国本土攻城略地,在欧洲市场也开始抢大众的地盘。前三季度刨除减值重组费用,大众实际营业利润率只有3.8%,远低于2030年8%-10%的目标。 同行处境也差不多——奔驰这周刚宣布重塑在华业务,沃尔沃CEO更直言"卖西方车的机会在中国已经没了"。老牌车企在这个全球最大汽车市场,正集体经历一场结构性重估。

引用到 X

微软这几天在悄悄收紧跟几家"影子云"公司的关系,彭博援引知情人士说的。具体做的事:原本可以把跟Nscale在得州的数据中心协议扩大一倍以上,微软选择不行使这个权利了;在英国埃塞克斯的一个数据中心项目里,微软也不再当主力客户,理由是那边电力接入拖得太久,要拖到2030年代才能交付。另一头,IREN自己财报里也提到,应微软要求调整网络设计,部分交付时间要往后推,不过双方没谈违约金。消息出来当天,Nebius和IREN股价都跌了超过13%。微软官方只回了句很官方的话,没正面回应。租算力这件事,大厂的心态显然比几个月前谨慎了不少。

引用到 X

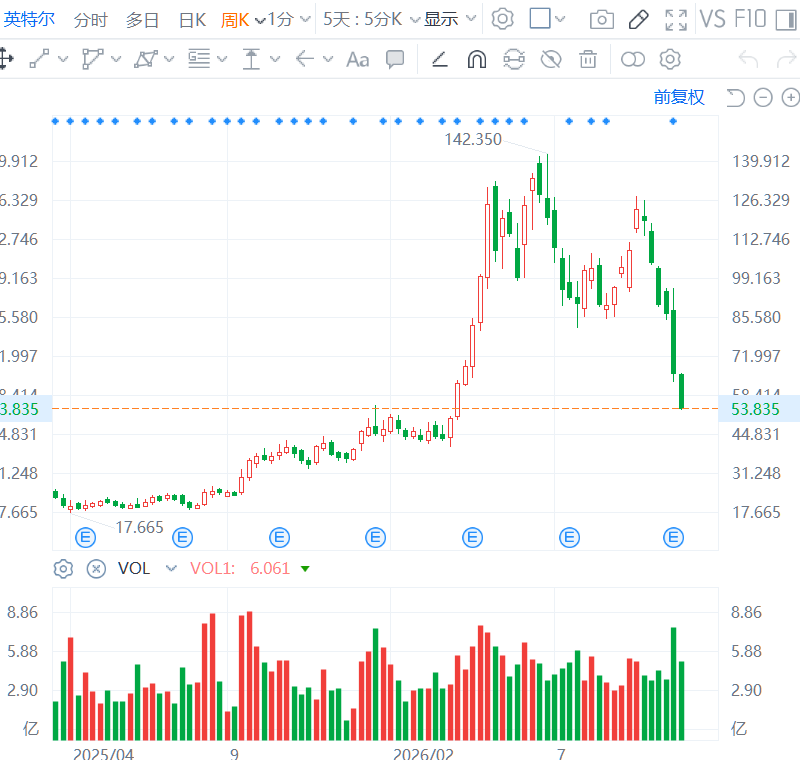
英特尔CEO陈立武这周又自己掏腰包买了近1000万美元的股票,均价64.73美元,这是他今年第二次大手笔增持,8月份还在95美元的时候买过一次。股价跌了他反而买,图什么?三季报其实不差,数据中心和AI业务营收73亿美元,同比涨了78%,代工业务也涨了58%,整体营收165亿美元涨21%。问题出在四季度指引,公司给的营收区间只有150到160亿,比三季度还低,市场一看就慌了,股价应声跳水。CEO这时候加仓,说白了就是赌公司长期没那么差,短期指引放缓更多是周期性的。能不能赌对,还得看后面几个季度数据中心这摊业务能不能接着涨。

引用到 X

收藏到桌面