跳到正文
海博社 Hyboox

董哥Live

董哥Live

宇树科技今天公布三季报业绩,第一份季报。

财报已经兑现了。 我们对三季度的测算, 7到8月全国智能仿生机器人出口额约4.54亿元,相当于上半年全年出口额的64%,也就是说,月均出口额接近上半年的两倍。宇树是出口的大头,海外需求在加速。 根大通把评级从“减持”连升两级到“增持”,目标价从300元上调到995元,期限到2027年12月

引用到 X

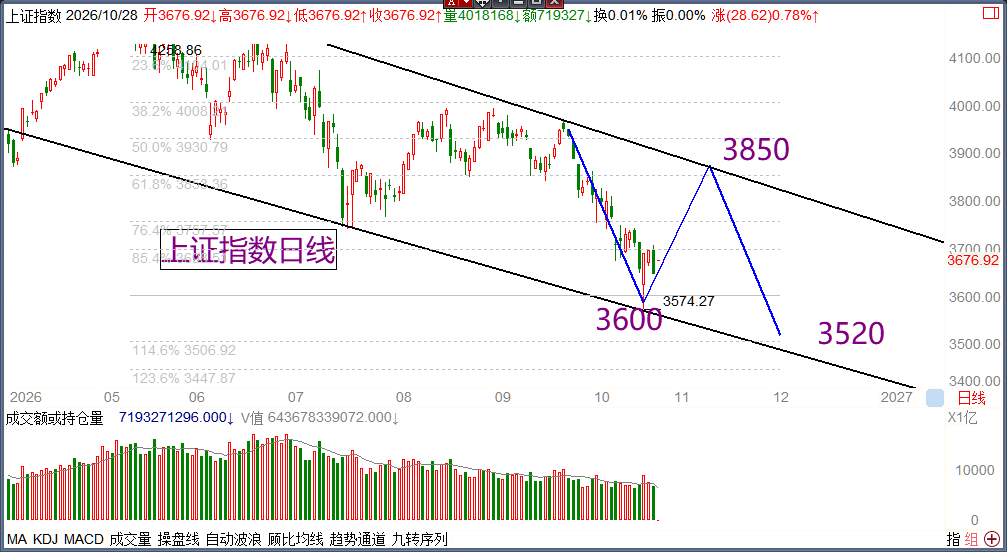
海博午盘必读:预计上证在3648点到3708点间震荡

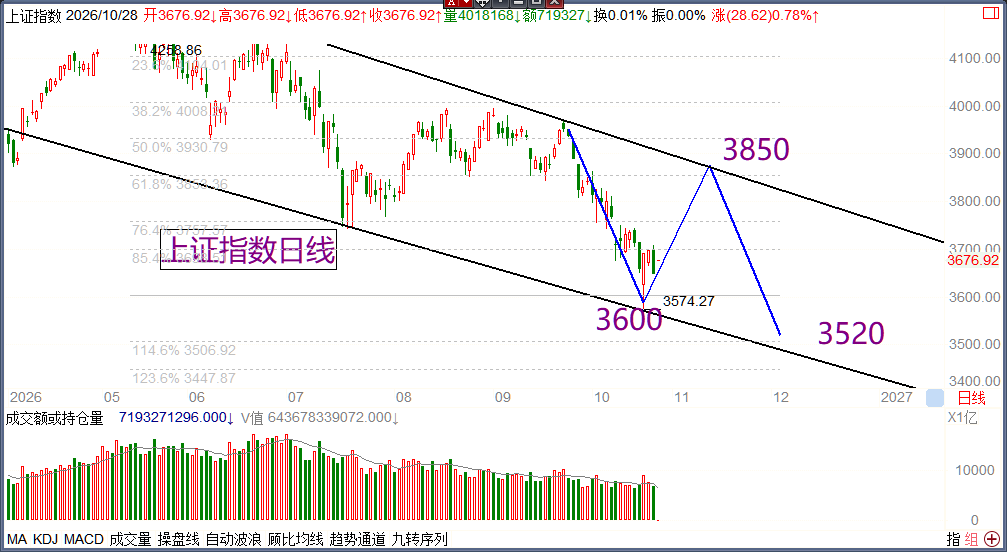
上午市场读成科技反攻,但上证指数只涨0.72%,报3674.44点,白酒、银行领跌。创业板指涨3%,也只是补了昨天下午的跌幅。 上沿是3698点和3708点,分别是昨天的开盘价和最高点;下沿是3648点,昨天的收盘价,也是全天最低点。 银行、保险止跌,全天成交额不低于1.6万亿元(上午已成交1.01万亿元,比昨天同期多1437亿元),我们的判断就对;收盘站上3708点转偏强,跌破3648点转偏弱。 那钱往哪去?上午活跃的是机器人,减速器、执行器领涨,襄阳轴承5连板,福莱新材8天5板。减速器这条线,利润兑现的估值太高,估值不高的利润没兑现。 需求是真的,大概率:统计局数据显示前三季度减速器产量同比增长44.4%,工信部披露上半年人形机器人产量超4万台。但据报道,特斯拉对外交付要等到2027年底。 那利润跟上了吗?最薄的就是这一环。 双环传动三季报显示,前三季度营收涨10%,扣非却少了0.2%。三季度扣非才转涨6.5%,机器人业务单独赚不赚钱,我们还没拿到可靠数据。 绿的谐波半年报显示,扣非涨37%,利润最实,可上周五收盘的滚动市盈率约370倍。这也不是一日游,10月19日以

引用到 X

纽威股份:油气阀门放量逻辑还在?

纽威股份10月9日以来跌了16%,大家都说是中东打仗闹的:霍尔木兹封了,沙特又被袭击,纽威去年外销占了68%,交货回款都悬着。 布伦特从103美元涨到117美元左右,它的股价反着跌,26号有人出面斡旋、油价回落,27号早盘它就一度涨了2%。市场确实是在拿它当战争风险交易。 翻上半年的账,营收涨了14%,毛利率还多了2.4个点,出货和价格都没被打坏。 难看的是利润和现金。二季度扣非只增了2%,一季度是40%。上半年汇兑亏了1.29亿,剔掉这块净利率还高了3.7个点,这个我觉得问题不大。现金就差了,经营现金流只有净利润的0.74倍,去年同期是1.43倍,短期借款比年初多了58%,公司说是备货和扩产占的钱,这个我查不了。 再看全年预期,机构给的是19亿,上半年做了7.33亿,下半年得比去年同期多赚21%。去年四季度毛利率45.4%,今年二季度才37.2%,基数摆在那,要增21%挺费劲。我自己估下半年增7%上下,全年17.6亿左右,当然这是我算的,下半年汇兑要是亏得少了,19亿也不是没可能。 按19亿算,PE才14倍多,看着便宜,按我这个数就没那么便宜了。油价都在100美元以上,需求

引用到 X

谐波放量的利润什么时候兑现?

上半年全球人形机器人销量3.6万台,已经超过去年全年。国内人形机器人用的谐波减速器,管理层自己说八到九成是它的。 翻了中报,利润这块不太好看。毛利率一季度33.6%,二季度掉到31.4%,每一百块收入少留两块多。经营现金流上半年还转负了,去年全年可是比净利润多两成。市场说这是扩产期的阶段性现象,可新产能要12月才能用,折旧到那时候只会更多,我不太信毛利率会自己好回来。 再看价格。机构给今年的归母净利润是1.9亿上下,上半年才做了0.7亿,下半年得比去年同期多七成,二季度单季才3700万,后面两个季度每个都要高出六成。滚动市盈率370倍,板块才26倍,这个价钱等于把下半年的好消息提前收完了。 方向肯定没错,就是时间对不上。今年人形机器人产量预计十万台出头,粗算谐波减速器一年也就十几亿元,市值是这个数的三十多倍。 三季报10月31日就出,单季归母能不能到6000万,毛利率能不能回到34%以上。

引用到 X

恒立三季报,拐点到了?

大家都在说恒立三季报,单季扣非涨了39%,利润拐头了。 我仔细算了一笔账,这个39%有点水分。上半年公司账上有0.59亿的非经常性收益,三季度又亏回去0.6亿,前三季加起来几乎抵平。 上半年扣非其实是掉的,三季度被拉高,三个季度合在一起,扣非只涨了7%。收入涨了三成,利润连四分之一都没拿到。 钱去哪了?毛利率比去年低了两个点,三季度是40.2%,海外新工厂还没吃满产能;人民币升值,汇兑损失又砸进了财务费用。墨西哥那边已经正常生产了,毛利率我觉得能慢慢回来,汇率这事谁也说不准。 今天股价跌了2.98%,不过大盘跌得更狠,沪指跌1.33%,创业板跌3.41%,大半是跟着大盘走的。 价格上,按市场下修后的今年净利润30亿左右算,PE还有三十七八倍,明年利润得涨三成半,才能压到28倍左右,现在的价格已经默认了这个增速。 丝杠的收入公司没有单独披露,到底贡献了多少,现在看不到。我先不动,明年4月年报出来,看第四季度毛利率能不能高过去年同期的40.64%。

引用到 X

瑞普生物今天早盘涨了7%,昨晚刚出了三季报。

第三季度营收大概9.5亿,同比多了13%,上半年才涨0.75%,收入第一次明确往上走了,难怪一堆人今天抢着说拐点来了。 昨天医药板块还在杀,今天是有点修复,可瑞普在医药制造业里排第六,全A排125名上下,起因就是这份财报,我觉得主要是它自己的行情,不是板块带的。 大家的账算得很顺:上半年利润掉,是因为增值税新政,公司自己说剔掉之后扣非还涨了27%,现在收入回来了,影响就算过去了。 可生物制品改成13%的税率以后,大概率不会再改回去。上半年为此少赚0.54亿,折算全年就是一个亿上下。明年一季度同比数字会好看,少赚的钱却回不来了。 再看第三季度的利润,归母大概0.95亿,同比降了一成,扣非每股收益0.16元,去年同期是0.18元。收入涨了,钱没多赚,卡在毛利到利润中间这一段。第三季度毛利率我还没拿到可靠数据,先不下结论。 增量到底是哪来的。是禽苗回暖,还是宠物供应链放量,现在也说不准。上半年禽用疫苗毛利率57.83%,供应链才19.23%,要是增量主要来自后面这块,利润就更跟不上。 能补利润的,我觉得在宠物自研药苗。上半年这块收入0.48亿,涨了25%,可才占宠物收入的一成。国

引用到 X

10:17:42,10月28日(周三) 昨天到现在,还在搞广东宏大的三季报,环比大幅下降 现在看,可能是周期性的问题 今年:二季度扣非3.93亿元,三季度1.77亿元,环比下降约55%。,数字确实吓人 去年:二季度扣非约3.95亿元,三季度约1.61亿元,环比下降约59%。 是公司今年出了问题,还是每年都会这样? 年同一时段也降了将近六成,说明这家公司二季度是旺季、三季度是淡季,属于季节性规律。今年的环比降幅还比去年小4个百分点左右。    不急,有的是时间,慢慢来

引用到 X

收藏到桌面