跳到正文
海博社 Hyboox

董哥Live

董哥Live

AI的卡点正在从芯片转向电和材料,下一程是“谁能更快通电”和“谁供得上基板”。

SemiAnalysis创始人Dylan Patel,AI基建面临下面几大卡点,我认为可能有些已经不是卡点了。 1、GPU已经不是卡点了,OpenAI第一代自研芯片在测试中跑赢了Blackwell,Google的TPU也开始对外卖。 2、内存,已经见顶了 3、燃气轮机:现场发电绕开了电网,但燃机本身排到了2029至2030年,往复式发动机也排满到2028年,绕不过去。它卡的是通电速度,到期日约在2030年。 4、升压变压器:交期超过160周,数据中心不管接电网还是自建电源都要用它,绕不开。它和燃机一起决定算力上线的速度。 5、基板与T-Glass:它是“2027年的内存”,涨价周期比内存晚约一年半。ABF缺口2027年约9.3%,2028年扩大到约13.7%。最硬的一环是T-Glass,主要由日东纺一家供应。到期日看日东纺新厂投产和国产T-Glass能否通过海外认证。 6、洁净室与EUV:新厂房2027年才少量投用,EUV的2028年产能已经售罄。它们决定2028年以后的晶圆总量,是最后一道上限。 其他的 光互联(激光器、磷化铟):集群越大,芯片之间要传的数据越多。20

引用到 X

谈谈碳纳米颗粒载亚铁离子诱导铁死亡疗法。

第一步:把铁送到肿瘤内部 第二步:触发脂质过氧化 第三步:癌细胞发生铁死亡 “让癌细胞生锈” 莱美药业(300006),官方网站已披露纳米炭铁的Ⅰ期研究、单药后续临床研究及联合放疗Ⅱ期临床项目,这个目前没有机会,只是我放到我的机会库里。

引用到 X

A股里面100元以上的股票有165个,

真正牛逼的,能够持有5年不动的,按照我的持股标准,我估计可能没几个。 贵州茅台:这个是中国石油第二,现在还不如中国石油 寒武纪:也许5年后还能回到高点,有点做梦 源杰科技:光还需要多久?这个看运气 中继旭创:高端光模块没戏。 沐曦、遂原、摩尔:不懂,至少估值内5年让你很难受 长飞光纤:一样,没有光什么都不是 吉比特:游戏我个人认为是夕阳行业 兆易创新:内存吗,开张吃三年 春风动力:国外摩托车卖的好,能一直卖的好? 深南电路:PCB做的不错,靠AI吃饭 百济神州:就那么一款爆款药,被吹上了天 百利天恒:还有什么可以卖的方子? 中微公司:光刻胶前景不用研究 德明利:参考兆易创新 金山办公:咸鱼能翻身? 江波龙:不说这个 宁德时代:一代不如一代? 海光信息:挺牛逼的,可是。。 安集科技:国外技术引进? 胜宏科技:过期了,老板还有瑟瑟的东西 迈瑞医疗:集采搞死了,看消费 药明康德:看AI医药 迈为股份:以前的地点在63 其他的不说了,不做建议,就是随想的

引用到 X

美国不缺电,但美国数据中心为什么缺电?

数据中心和美国电网是两码事,数据中心的电力是指定地点、指定时间、24小时不间断、立刻能接上的大块电力,而美国正常使用的电力没这么多要求。 说白了,输电才是问题,因为输不到数据中心,各种问题 ,就需要表后供电,大白话,数据中心老板自己建电站发电,不要国家的电网。 常见的表后供电方式有四种: 1、燃气轮机或燃气发电机组,就地烧天然气发电 2、燃料电池,比如Bloom的固体氧化物燃料电池(SOFC) 储能电池,比如特斯拉的Megapack 3、少数项目紧贴核电站建设(核电站旁直连),但这类项目监管争议较大 表后供电的需求直接拉动小型燃机、燃料电池、储能和配套电气设备。 真实的表后情况怎样,不要听各种研报,他们都是抄袭的。 1、美国59个数据中心,需要90GW的电力。 2、订单已经下了20GW,缺口在70GW 3、实际发电量才2GW,今年的缺口在88GW 也就是说,表后才通电2GW。 卡在哪里? 设备交付和环保许可。 结论:燃料电池、往复式机组、航改型机组是最快的供电方法。 股票:A股里面,有机会的, 一是本土化组装后出口集成机组; 二是给卡特彼勒、西门子能源

引用到 X

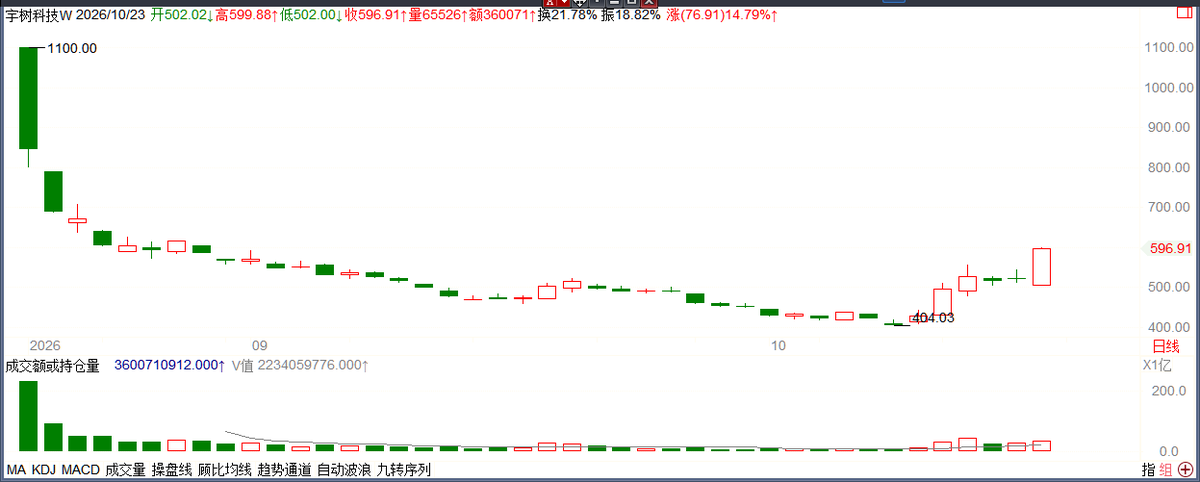
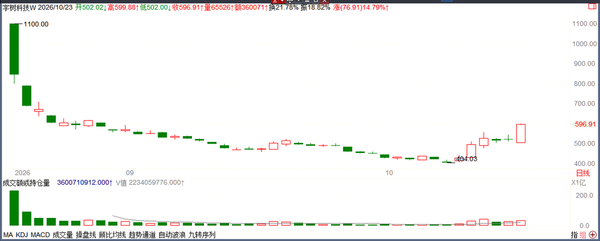
宇树科技,现在值得关注了?

什么时候跌破发行价:150? 扣非6亿,TTM,PE400被,我预计2028你给100倍,价格是多少? 机器狗就是你们卖了2万台,今年估计大差不差,都是给实验室用。CAGR要达到100%,这个需要你我都买一台。 问题是明年我愿不愿意买?买得起不?买了能不能管用。 10月29日三季报,我看没什么惊喜,弄不好来个惊吓。

宇树科技,现在值得关注了?
来自 hyboox.com
引用到 X

中科曙光五天涨了13.7%,这回涨的是它自己的利润

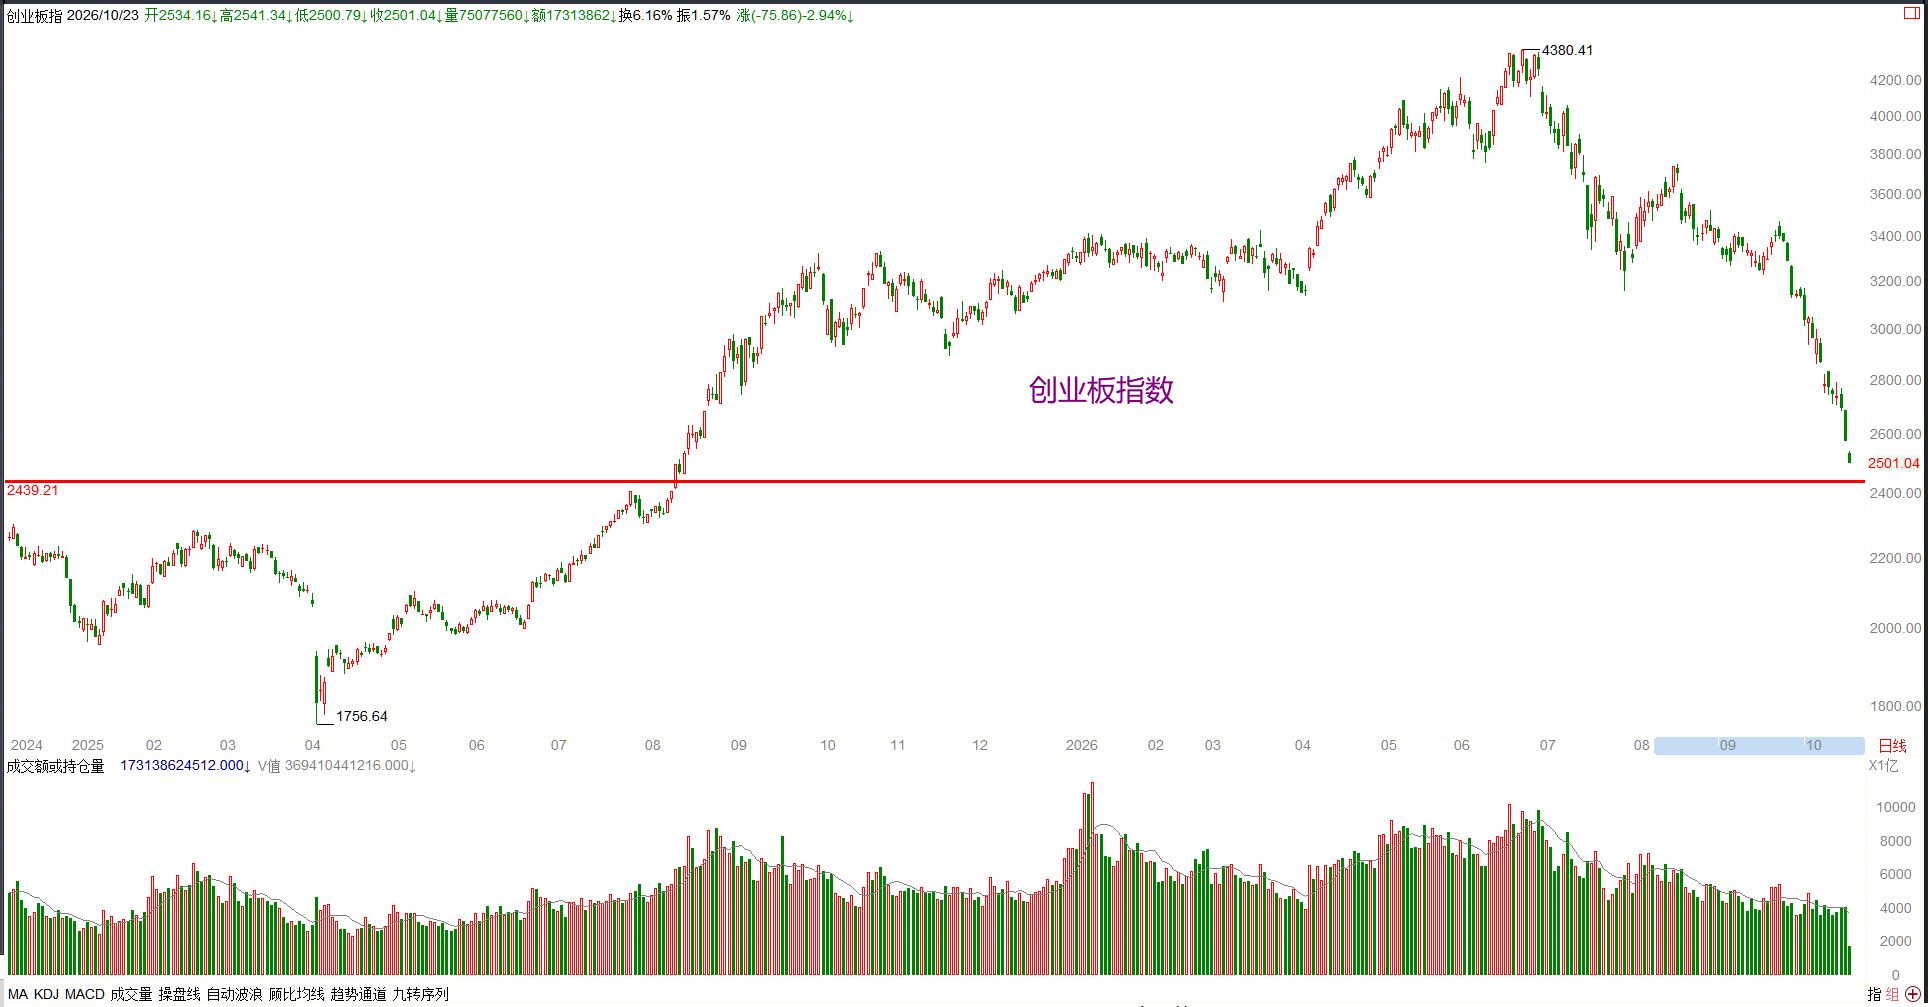
曙光总市值1115亿。它手里27.96%的海光股份,按10月19日收盘价算值1245亿。 单看账面,曙光自己的生意是负估值,市场一直拿它当打折的海光在买。这五天涨上去的部分,我看买的是曙光三季度自己赚的钱。 先看时间线。10月16日和19日,曙光两天涨了一成,海光同期还跌了1.2%。大股东没动,涨幅就得从曙光自己身上找原因。 10月22日创业板跌了近4%,算力硬件领跌,曙光照样收红。 三季度单季营收47.7亿,同比多了六成。 更反常的是季节性。去年三季度营收比二季度少了9%,今年反过来多了12%,淡季没淡下去。 利润拆开看更清楚。三季度归母净利润7.53亿,按持股比例粗算,海光贡献不到3亿。 剩下四个多亿是曙光自己挣的,去年同期这一块只有两三千万。这是我按公开数据推的,正式三季报出来再核一遍。 曙光卖的是服务器和整柜算力集群。说白了,就是把海光这类国产芯片装进机柜,配上液冷(用液体给机器降温,比风扇散热效率高)和管理软件,整套交给算力中心。 以前多是一台一台卖,现在是成千上万张卡打包交付。上半年毛利率因此比去年高了0.58个点。 谁能和它抢?浪潮也推出了超节点(把很

引用到 X

大族激光三季度多赚137%,市场为什么还在卖?

市场说PCB设备见顶,大族激光跟着见顶。这话只对了一半:三季度比预期多出来的利润在PCB以外,市场却按一只纯PCB股在砍它。 财报出来第二天,股价盘中跌超5%,前一天创业板跌了4.37%,板块砍的居多。 PCB就是电路板。数控三季度营收环比下滑,花旗说是大客户把扩产推到了四季度。大族激光单季新签约83亿元,同比增速倒推不到75%。 大族激光卖激光设备,切、焊、钻孔、刻字都做。最大一块是电路板钻孔机,上半年卖了49.85亿元。第二块是手机产业链设备,卖了24.19亿元。 把利润拆开看。前三季度归母净利润(归股东的那部分)21.77亿元,数控按约七成权益折回来10到11亿,剩下一半来自手机、面板半导体、锂电这些生意。 你细品:按10月中旬市值,数控这块股权值600亿出头,大族激光盘中总市值才590亿左右。另一半利润,市场几乎没给钱。 钱也开始回来了。三季度经营现金流(真正收进口袋的钱)约9.1亿元,和当季利润差不多一比一,上半年还是净流出。 最不放心的是份额。同一季度台湾对手大量营收环比涨28%,数控少了6%,是客户推迟还是被抢单,我看不清。大族的定价权只算中等。 按前三季

引用到 X

深南电路利润涨了94%,钱却没跟着回来

三季度深南电路赚了18.78亿,可做生意实际收进来的现金,算下来只有4.6亿左右。利润是真的,钱还没到手。 10月22日跌了6.97%,比创业板指的4.37%跌得还狠。市场怕AI大厂的投入回不了本,整条硬件链一起挨砸。我看市场怕错了地方,需求这两个季度撑得住,真要盯的是现金。 需求的证据在账上。三季度营收比二季度多了两成,合同负债比年初多了一倍多。合同负债就是客户先打过来的预付款,客户肯先掏钱,说明在抢产能。 钱去哪了?应收账款比年初多了73%,存货多了89%,都跑在营收54%的增速前面。货发出去了钱没收回来,原材料堆了一仓库。 厂也在扩。在建工程比年初多了150%,长期借款涨到71亿。说句难听的,利润表越好看,往外掏的钱越多。 深南卖两样东西。大头是印制电路板,就是服务器、交换机里装芯片、走线路的那块板子,占收入一半多。 第二样是封装基板,夹在芯片和电路板中间,相当于芯片的底座,上半年收入涨了110%,是长得最快的一块。 竞争力得分两头看。电路板这边,同行沪电三季度利润环比预计涨五成以上,深南只涨了34%,增长弹性不如同行。上游覆铜板、铜箔在涨价,板厂价格早就锁死,成本

引用到 X

源杰科技一天跌近10%,扣非利润却在往上涨

源杰科技10月22日收在920元,跌9.9%。市场读成利润见顶,我看是板块连累:同一天光模块三家龙头平均跌9.8%,创业板指跌4.4%。 利润没见顶。三季度预告里归母净利润和二季度差不多,就被说成增速停了。但二季度含约9200万一次性收益,扣掉它,扣非(只算主业的利润)环比还多了19%到34%。 源杰卖光芯片,装进光模块,把电信号变成光,卖给光模块厂商,终端是数据中心。主力产品CW光源,只管稳定发光。 为什么还能涨?缺货。上半年毛利率(卖东西扣掉成本后剩下的比例)约80%,北美云厂商今年资本开支指引7200亿至7450亿美元,下游在抢产能。 同行里,仕佳光子二季度毛利率只有37%,美系同行的新产能要到2028年才放量。源杰还是有定价权。 最薄弱的是四季度。二期产能要到年底或明年初才有,三季度收入已经环比多了14%到23%,再往上冲没有产能撑着,这一段我看不清。 板块怕AI融资撑不住了,也怕美国设限和光芯片降价两个传闻。降价这边,被问到的三家公司都说没听到。 再看价格。我们预计今年扣非约13.6亿,现价PE约84倍,也就是股价是一年利润的这么多倍。 明年扣非做到30亿,增

引用到 X

收藏到桌面