跳到正文
海博社 Hyboox

海博社

海博社

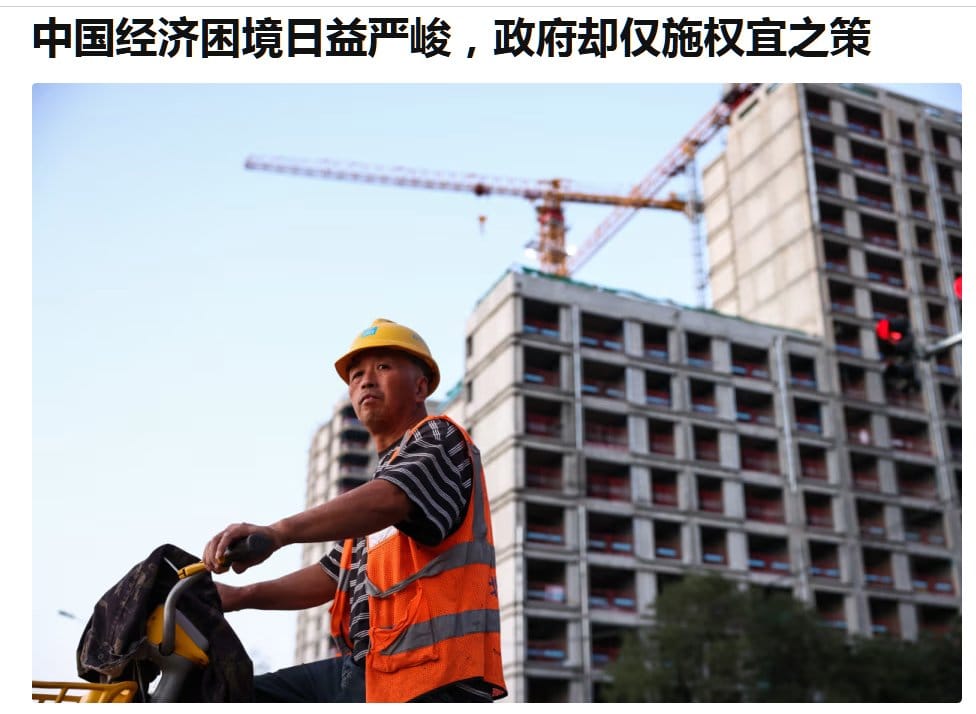
为什么华尔街日报这篇文章错的离谱?难道放大招就能解决问题?

一、把"不放大招"等同于"无能为力",忽视了2008年的教训 四万亿刺激当年稳住了增长,但留下了地方债务膨胀、产能过剩和房地产泡沫,今天的很多问题正是那轮刺激的后遗症。西方经济学家一边批评中国债务太高,一边要求中国再借更多钱刺激,这本身就自相矛盾。小步快跑、精准投放、留有政策余量,是在避免用透支未来的方式换取一时的增速。 二、"科技优先、让民众忍耐"是错误的二元对立 发展先进制造和AI产业链不是在和民生抢资源,它本身就是新的增长引擎和就业来源。电子、新能源汽车、光伏、算力设备这些行业创造了大量高质量岗位和税收。文章自己也承认,AI相关制造业贡献了下半年一半以上的环比增长,这恰恰说明产业升级正在接替地产,成为新的增长动能。这是新旧动能转换,而不是牺牲。 三、"没有内需、依赖出口"不符合长期数据 过去十年多数年份,最终消费对中国经济增长的贡献率都在五成以上,2023年超过八成。出口在某一阶段走强,反映的是中国产品竞争力从低端代工升级到芯片、设备等高附加值环节,这是实力的体现。拿一两个季度的结构推断"中国没有内需",是以偏概全。 四、楼市"控节奏"是理性选择,不是"救助不力" 文中有

为什么华尔街日报这篇文章错的离谱?难道放大招就能解决问题?
来自 hyboox.com
引用到 X

阿斯麦涨价10%,半导体零部件国产替代有戏?

10月10日,阿斯麦传出大消息:韩国市场的EUV、DUV光刻机替换零部件统一涨价10%,2027年1月执行,三星和SK海力士已经接受。 对大A来讲,不是涨价的机会, 阿斯麦2025年的设备维护、升级等已装机业务,收入高达82亿欧元,占总收入约25%。 卖一台光刻机,收一次钱。以后维修、升级、换零件,还能持续收钱。客户越依赖你的设备,你的定价权就越强。 SEMI预计2026年全球半导体设备销售额达到1659亿美元,同比增长23.2%。 机器卖出去只是开始,让客户离不开你,才是真正厉害的生意。 那么,A股谁有机会? 我重点跟踪富创精密的高端设备零部件国产配套能力,以及北方华创的设备装机和服务体系。 要注意,这次涨价直接受益的是阿斯麦。国产企业能不能赚到钱,取决于客户认证、实际采购利润兑现。特别是EUV核心备件,替代难度非常高。 #半导体零部件国产替代

引用到 X

东方电气三季度或赚15到18亿,AI燃机缺口还没算进股价

9月29日,东方电气又跟哈萨克斯坦签了2台G50燃机。可市场还拿它当卖锅炉的老国企,不到800亿,十几倍PE。 我觉得看错了。 十五五电网投资5万亿以上,2030年新能源装机要过半,东方手里1548.66亿在手订单,差不多两年的活排好了。煤电也不是老煤电,新能源看天吃饭,煤电是随叫随到的保镖,还拿容量电价当底薪。风电三季度交付在加快,我估计亏损收窄到几千万。 燃机才是重点。全球都在排队买,G50订单不愁,愁的是造不过来,30台年产能要到2027年底才达产。 去年三季度赚10.57亿,我预计今年15到18亿。那怕只到15亿,前三季度就赚完了去年一整年,全年按50亿算才不到16倍。 10月底前出三季报,回来对答案。 #AI燃机缺口

引用到 X

特朗普的TACO又来了!

前一天威胁打伊朗,第二天宣布中期选举前不动手,第三天又改口“可能立即行动”。嘴上谈判,手上制裁,航母随时待命。 这套打法越来越清楚:先制造战争恐慌,推高油价,再释放和平信号,让市场松口气。 真正的算盘是什么?既要军事威慑,又怕高油价拖垮选情。 战争是筹码,油价是代价,选票才是约束。

引用到 X

AI存储涨价,市场可能看错了!真正的卡点,不是HBM,而是DRAM晶圆!

这轮全球存储芯片暴涨,市场一直在争论一个问题:未来AI到底更缺容量,还是更缺带宽? 我认为,这个问题从一开始就问错了! 举个简单的例子。 AI要跑得快,就需要HBM高带宽内存;AI要记得多、思考得久,就需要更多DDR5等内存。 一个解决速度,一个解决容量,但最终抢的是同一种资源:DRAM晶圆产能! 更麻烦的是,HBM不仅要堆叠更多芯片,还要更复杂的工艺。同样的存储容量,HBM通常比普通DRAM消耗更多晶圆资源。 这意味着什么? HBM越火,普通内存反而可能越缺! 真正值得研究的,不是存储芯片能涨多少钱,而是晶圆产能究竟能增加多少。 SK海力士CEO已经发出警告:2027年可能出现历史上最严重的存储供应短缺,供需紧张甚至可能延续到2030年以后。 为什么扩产解决不了? 因为半导体不是建几栋厂房、买几台设备就能投产。 SK海力士龙仁Y1预计2027年2月启动洁净室运营,Y2首座洁净室要到2029年中才建成。从设备安装、工艺验证到产能爬坡,还有漫长的过程。 反过来看,台积电CoWoS先进封装产能,据市场预测,将从2026年底每月约13万片,扩至2028年底约26万片

引用到 X

内存未来想高速发展,比如说缺口到2030年,需要的是什么?

一个是容量能不能继续扩大 第二是带宽是不是要更大 三是二者并发 这是大家想的,真实的是都错了, 未来3年确定性的卡点,既不是"容量",也不是"带宽"本身, 而是两条路线共用的上游,也就是DRAM晶圆的前道产能(洁净室和晶圆投片)。 封装(CoWoS)是2026年的卡点,但它扩产更快、可替代的路线更多,到2028年大概率会先松下来。 带宽路线:HBM层数从12层往16层走,每颗GPU搭载的HBM颗数还在增加。业内一般估计,同样的比特量,HBM消耗的晶圆约是普通DRAM的三倍。 容量路线:上下文变长、推理用户变多,吃掉的是DDR5和LPDDR,也是同一批晶圆。 2027到2028年,存储晶圆供应每年只增长约12%,其中约一半给了HBM。 结果是普通DRAM的比特增长只有约15%,需求增长约22%,缺口是结构性的。 封装产能三年翻两番,还有多条替代路线; DRAM晶圆每年只增长约12%,而且没有替代。 但下面两个条件可以让上面的逻辑全完蛋; 1、需求端失速:推理效率大幅提升,或者AI资本开支放缓 2、长鑫等国内厂扩产超预期:会先冲击普通DRAM的价格。短期很难切进HB

引用到 X

今天有中欧谈判的结果。

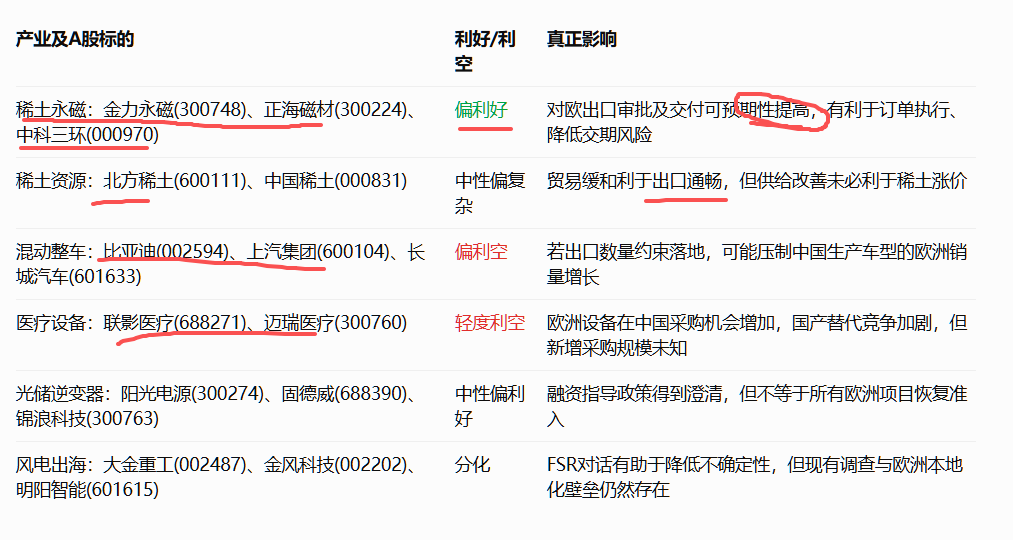
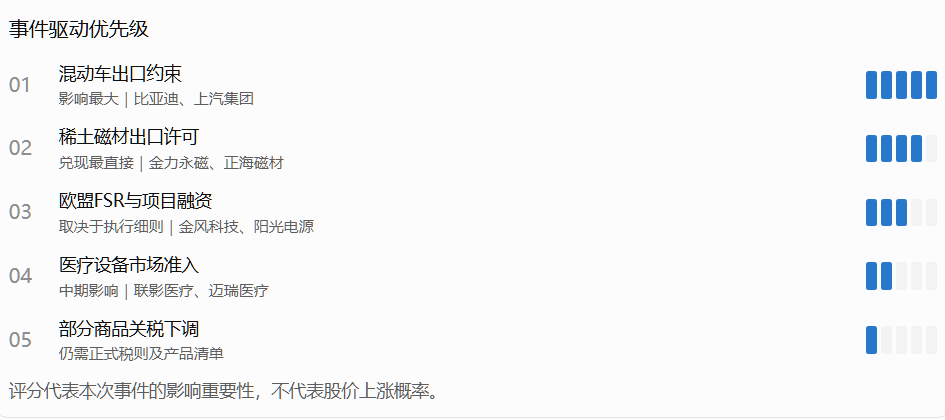
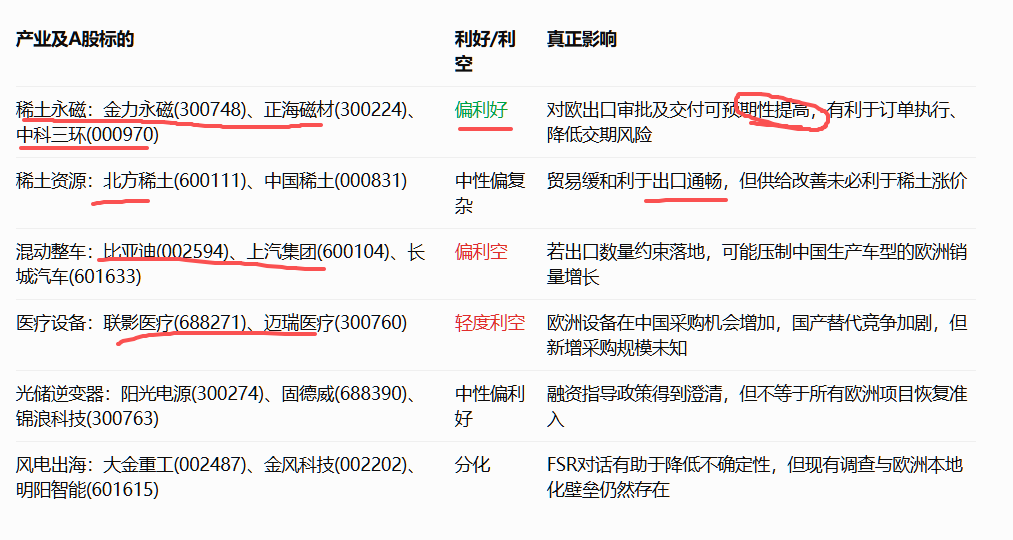
各大媒体认为,没有结果,风电目前没有被任何一家点名,但大金重工本身已经是欧洲智库关注的对象。 谈判只有程序性成果,比如稀土许可加快、汽车问题继续谈。 15日至16日的峰会授权欧委会使用“快速反应工具”,对混动车、化工品采取保障措施,10月底前出第一批,12月出完整工具箱。 中方针对欧洲农产品等做定向调查反制。 这个对市场影响很大,目前A股下行和这个关系比较大,但经济数据继续疲软,市场预期的刺激没有到来可能起决定作用。

引用到 X

亚马逊投钱、Anthropic买云,闭环转得动吗

Anthropic的招股说明书把AI圈的一张关系网摊开了:亚马逊、微软、谷歌投资Anthropic,Anthropic再向它们采购云服务和芯片;现在芯片商博通也加了进来,最高放贷420亿美元。亚马逊在这张网里的位置最深,Anthropic与AWS签了十年1000亿美元以上、5吉瓦的算力合同,OpenAI也把AWS合同扩到八年1380亿美元,其中包括2吉瓦的自研Trainium芯片。 出资换采购的闭环对亚马逊风险最小,它手里握着自研芯片和机房两张牌。投出去的钱一部分以AWS收入的形式回来,Trainium让它少付给英伟达一份钱;二季度AWS收入422亿美元,增长37%,是18个季度以来最快,营业利润166亿美元。 AWS是亚马逊的利润引擎,像一个“按小时出租的超级电厂”:企业和模型公司租它的服务器、存储和AI芯片,用多少付多少。亚马逊二季度营收2006亿美元,首次突破2000亿美元,增长20%;AI业务和芯片业务年化收入各超过250亿美元,都是三位数增长。上游是英伟达、台积电、存储厂和电力公司,下游是企业客户和Anthropic、OpenAI这类模型公司。 钱从哪来?亚马逊把今年资

引用到 X

收藏到桌面