跳到正文
海博社 Hyboox

海博社

海博社

A股 3500点能不能成为历史大底?

3500更像一道反复较量的心理关口,需要政策、经济、外部环境来支撑,不是画一条线就管用的。 2008年4万亿是进入了实体企业,而24年的924是进入了金融市场。 重要的,上市公司这个三季报很差,是不是底部,那就需要明年公司业绩回暖?明年行吗?大家估计都没数,我也不知道,但感到不能跌了,再跌就要出事了,可市场才不会这样想。 还要一个很大的问题,指数靠银行撑住的,如果几大银行票开始下跌,加上科技票继续下跌,那3500很容易守不住。 现在的3648点跌到3300点,只是不到10%的正常回调。 房地产跌幅在收窄,明年见底这个需要时间检验,但市场会提前反应,如果市场不跌了,可能说明明年真的见底。 另外有个算是狗血的,今年新股上市首日平均涨幅约270%,按照基本回到上市开盘价,卧靠,还要很大的下跌空间。 还是小心一点。

引用到 X

央行一天放水1万亿,中国5年期国债收益率直接跌到历史最低 央行这次放水的手笔,真不算小。 央行通过逆回购一天净投放1.01万亿元人民币(约合1510亿美元),这是有数据记录以来单日净投放的历史最高值。受此影响,中国5年期国债收益率一度跌到1.34%,逼近2002年有数据以来的收盘最低纪录。 这笔钱放出来是什么概念?平时市场说"央行放水",一天能有个一两千亿净投放就算力度不小了,这次直接破万亿,说明银行体系这段时间对流动性的需求,或者说央行想往市场里塞钱的意愿,都比平时强得多。 债券收益率跌到历史低位,背后的逻辑其实很直接:市场上钱多了,大家都在抢着买安全资产,国债价格被推高,收益率自然往下走。而且这已经不是第一次逼近纪录了——上周国债收益率盘中其实已经短暂跌破过这个历史低点。 对持有债券类资产、或者关注国内流动性环境的朋友,这条新闻的信号是:央行投放流动性的力度在明显加码,市场利率环境大概率会继续维持在偏宽松的状态,这对股市估值、尤其是对利率敏感的板块,理论上是个支撑因素。 接下来盯一件事:这种单日破万亿的净投放会不会变成常态——如果后续几周持续维持高位放水,说明央行对当前

引用到 X

尾盘为什么加速下跌?

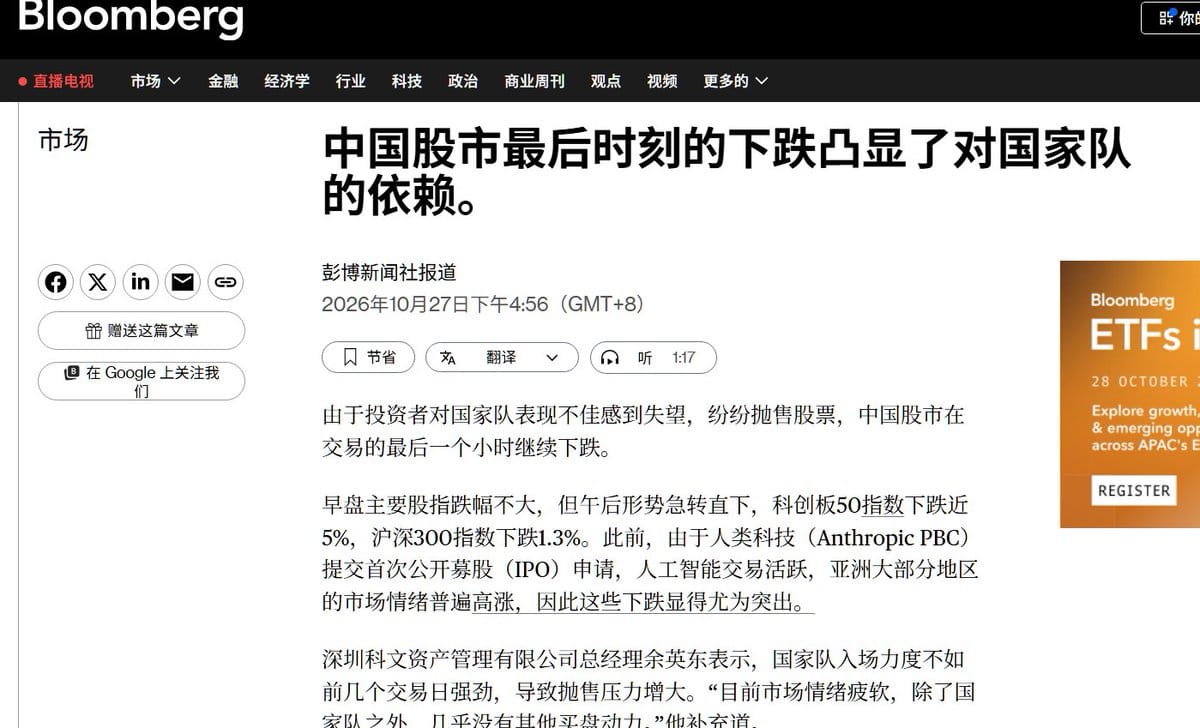
本来上午跌幅还不大的,但尾盘:创业板指跌超3%,科创50跌4.8%。 还是彭博等美国的一些分析师,说中国还有10%的下行空间,也不长点脑子: 1、我们的经济开始在复苏 2、国家队有1.5万亿救市,才用了500亿 3、AI有泡沫,也回调了60%前后,差不多了。 有个叫豪恩的票,尾盘260万砸了16%下去。 真正下跌的原因是什么:这几年就不应该涨的。

引用到 X

欧盟又要对中国出手了,这次瞄准的是化工、家具和机械 欧盟这次不绕弯子了,计划最早明年一季度,直接对中国的化工、家具、机械等行业祭出新一轮进口限制,形式可能是配额,也可能是关税配额。 欧盟委员会想复制的是今年早些时候那套对混动车的操作——跟中方谈了个"自愿配额",把混动车进口压在每年35万辆,既显出态度,又没真的把中方惹急。这次的新限制,大概率也会走同一个套路:既要保护本土产业,又要尽量避免中方报复、打成贸易战。 欧盟为什么这么急?一个数字很说明问题:去年欧盟对华贸易逆差高达3600亿欧元(约合4040亿美元),而且这个窟窿还在变大。冯德莱恩这个月已经公开表态:"我们的产业要求我们采取行动,我们听到了,会有更多保障措施跟上。" 这套保障措施一旦启动,受冲击的不只是中国出口商——消息一出,欧洲几家工业机械股当天就涨了:芬兰起重机厂商科尼起重机涨了2.7%,瑞典阿特拉斯·科普柯涨了2.6%,芬兰迈科涨了1.6%。市场在用脚投票,押注欧盟这次是真要动手了。 不过这事也不是欧盟单方面想干就能干的。中国商务部这个月已经放话:"不要幻想靠施压获利,也别低估中方维护自身利益的决心和能力。"中

引用到 X

三环集团为什么暴跌?公司的主营业务是什么?未来走势如何预测?

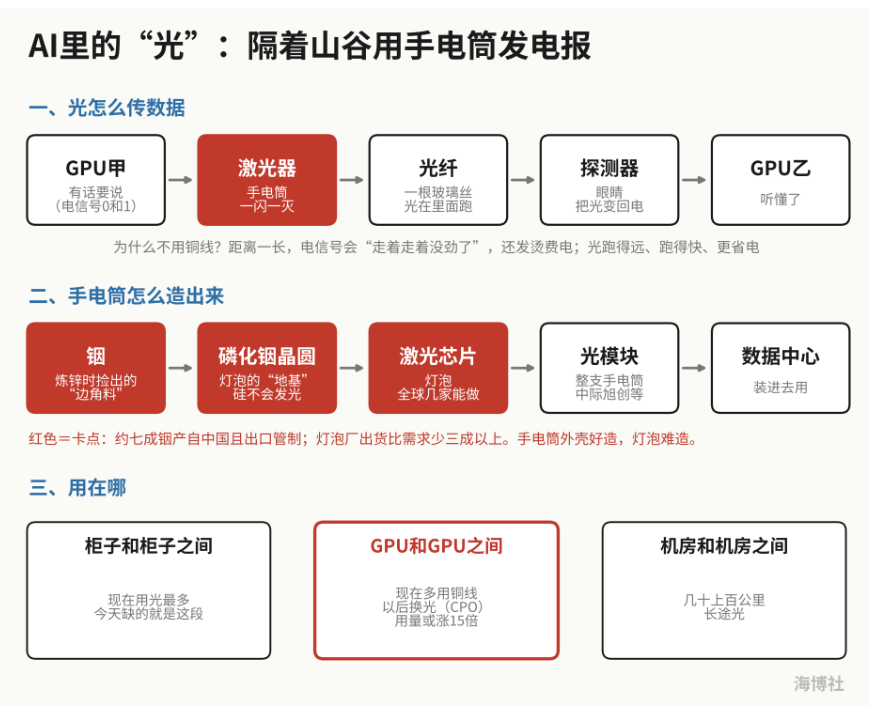
我靠,过去一年从32元涨到180,现在回调一点咋啦? 问题是能不能抄底,还能不能回到180? 三环的光通信插芯受益于数据中心建设,SOFC则通过Bloom Energy切入数据中心供电 开源证券称它是Bloom Energy的核心供应商,BE好像昨天暴跌了。 这货是做MLCC(多层陶瓷电容器),被动元件里用量最大的品类;光通信插芯和套筒,用于光纤连接器;陶瓷基板和封装基座;还有SOFC(固体氧化物燃料电池)的电解质隔膜片和电池组件。 MLCC涨价,市场预计持续到明年,但三环的MLcc大多对应手机、电脑,消费级的。 高端mlcc,三环集团渗透率还不到5%, 而风华高科,高端产品约占MLCC营收的35%到40%, 真正的超高容产品,目前全球只有村田、三星电机、太阳诱电三家能供应。 所以可能还需要很长时间看公司技术的突破了。

引用到 X

美国运油船去亚洲要价8000万美元了,中国买家直接不买了

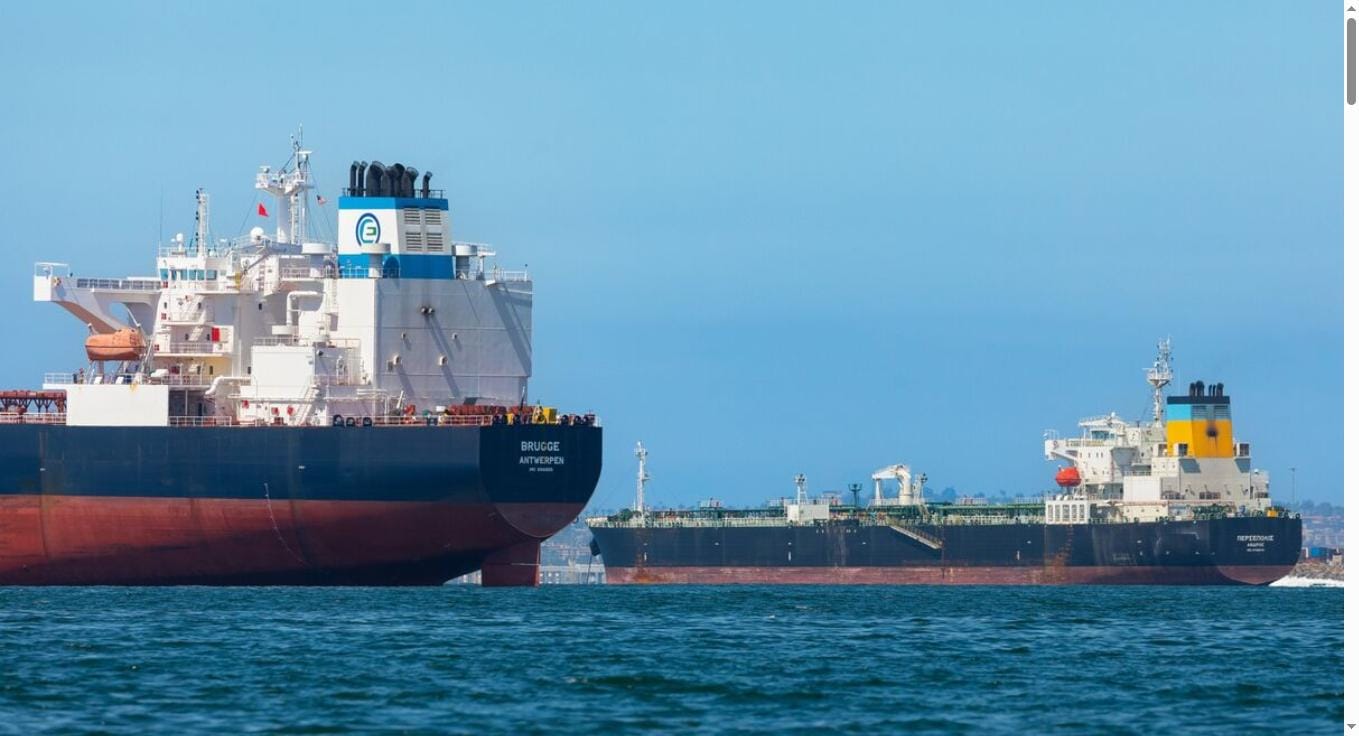
伊朗战事搅乱了全球航运,把跑太平洋航线的油轮租金推到了历史新高,美国对亚洲的原油出口正逼近多年低点。 交易商透露,亚洲炼厂11月提货的美国原油订单,环比暴跌约50%,只剩2400万到2600万桶——如果这个节奏一直持续到月底,将创下七年新低。 从美国墨西哥湾到中国航线的油轮租金,自去年2月美伊冲突爆发以来已经涨了两倍多,周四一度逼近6000万美元,月初甚至一度摸高到7960万美元——冲突前五年,这条航线的平均租金还不到800万美元。 按目前的行情,租一艘最大级别的原油运输船跑一趟30天的航程,租金已经相当于造一艘全新船只的一半成本,这还没算原油本身的钱——现在原油价格大约在每桶100美元左右。 瓦莱罗能源石油交易主管Randy Hawkins在分析师电话会上说:"现在市场上最主要的故事就是运费。"他透露,按目前的运费水平,炼厂从墨西哥湾运一桶原油到亚洲,光运费就要花30到35美元,相当于去年同期的七倍之多。 不过11月交易周期的结束并非硬性截止日期,交易商仍有机会在最后时刻抢购现货——有市场人士认为,11月运往亚洲的美国货源,经过周期后交易可能回升到4000万桶。不过咨询机构

引用到 X

我都不知道特朗普怎么想的

伊朗这么多次 耍了特朗普,每次说谈判,又不谈 特朗普这么要面子,怎么受得了这种侮辱? 有时是奇耻大辱。 现在又来了 塔斯尼姆通讯社援引一名未具名知情人士周六晚间的话报道,有关伊朗提议以重新开放霍尔木兹海峡换取美国解除海上封锁的报道“虚假且纯属幻想”。 这名消息人士说:“从根本上说,伊朗不接受任何‘以霍尔木兹海峡换取解除封锁’的方案”。 这名消息人士还说,在美国满足伊朗的要求之前,围绕霍尔木兹海峡的冲突不会得到解决,这些要求包括停止“干扰伊朗港口和航运”。 说真的,伊朗这次的打法让我非常吃惊,玩弄特朗普如鼓掌之间呀,你们感觉呢?

引用到 X

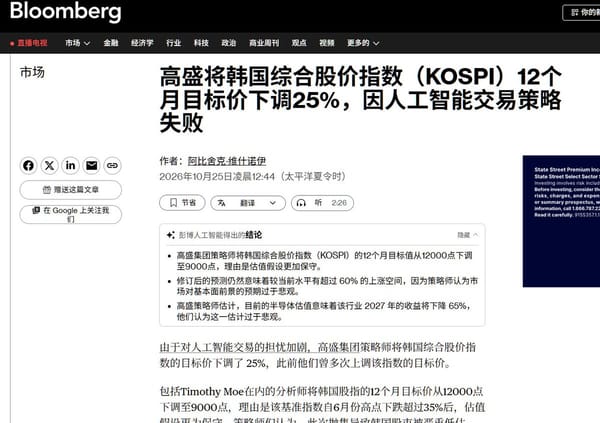
2027年半导体盈利下降65%?

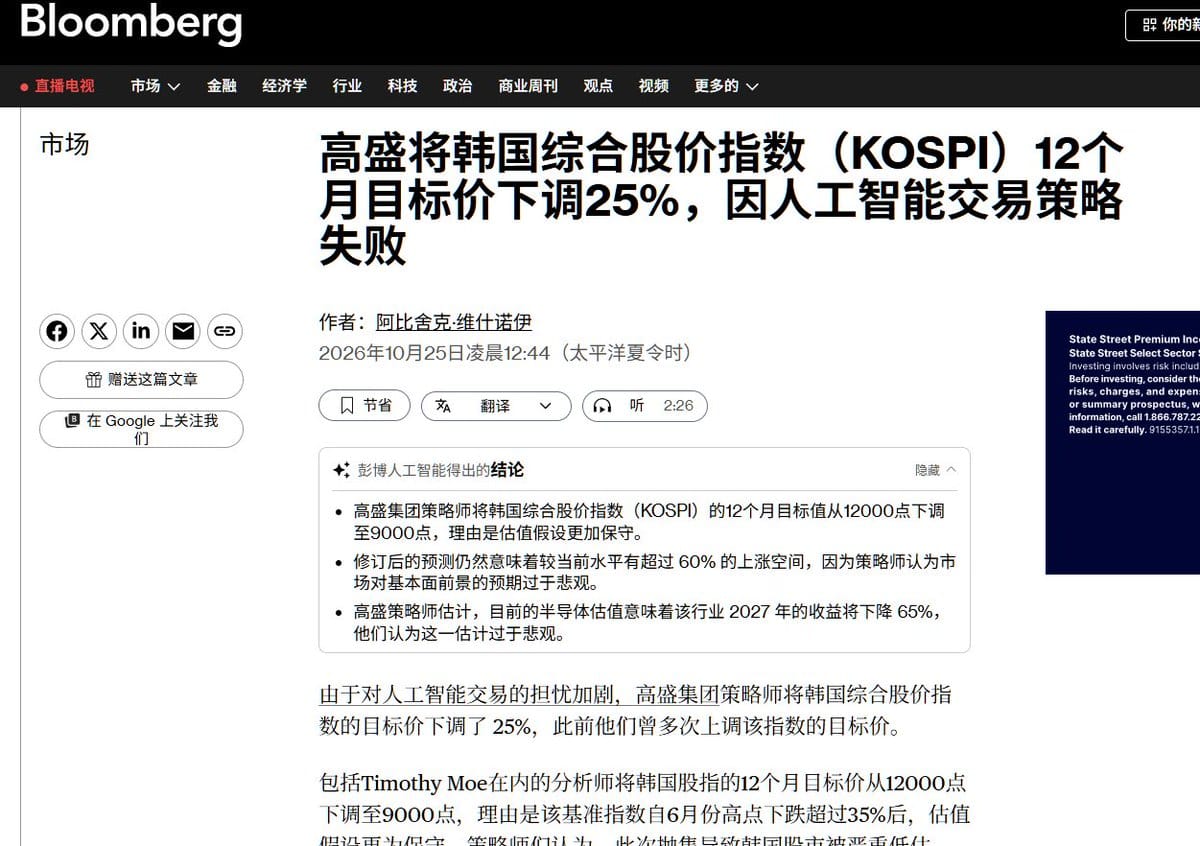
高盛将Kospi目标从12000点降至9000点,下调的是估值假设,盈利判断没有转向。 它测算当前芯片股估值隐含2027年行业盈利下降65%,认为过度悲观; Kospi预期市盈率约4倍,为2006年来最低,下调后仍有超60%上涨空间,继续看好电力、工业等板块。 高盛在行业的口碑还不如海博社,我就是海博社,哈哈哈。 4倍市盈率便宜的前提,是2027年盈利守得住。 高盛6月按8倍估值上调、10月初仍坚持、如今被动下调,它的锚始终是"周期比市场想的更长",这恰恰是市场在质疑的部分,其实半导体崩盘速度之快,你想象不到。 云厂资本开支一旦放缓、算力搁浅坐实,周期顶部的低市盈率往往是价值陷阱,65%的跌幅未必过度悲观。 它今年6月看多后,我艹,指数回撤了35%以上。 三天后云厂对2027年资本开支的指引,我估计高盛会再次打脸。

2027年半导体盈利下降65%?
来自 hyboox.com
引用到 X

收藏到桌面