九一董哥

九一董哥,职业投资人,专注成长投资与产业趋势研究。 通过产业趋势、技术突破、商业模式和财务兑现,寻找未来5-10年的确定性成长机会。九一投资、海博社创始人,分享投资研究、企业分析和真实交易记录。

China
九一董哥
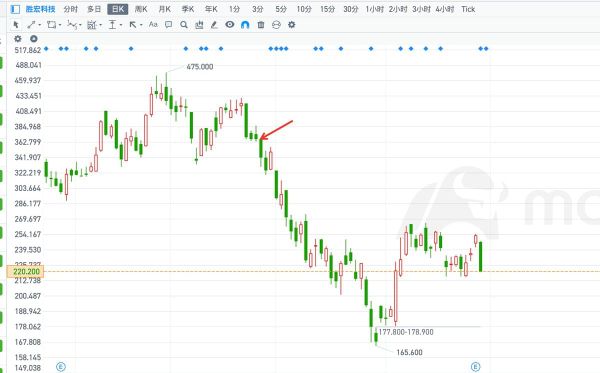
胜宏科技这事,真正值得问的不是“电梯一吻值295亿”,而是:

正在关注

胜宏科技这事,真正值得问的不是“电梯一吻值295亿”,而是:

为什么偏偏两个月后,295亿级别的利益重新分配就来了? 陈涛把大量股权转给妻子,最耐人寻味的是结构:49%给你,51%我留;经济利益接近对半,控制权仍牢牢掌握。 于是市场自然会产生一个大胆疑问: 两个月前的“电梯一吻”,究竟只是私人风波,还是客观上为今天这场巨额家庭资产重划提供了一个完美叙事? 目前没有证据证明两者存在设计或利益输送,不能下结论。 但资本市场最怕的,从来不是八卦,而是看起来像八卦,最后却落在几百亿股权上。 每一个交易,都从发现价值开始——海博社
By 九一董哥
顺丰控股(002352)这份中报,多数人第一反应是"底盘扎实"。但账面归母净利55.02亿,同比是降4.1%。

正在关注

顺丰控股(002352)这份中报,多数人第一反应是"底盘扎实"。但账面归母净利55.02亿,同比是降4.1%。

这个降是假的。去年同期有5.9亿REIT资产处置的一次性收益,剔掉后同比+7.0%,毛利率13.2%还提了0.2个点——而且是在二季度油价大涨的背景下做到的。 真正的变化在件量。上半年总件量78.6亿票,只增0.2%,同期全国行业+5.0%。顺丰在主动让份额,换来单票收入+3.3%。这不是失守,是从要规模改成要利润,代价就是市占率。 "国际飙60%"被传疯了,但那只是不含嘉里的国际快递及跨境电商一项,国际供应链其实更猛,+155%。而整个供应链及国际板块395.8亿,只有+15.6%。差额就是嘉里在拖。分歧点正在这里:你买的是顺丰自己出海的斜率,还是嘉里的整合难度。 分红倒是给了明牌:2026年45%、2027年50%、2028年不低于50%,中期已派25亿。这只票正在从成长股,切向现金流资产。 验证窗口很近,

By 九一董哥
段永平打了孔,你的七条逻辑能打几分?

发现机会

段永平打了孔,你的七条逻辑能打几分?

泡泡玛特中报出来,股价较高点接近腰斩。一边是段永平在雪球承认泡泡玛特"应该算"他二十个孔里的一个,持仓一度超过1亿股;一边是海外收入下滑11%、存货周转天数飙到201天。有朋友总结了七条看多的长期逻辑问我怎么看。我的看法:七条里真正立得住的不到一半,最值钱的证据也不在这七条里,在财报的两个数字里。段永平买了,更不是你的安全边际。 先把七条里的水分挤出来。 "收藏是人性、情绪需求长期存在"——这话没错,但推不出泡泡玛特长期存在。邮票收藏也是人性,邮票市场死了。小浣熊水浒卡影响过一代人,那代人现在不集水浒卡了,转去集别的了。需求永恒是行业命题,不是公司命题。用人性论证公司,中间缺了一环:凭什么载体一直是它? "审美和艺术家签约大幅领先、不容易被超越"——七条里最弱的一条。艺术家是签约关系,不是公司资产,设计师会走。审美更没有护城河,Sonny Angel、Jellycat、卡游都在抢同一份情绪预算。泡泡玛特真正的壁垒不是审美,是全球发行能力:一个新IP能在半年内铺进676家门店、

By 九一董哥
今晚沃什讲话,“精简沟通、减少前瞻指引”,沃什即使再想把通胀压倒2%、也可能要他可能也需要配合贝森特压制长端收益率:他大概率按兵不动; ”稳定币、数字支付和支付体系创新; 金融创新如何影响货币政策传导; AI资本开支短期推高需求和部分设备价格;

今日操作

今晚沃什讲话,“精简沟通、减少前瞻指引”,沃什即使再想把通胀压倒2%、也可能要他可能也需要配合贝森特压制长端收益率:他大概率按兵不动; ”稳定币、数字支付和支付体系创新; 金融创新如何影响货币政策传导; AI资本开支短期推高需求和部分设备价格;

今晚沃什讲话,“精简沟通、减少前瞻指引”,沃什即使再想把通胀压倒2%、也可能要他可能也需要配合贝森特压制长端收益率:他大概率按兵不动; ”稳定币、数字支付和支付体系创新; 金融创新如何影响货币政策传导; AI资本开支短期推高需求和部分设备价格;

By 九一董哥
港股照妖镜:有人一个月赚了半年的钱,有人开了1万家店却少赚15%

正在关注

港股照妖镜:有人一个月赚了半年的钱,有人开了1万家店却少赚15%

这一周港美股财报扎堆,我看了一圈,先说被吹上天的那家。 老铺黄金,收入+60.3%,利润+88.2%。 好看吧。全场最靓。 问题来了。它是半年度。拆开:一季度收入165到175亿、净利36到38亿;二季度收入只剩23到33亿,净利4.7到6.7亿。环比双双砍掉八成以上。 大摩算过,它二季度月均销售额只有3月份的四成。高盛原本预测半年收入210亿、经调整净利48亿,实际198亿和43亿,二季度净利比预测低了40%到45%。 这个数字什么意思?意思是这家公司在二季度已经停下来了,只是被一季度的辉煌盖住了。股价从1065跌到400出头,市场其实早就投过票了,只是财报图没告诉你。 再说被低估的那家。 建滔积层板,收入+55%,利润+209%。 看着也漂亮,但漂亮得不够。真正该看的是公司自己在公告里塞的一句话:2026年7月单月利润约11亿港元,创历史新高。 半年赚28.87亿,一个月赚11亿。这就是下半年的运行速率。

By 九一董哥
金盘科技怎么看?

正在关注

金盘科技怎么看?

金盘2025年海外收入22.98亿,占比31.78%,到了2026年一季度,这个数字跳到40.57%。墨西哥有产能,美国弗吉尼亚的工厂都在筹备,2025年上半年数据中心业务收入同比涨超过400%,北美新签订单占了接近一半。 金盘现在最赚钱的是什么? 2025年数据中心收入13.37亿,同比涨196.78%。2026年一季度数据中心新签订单17.35亿,同比涨278.45%。 这块业务的客户是英伟达、微软、亚马逊这些北美云厂,1月刚发布的元神ONE固态变压器,目标客户是北美。 也就是说,如果这次美国行政令按Covered Foreign Entity从严认定,金盘被卡住的,是过去两年估值重估最核心的部分。 干式变压器是纯被动设备,没有通信模块;但金盘主推的固态变压器和HVDC方案,说白了是带控制、带数字化接口的电力电子设备,这类东西如果被单独拎出来从严审查,受伤最重的是金盘押注最重的增量部分,不是存量。 还有个变量是,认定标准到底按进口来源国算,还是按股权和控制权算。如果是后者,金盘在墨西哥、美国本土建厂,就没法规避风险。 接下来两三天。 看金盘会不会主动澄清北美订单和数

By 九一董哥
存储是周期股,这句话我今年说第三遍了

正在关注

存储是周期股,这句话我今年说第三遍了

满屏都是"这次不一样"。超级周期、结构性需求、存储从周期股变成AI核心资产——这套话2018年听过一遍,2021年又听过一遍。每次都是在行业利润率最高的时候说的。 我觉得市场把两件事搞混了:底部被抬高了,和周期消失了。这是两回事。 周期性从来不由需求端决定。AI推理是刚性需求,这个我认。周期性是供给端定的。全球就三家能做,三家现在都在赚有史以来最好的钱——你告诉我他们不扩产? 看数字。2026年一季度通用DRAM合约价环比涨93%到98%,NAND涨85%到90%,二季度预计再环增58%到63%。 这个数字什么意思?成长股不会一个季度涨93%。一个季度涨93%的,只有周期品。 江波龙预告上半年归母净利92亿到110亿,同比增超620倍。620倍不是成长性,620倍说明去年的基数低到什么程度——那个基数就是上一轮周期的坑。A股36只存储股总市值从年初1.23万亿到3.33万亿,半年多出2.1万亿。 这里才是关键。摩根士丹利测算,到2028年中国将占全球新增DRAM产能的30%。SemiAnalysis说得更直接:历史上由拐点驱动的上行周期,通常一到两年内见顶,因为高利润必然引

By 九一董哥
键凯科技是不是机会?

发现机会

键凯科技是不是机会?

Moderna和默沙东联合公布了个体化mRNA癌症疫苗Intismeran的III期临床数据,联合Keytruda用于IIB-IV期黑色素瘤,无复发生存和远处转移无生存双终点达到,导致键凯科技连续大涨,最近开始大幅调整。 我觉得市场可能搞反了。不要把短期情绪宣泄和基本面变化混在一起。真正重要的,是键凯到底是不是mRNA供应链里真实的受益者。 键凯的核心是什么?是医药级聚乙二醇及其活性衍生物。PEG修饰是mRNA递送系统里的关键环节。 键凯的PEG到底够不够格进这个供应链?键凯做了20多年高端医药级PEG,可合成数千种PEG衍生物,累计专利授权超过120项。现在是恒瑞、豪森、金赛、特宝、波科、UCB的独家或主要供应商,UCB的Zilucoplan上市后,UCB的订单一直在放量。 这次跌是不是被错杀?我觉得有一半是。 如果mRNA供应链逻辑真实兑现,未来2-3年的成长空间还远没定价完。 唯一的风险是,键凯的海外大客户单笔订单节奏风险很大。2026年一季度海外销售同比下降了14.8%,因为客户备货节奏变动。 这种不稳定性在营收占比较高的时候会直接冲击季度业绩动。

By 九一董哥
海尔半年报业绩出来了,还行,美的、格力,白电三龙头到底哪个牛逼?

正在关注

海尔半年报业绩出来了,还行,美的、格力,白电三龙头到底哪个牛逼?

海尔智家半年报出来了,营收1521亿,同比降2.8%,净利润103亿,同比降14.27%。评论区一片"家电见顶了""出海也不行了"。我觉得这个判断可能是错的。 把季度拆开看,一季度净利润46.52亿,二季度56.65亿,环比涨了21%还多。同比数字难看,是因为去年基数高、北美那波暴风雪加关税把一季度砸得很惨,同比降了15%,这个坑二季度已经在往外爬了。 问题来了,为什么同样是白电三巨头,格力一季度营收利润双双转正,美的营收利润也是正增长,偏偏海尔一季度是唯一双降的那家。我研究了很久,答案不在国内主业,在GE Appliances这一单——北美暴风雪加关税,把海尔的出海敞口变成了一季度最大的拖累。格力海外收入占比小,这波基本没受影响;美的更狠,欧洲空调销售额同比涨超70%,海外收入占比已经冲到43%。 这里才是关键,海尔的出海不是输给了行业周期,是撞上了美的这个更凶的对手。 三家现在其实是在同一批市场里抢份额——欧洲、南亚、东南亚,

By 九一董哥