跳到正文
海博社 Hyboox

博克船长

博克船长

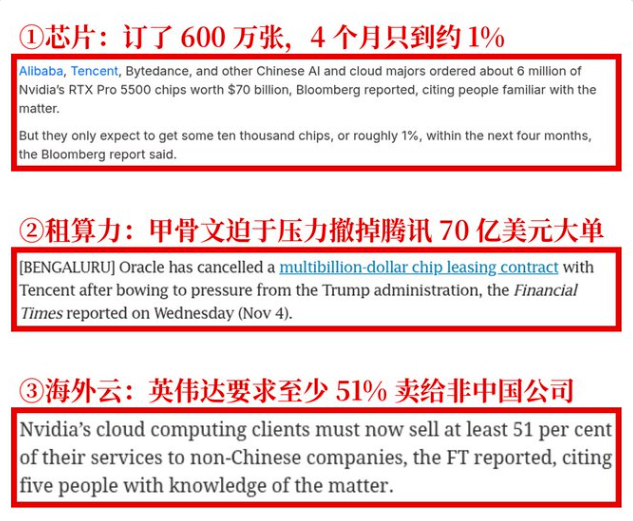
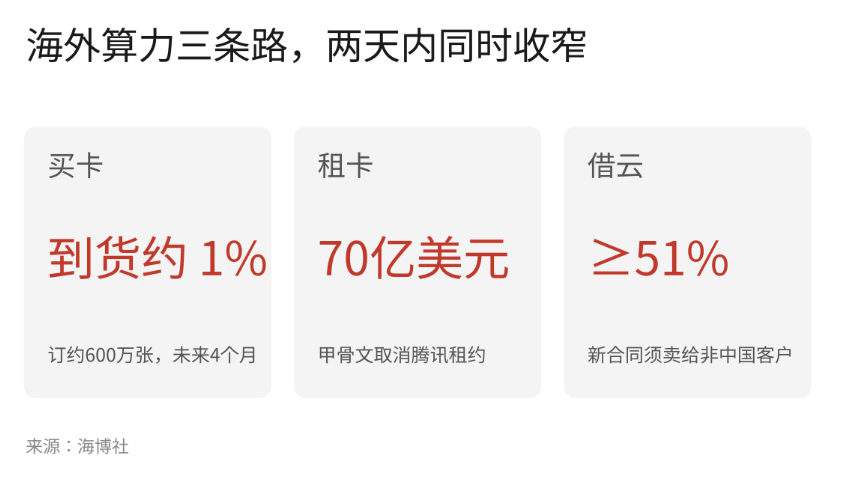
刚看到一个X友的发帖,好像芯片、算力、云都把卡住了,真相是:

中国大厂从海外拿英伟达算力的增量通道正在收窄。 彭博称阿里、腾讯、字节合计订购约600万张RTX Pro 5500。未来四个月只能到货约1%。 买家内部预计到2027年底累计拿到约一成。 《金融时报》称,甲骨文在美方表达关切后取消了腾讯约70亿美元的东南亚租约; 该报另称,英伟达口头要求云厂商新签合同须过半卖给非中国客户。 海外算力的增量窗口正被中美两侧同时收窄。 腾讯同期被地方官员要求支持国产芯片,卡不够也有英伟达把产能让给新一代产品的原因。 三条消息均出自匿名信源,当事方都未确认,存量合同也不受影响。 如果真的是这样的,寒武纪、海光信息还不再创历史新高了?

刚看到一个X友的发帖,好像芯片、算力、云都把卡住了,真相是:
来自 hyboox.com
引用到 X

11月17日,全球灾难日或幸运日?

我们假设11月17日,英伟达财报证明,数据中心支出减少,AI泡沫开始破裂,利空的是哪些股票? 在现有的基础上, CoreWeave,跌90%以上,最大的倒霉蛋,它是借钱买卡、再租给别人,房东不租了,房贷还得照还。 Iren 等矿企转型的算力租赁股,跌70%以上,刚从挖矿转行挖 AI,行情就散场了。 甲骨文,跌50%以上,借了一千多亿美元盖机房,结果发现租客是画饼。 英伟达,跌55%以上,卖铲子的最怕淘金的人突然说矿挖完了。 AMD,跌55%以上,本来是排队第二买铲子的,现在连第一都不排了。 博通,跌45%以上,定制芯片是长单,能扛一会儿,但估值扛不住。 美光,跌60%以上,存储是周期之王,上山坐电梯,下山跳楼。 Super Micro、戴尔,跌55%以上,组装服务器的,毛利本来就薄,再砍单就只剩薄了。 Arista、Coherent、Lumentum,跌60%以上,机房不扩,网线和光模块都多余。 Vertiv、伊顿、GE Vernova,跌45%以上,电和冷却是刚需,但"建到2030年&

引用到 X

最近英特尔、高通指引手机市场疲软,根源不是存储价格涨价,而是

数据中心猛建,抢走了存储芯片,导致存储价格大涨。 根源在数据中心,数据中心来源于算力暴增。 听说存储占手机、电脑成本的三分之一。 高通其实不差的,但四季度没有扩产,扩产就是亏钱。 而且明年扩产也非常谨慎。 这和燃机道理一样,巨头宁愿把订单订到2031年,也不愿意大幅扩产。 这年头,谁扩产,弄不好,就破产。

引用到 X

立昂微称硅片在手订单充足,12英寸轻掺明年上半年满产,机会看爬坡

立昂微董事长在下午举行的业绩说明会上表示,公司半导体硅片在手订单充足,下游需求旺盛,产销规模稳步扩张。 当前功率器件下游需求持续旺盛,带动公司12英寸重掺硅片已经满产,公司功率器件产线也在满负荷运行。 另一方面,12英寸轻掺产品正在产能爬坡,预计明年上半年可以达到满产状态;28nm逻辑芯片用轻掺外延片产品,已经规模化出货。 这条消息要分清:已经满产的是12英寸重掺硅片和功率器件产线,是已发生的事;12英寸轻掺是在爬坡,“明年上半年满产”是预计。 摘要里没有给出在手订单的金额,也没有给出各产品的产能数字和收入,我这里未获取,所以对业绩的影响,没法判断。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 看机会,先看12英寸轻掺的爬坡进度,再看订单金额的披露。 以上内容来自立昂微业绩说明会的报道,具体以公司披露为准。

引用到 X

中科飞测实控人提议回购1亿至1.5亿元,激励回购的机会看董事会审议

中科飞测公告,公司实控人、董事长兼总经理提议,公司使用自有资金或自筹资金,以集中竞价交易方式回购部分A股股份,回购资金总额不低于1亿元且不超过1.5亿元。 回购的股份将用于股权激励或员工持股计划。 算一下:回购资金上限是下限的1.5倍(推算)。 这条消息要分清:现在是实控人的“提议”,还不是董事会通过的回购方案。 摘要里没有给出回购价格上限、回购期限,也没有写激励的考核条件,我这里未获取。回购用于激励,不是注销,对总股本的影响和注销式回购不一样。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看董事会是否审议通过回购方案,再看回购价格和期限的披露,最后看实际回购进度。 以上内容来自中科飞测的公告,具体以公司披露为准。

引用到 X

生益科技称生产经营正常、订单饱满,异常波动后的机会看前三季度业绩

生益科技公告,公司股票连续三个交易日收盘价格跌幅偏离值累计超过20%,属于股票交易异常波动。 经自查,公司及持股5%以上的股东,不存在应披露而未披露的重大信息。公司生产经营正常,订单饱满。 2026年前三季度,公司实现营收332.08亿元,同比增长61.10%;净利润67.27亿元,同比增长175.36%。 算一下:净利润除以营收,约20.3%(推算);按增速倒推,去年同期营收约206亿元,净利润约24.4亿元(推算)。 这条消息要分清:“订单饱满”是公司的说法,摘要里没有给出具体的订单金额。前三季度的数据是已经披露的业绩,是事实。 摘要里没有写股价为什么下跌,我这里未获取,不去猜。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看第四季度的业绩,再看订单的后续披露。业绩已经很高,市场关心的是能不能延续。 以上内容来自生益科技的公告,具体以公司披露为准。

引用到 X

这次的A股回调,我认为依然是机会,关键是搞什么

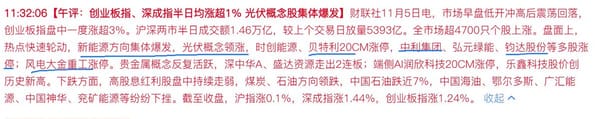
这次先反弹的是泸州白酒之类的,然后是一些消费股,这两天是储能,要把年底的主线找到。 我瞎猜的,搞医药最稳当,A股不可能出现大牛市,也很难再暴跌,震荡回升,消化高估值。高低切换是主题,低的医疗可能受益,还在想,比如凯莱英、迈瑞。

引用到 X

中继旭创能抄底了吗?

昨天大涨,今天大跌? 现在谈三季报没有用,二阶导显然是下来了,说明未来的增速不会想过去那么快了。 迈威尔收购Lumentum,光模块的议价空间会变小的,这点确定。 下游800G光模块会降价为个位数,这点我也确定。 1.7T光模块是硅光路径,这点中继领先,2028年,2.3T的份额难说,还面临行政命令,AI资本开支我不悲观,我认为增速放缓,总量还是不错的。 很难判断的,Rubin,需求可能不错,明年爬坡很快,已经在量产了,HBM会吃掉毛利,这看市场的反应。 CPO可能会加快,对插拔模块算是利空。 我不喜欢的是要到香港上市,想割港民的韭菜,算盘打的太过了。 所以我只看看,不会碰。

引用到 X

早有迹象,美国要搞新能源了。

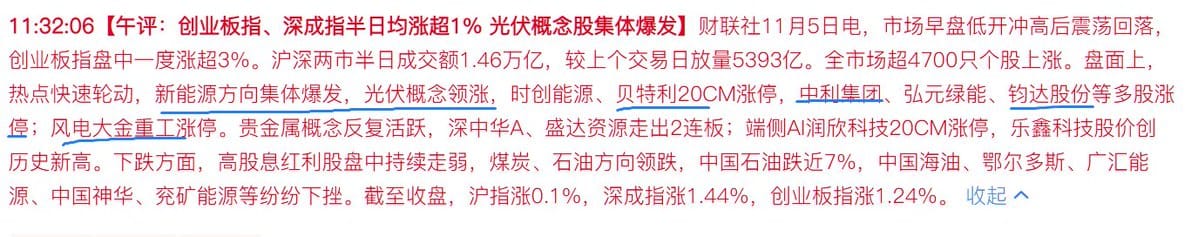
今天中国这些股票涨的有点不对头,可能大家像无头的苍蝇一样,见了新能源就干进去,以为在里面可以享受几分钟,也许几天,因为快乐总是短暂的,痛苦才是持久的,哈哈哈,不是这样吗? 不开玩笑了,梳理一下,美国真正需要的中国的新能源设备上储能设备,这个是美国替代不了的,其他的你搞的票和这个关系不大的,那显然是搞错了洞。 按Rystad的口径,截至2026年6月的12个月,中国占美国锂电进口额的50%,没有哪个替代产地能在数据中心需要的规模上接住这一份额。 Enverus估算中国储能系统关税前约95美元/kWh,美国产品约139美元/kWh。 那是相当大的差价的。 关税也TM的不低,这是特朗普干的,他傻傻的认为关税能解决问题,关税只能让老百姓吃苦。 2026年1月1日起,中国电池和储能系统的关税从约37.5%升到约55%。FEOC的门槛是2026年开工的项目55%,2029年后开工的项目升到75%。 8月签的14421号行政令:储能系统被列为受管设备,覆盖范围还明确包括数据中心用的UPS,相关细则要在2026年12月24日前出台。 最大受益的,美国建厂的,国内想出口到美国的,我感到非

早有迹象,美国要搞新能源了。
来自 hyboox.com
引用到 X

我说过香港机会比A股大,今天彭博的报道和我的想法大同,但不同。

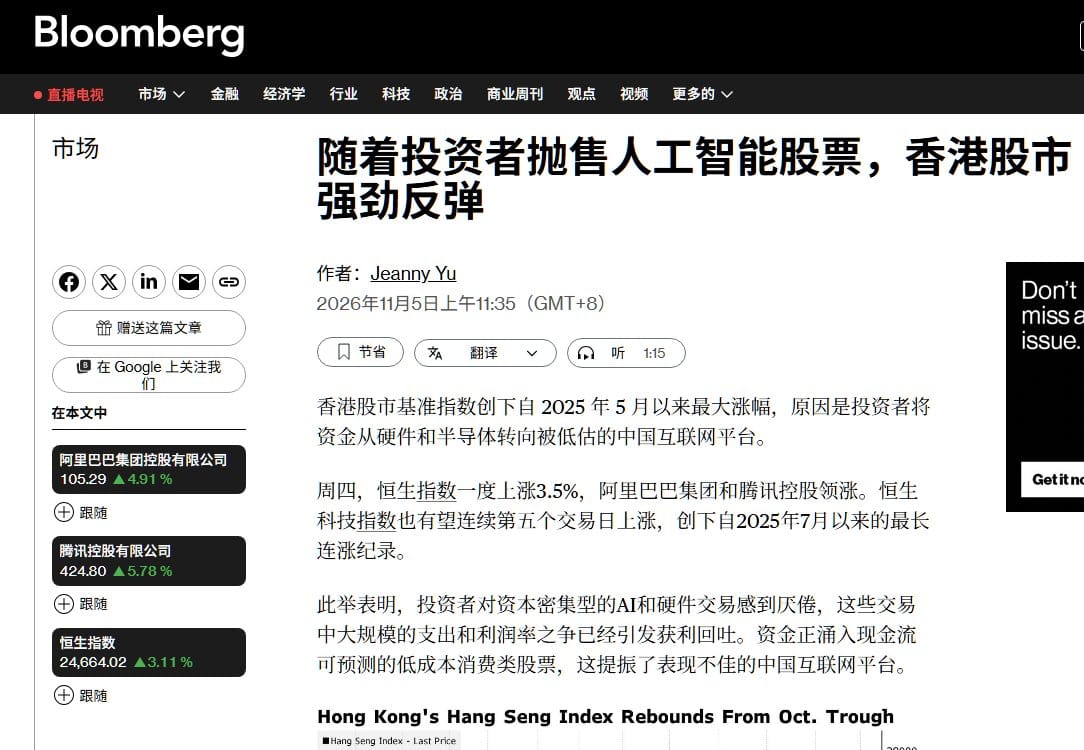
彭博认为:·香港股市基准指数创下自 2025 年 5 月以来最大涨幅,原因是投资者将资金从硬件和半导体转向被低估的中国互联网平台。 彭博把美国的AI资本开支大逻辑拿到了中国,这错的离谱,彭博认为: “投资者对资本密集型的AI和硬件交易感到厌倦,这些交易中大规模的支出和利润率之争已经引发获利回吐。资金正涌入现金流可预测的低成本消费类股票,这提振了表现不佳的中国互联网平台。” blabla,还说港股便宜、资金从国外流到香港,老掉牙的分析。 没有讲到点子上,我11月3日前天早都讲了,香港股票反转,核心:香港的国际地位要上升了,昨天峰会讲了,第二是:要搞消费了,三个字:政绩观,这个你翻我的贴就知道了。 说资本开支担心是错误的,国内AI资本开支还在上升,美国也一样,阿里压根就不是消费股,好吧,还把阿里当淘宝看,也太过时了吧。 阿里是名副其实的科技股。 投资者开始厌倦AI,开始买苹果,就开始买腾讯了,这哪是哪? 我相信大家眼睛都死死的顶着英伟达,随时准备抄底,你不是这样吗?AI资本开支担忧,大家都心知肚明,这个和2000年互联网泡沫不同,我也认为有泡沫,不能总说泡沫不同,这次的CD

我说过香港机会比A股大,今天彭博的报道和我的想法大同,但不同。
来自 hyboox.com
引用到 X

海尔智家完成收购法罗力东南亚公司100%股权,出海的机会看越南业务

海尔智家11月3日正式完成了对意大利品牌法罗力旗下法罗力东南亚公司100%股权的收购,此前双方已经完成了线上文件签署。 资料显示,法罗力东南亚公司深耕越南暖通及热水市场,主要从事电热水器、热泵等产品的研发、制造和销售,电热水器的市场份额位居越南前三。 这条消息要分清:交易已经完成,是已经发生的事。但摘要里没有给出收购的价格、标的的收入和利润,我这里未获取,所以对海尔智家业绩的影响,没法判断。 另外,“市场份额位居前三”是资料里的说法,具体的份额数字,同样未获取。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 看机会,先看并表之后,越南业务的收入和利润有没有披露,再看海尔智家在东南亚暖通和热水产品上的整合进度。 以上内容来自海尔智家完成海外收购的报道,具体以公司披露为准。

引用到 X

收藏到桌面