跳到正文
海博社 Hyboox

博克船长

博克船长

然后是美国数据中心的鬼故事,GEV、BE大跌

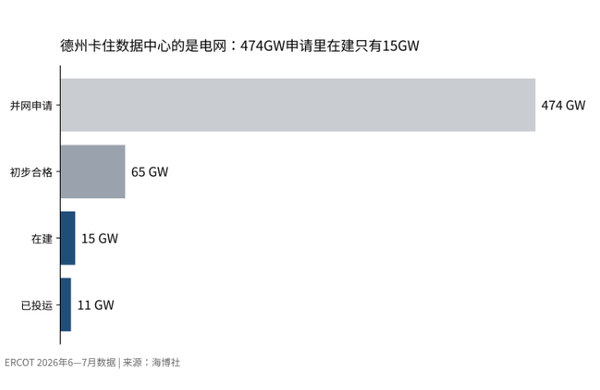
说的是美国数据中心会放缓,特别是德州 我反而会认为数据中心会加快,德州、鹅州明摆的是滞后了,放缓说得过去。 但资本开支是有成本的,7巨头会让资本躺在那里等州长批吗?等居民不游行吗? 数据中心不怕你不批,就怕你没钱,有的是地方建这玩意。 而且,谁也不会怠慢,谁敢慢慢的建,那就意味着谁先从AI的游戏中淘汰。 所以,大胆的操作电力短缺设备,跌下来应该就是机会。

引用到 X

民主党怎么可能阻止数据中心的建设呢?

我认为,中期选举改变的是美国数据中心建在哪里、花多少钱,建设总量很难被挡住。 按"德州停摆、算力需求下修"Bloom Energy 跌6.36%,英伟达跌3.17%。 我很不认同:市场把一个州审批变慢,当成了全国需求变少。 需求会搬家,不会消失, 美国算力缺口由超大规模云厂商的资本开支决定,州政治管不到。 摩根士丹利自己列的相对赢家就说明了去向:WULF 下一个项目在肯塔基,APLD 只做政治友好的州,HUT 在路易斯安那。WMB 依托天然气管网的表后供电方案,签约后18到24个月就能通电,绕开了并网队列。民主党的政纲重点在谁来付电费,没有要求禁建,这只会抬高成本。
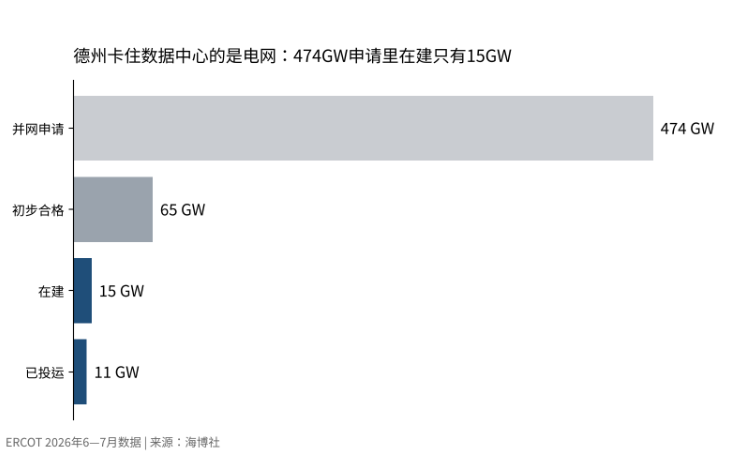
民主党怎么可能阻止数据中心的建设呢?
来自 hyboox.com
引用到 X

东山精密控股股东提议2026年度股东回报不低于10亿元,分红回购的机会看落实

东山精密公告,公司控股股东袁永刚、袁永峰提议,在符合利润分配条件、未发生超出既定计划的重大投资或重大现金支出需求,且不影响公司持续经营和长期发展的前提下,2026会计年度实施的股东回报总额不低于10亿元。 这个股东回报总额,包括公司向股东派发的现金红利,以及按届时适用的法律法规、可以视同现金分红的以现金为对价、采用要约方式、集中竞价方式的回购等。 这条消息要分清:这是控股股东的“提议”,而且有前提条件,还不是公司董事会、股东会通过的方案。 摘要里没有给出具体的分红比例、每股派息,也没有写回购和现金分红各占多少,我这里未获取,所以对股东的实际回报,没法判断。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 看机会,先看提议是否被董事会和股东会通过,再看现金分红和回购各自落实多少。 以上内容来自东山精密的公告,具体以公司披露为准。

引用到 X

游族网络子公司签42.25亿元GPU采购合同,算力的机会看合同能否落地

游族网络公告,全资子公司上海游族信息技术有限公司,近日与A公司签署《销售合同》,采购型号为PRO5500(PCIe)的GPU产品,协议总金额42.25亿元(含税)。 公告里说,本次交易属于日常经营重大合同,不涉及关联交易,不构成重大资产重组。 公司同时表示,合同实施的内容及进度存在不确定性,对财务指标的影响金额暂时无法测算。 这条消息要分清:这是游族网络“采购”GPU,是花钱买设备,不是拿到订单。公司自己也说了,合同的实施存在不确定性。 摘要里没有给出A公司的身份、交付时间、资金来源,也没有写这批GPU的具体用途,我这里未获取,所以对公司业绩的影响,没法判断。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看合同的实际履行和交付进度,再看公司披露的GPU用途和资金安排。 以上内容来自游族网络的公告,具体以公司披露为准。

引用到 X

国晟科技光伏子公司停产已近两个月,风险警示的机会先看复产进展

国晟科技公告,公司光伏业务的三家子公司,受行业供需、订单亏损等多重压力影响,已于2026年9月8日停产,截至公告日仍处于临时停产状态。 公司说,如果未能在2026年12月7日前恢复生产,公司股票存在被上交所实施其他风险警示的风险。 公司2026年前三季度营收3.25亿元,净利润亏损1.57亿元。 算一下:亏损1.57亿元,相当于营收3.25亿元的约48%(推算)。 这条消息要分清:这是风险提示,不是利好。公告里写的是“存在被实施其他风险警示的风险”,不是已经被实施。 摘要里没有写复产的计划,也没有写停产对订单和现金流的具体影响,我这里未获取,所以12月7日前能不能复产,没法判断。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 看机会,这条先看风险。先看12月7日前的复产进展,再看订单和亏损有没有改善。 以上内容来自国晟科技的公告,具体以公司披露为准。

引用到 X

力勤资源控股股东子公司增持H股,计划累计不低于1亿元,增持的机会看后续执行

力勤资源公告,控股股东力勤投资的全资子公司矩阵资源,以自有资金约2274.81万元,增持了公司H股股份154.72万股,占公司已发行股份总数的约0.09%。 矩阵资源计划自本次增持起6个月内,继续增持公司H股股份,累计增持不低于1亿元(含本次已增持的部分)。 算一下:已增持的2274.81万元,约占1亿元下限的22.7%(推算)。 这条消息要分清:已经买入的是2274.81万元,剩下的是计划,要看6个月内的实际执行。 摘要里没有写增持的币种和均价,也没有写增持前控股股东的持股比例,我这里未获取。公司的业绩和估值情况,同样未获取,所以对股价的影响,没法判断。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 看机会,先看后续的增持进展公告,再看累计金额有没有达到1亿元。 以上内容来自力勤资源的公告,具体以公司披露为准。

引用到 X

10月新能源乘用车批发预估180万辆、同比增12%,车市的机会看环比能否延续

行业初步统计显示,2026年10月全国乘用车厂商新能源批发预估180万辆,同比增长12%,环比增长8%。 其中,特斯拉中国10月交付量预估为67829辆,同比增长10.3%。 算一下:按同比增长12%倒推,去年同期约160.7万辆;按环比增长8%倒推,9月约166.7万辆(推算)。 这条消息要分清:批发量是厂商卖给经销商的数量,不等于终端消费者买走的数量。 摘要里没有给出传统燃油车的批发数据,也没有给出各家车企的批发明细,我这里未获取,所以新能源的渗透率,没法判断。特斯拉的数字也只是预估。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看后续公布的终端零售数据,再看11月的批发有没有继续环比增长。批发和零售的差距,是判断库存压力的线索。 以上内容来自行业对10月乘用车批发的初步统计,具体以正式数据为准。

引用到 X

长高电气子公司中标约2.3亿元国家电网采购项目,电力设备的机会看交付

长高电气公告,国家电网电子商务平台发布了2026年输变电项目第五次变电设备(含电缆)公开招标采购的中标公告,以及直接采购的成交公告。 公司的四家全资子公司,分别在组合电器、隔离开关、开关柜等品类中标,合计中标金额约2.3亿元。 这条消息要分清:中标是拿到了订单资格,收入要看后面的合同签订、交付和验收,不是一次性确认。 摘要里没有给出各家子公司各自的中标金额,也没有给出交付时间和毛利率,我这里未获取,所以对全年业绩的具体影响,没法判断。 另外,摘要里没有写这2.3亿元占公司上年收入的比例,我这里同样未获取。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 看机会,先看合同签订和交付的进度,再看后续几批国家电网招标中,公司的中标情况有没有延续。 以上内容来自长高电气的公告,具体以公司披露为准。

引用到 X

近日,2026年阿布扎比国际石油展览会(ADIPEC2026)开幕,全球能源行业企业及专业人士汇聚一堂。东方电气携高端陆地钻采、海洋油气等领域装备与技术成果亮相展会,集中展现高端能源装备制造与服务领域的技术实力和创新成果。

近日,2026年阿布扎比国际石油展览会(ADIPEC2026)开幕,全球能源行业企业及专业人士汇聚一堂。东方电气携高端陆地钻采、海洋油气等领域装备与技术成果亮相展会,集中展现高端能源装备制造与服务领域的技术实力和创新成果 展会现场,东方电气数字化沙盘吸引了众多观众驻足。该沙盘采用菱形概念设计,搭载智能透明互动一体式沙盘系统,集中展示油气装备、海洋工程装备、油气电新能源技术及全球定制化服务四大领域成果。观众通过触屏互动,直观了解相关产品、技术与服务。 此外,东方电气展区还展示了“东方曙光”1号(G50)重型燃气轮机模型,向客户重点推介燃气轮机及余热锅炉系列产品,介绍联合循环蒸汽轮机,以及压缩机、调相机、高压变频器、光伏逆变器、风电装备、储能系统等电力解决方案 中国的燃机要卖到中东了?中东要建谁的数据中心?

引用到 X

苹果称内存涨价拖累毛利率,存储的机会要看涨价能延续多久

美东时间周一盘后,苹果CEO在财报会上表示,内存价格上涨,正在拖累公司新一季度毛利率环比下滑。 他说,目前看到的内存定价是前所未有的,与6月财季相比,9月财季确实看到了更高的内存成本,其中一部分被库存递延收益,和某些非内存组件的成本下降所抵消。他还预计,未来内存成本会更高。 这条消息要分清:这是终端厂商的成本压力,也就是存储涨价的下游反应,不等于存储公司的利润已经同步增加。 内存涨价具体涨了多少、苹果新一季度毛利率的具体数字,摘要里没有写完整,我这里未获取,所以对存储公司的影响,没法判断。 存储涨价的传导链条很长:存储厂商涨价,终端厂商承压,终端再看能不能涨价转嫁给消费者。每一环的接受程度不一样,这里只说了苹果这一环。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 看机会,先看内存价格的后续走势,再看存储公司的业绩有没有体现涨价。下游能不能接受更高的成本,也要看。 以上内容来自苹果财报会的报道,具体以公司披露为准。

引用到 X

收藏到桌面