跳到正文
海博社 Hyboox

博克船长

博克船长

三峡集团拟增持湖北能源4亿到8亿元,增持的机会看资金落地

湖北能源公告,控股股东三峡集团基于对公司未来持续稳定发展的信心及长期投资价值认可,拟自公告披露之日起6个月内,通过集中竞价、大宗交易等方式增持公司股份,增持金额不低于4亿元,不超过8亿元。 本次增持不设固定价格区间,资金来源为自有或自筹资金。三峡集团及其一致行动人目前合计持有公司50.80%的股份。 这条消息要分清:这是增持计划,实际增持多少,要看6个月内的执行情况。 控股股东已经持股50.80%,增持不改变控制权,主要意义是表达对公司的信心,这是公告里的说法。摘要里没有给出公司的业绩和估值情况,我这里未获取,所以对股价的影响,没法判断。 大股东增持有两层意思:一是表达信心,二是实际买入的资金。信心是看不见的,增持的金额和进度才是能核对的数据,所以后者更重要。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看增持计划的实际进展公告,再看公司后续的经营数据。 以上内容来自湖北能源的公告,具体以公司披露为准。

引用到 X

磷化铟都涨成这样了,为什么不选云南锗业?

云南锗业卖磷化铟衬底,相当于打地基。东山精密通过收购索尔思做EML光芯片,做光模块。 云南锗业的三季报来看,磷化铟卖得不错,价格也高。 昨晚公布又签了AOI的13.05亿元大单,今天涨停了。 但13.05亿的AOI合同,全按30%净利率算,也就多赚3.9亿左右。251倍市盈率,只靠一家客户显然是不行的。 再看东山的索尔思,EML芯片已经量产,光模块上半年卖了53亿,毛利率快40%。从芯片到模块一条龙,这个门槛比衬底扩产更难复制。 云南锗业新增的30万片产能18个月后投产,到时候紧缺还能剩多少,真不好说。

引用到 X

澜起科技四季度互连类芯片在手订单25亿到27.9亿元,内存芯片的机会看DDR5

澜起科技在投资者关系活动记录表里说,因为持续受益于行业需求旺盛,截至2026年10月26日,预计在第四季度交付的互连类芯片在手订单金额为25.0亿元至27.9亿元。 公司说,主要的增量来自DDR5内存互连芯片。此外,JEDEC组织目前正在持续讨论DDR6内存互连技术和产品标准。 算一下:区间中值约26.45亿元(推算)。区间上下相差2.9亿元。 这条消息要分清:在手订单是“预计在四季度交付”的金额,是订单口径,不是已经确认的收入,交付时间和价格也可能有变化。 摘要里没有给出去年同期的在手订单金额,也没有给出DDR6的量产时间,我这里未获取,所以增长了多少,没法判断。 互连类芯片的订单,和内存的出货量是联动的。服务器出货多、内存配置高,互连芯片的需求就大,所以要把下游服务器的情况一起看。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 看机会,先看四季度的实际交付和收入,再看DDR5的渗透速度,DDR6的标准进展是更往后的事。 以上内容来自澜起科技的投资者关系活动记录表公告,具体以公司披

引用到 X

紫光国微拟5亿到7亿元回购股份,回购的机会看实际执行进度

紫光国微公告,董事会审议通过了回购方案:拟使用自有资金,以集中竞价方式回购股份,回购价格不超过83.31元每股,资金总额5亿元至7亿元,回购的股份用于股权激励或员工持股计划。 同时,公司拟开展远期外汇交易业务,资金余额最高不超过5000万美元。 算一下:按价格上限83.31元,5亿元大约能买600万股,7亿元大约能买840万股(推算)。实际价格如果低于上限,买到的股数会更多。 这条消息要分清:这是回购方案,是“拟”,实际买了多少,要看后面的进展公告。 回购的股份用于股权激励或员工持股,不是注销,对每股收益的影响和注销式回购不一样。摘要里没有给出回购的期限,我这里未获取。 回购的目的写的是股权激励或员工持股,这类回购的实际效果,要看激励的考核条件定得严不严,摘要里没有这部分内容。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 看机会,先看回购的实际执行进度,再看股权激励的考核条件。 以上内容来自紫光国微的公告,具体以公司披露为准。

引用到 X

汇创达9.6亿元现金收购春草科技100%股权,设备的机会看并表后的订单

汇创达公告,公司董事会审议通过了现金收购东莞市春草研磨科技有限公司100%股权的议案,交易对价9.6亿元。 春草科技是专业提供研磨抛光智能表面处理装备、自动化生产线和抛光耗材的系统化服务商,业务领域逐步从3C产品,延伸到汽车零部件、新能源等行业。 这条消息要分清:现在是董事会审议通过,交易还要走后续的程序,才能完成。 摘要里没有给出春草科技的收入、利润,也没有给出评估值和业绩承诺,我这里未获取,所以9.6亿元的价格是否合理,没法判断。 另外,收购资金的来源、交易之后对汇创达现金的影响,同样未获取。 收购的逻辑,一般是补产品线或者补客户。春草科技从3C延伸到汽车零部件、新能源,和汇创达现有业务能不能互补,要等公司后续的说明。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看交易完成的进度,再看春草科技的财务数据和业绩承诺,最后看并表之后,汇创达在汽车零部件、新能源行业的订单有没有增加。 以上内容来自汇创达的公告,具体以公司披露为准。

引用到 X

东山精密1.6T产品四季度起相对批量出货,光模块的机会看DSP供应

东山精密在投资者关系活动记录表里提到,公司1.6T产品三季度主要是客户测试验证,四季度起进入相对批量出货阶段。 公司同时说,DSP近几个季度存在交付压力,预计后续晶圆产能释放后会明显改善,不会影响明年的交付。 光芯片方面,今年已经有小批量外售,为优先保障自用,尚未大规模对外销售。大规模外售取决于柜内互联等下一代技术的普及进度。 这条消息要分清:相对批量出货,是从测试验证走到了出货阶段,但“相对批量”不是大规模放量。 DSP的交付压力是公司自己提的,改善是预期,要看晶圆产能什么时候释放。摘要里没有给出1.6T的出货数量和收入,我这里未获取。 光模块的速率升级,是一个分阶段的过程。测试验证、小批量、相对批量、大规模,每一步都有可能被卡住,现在公司说的是第三步。 对普通投资者来说,最稳的办法是盯公司后续的公告和定期报告。消息只是线索,数字和合同才是证据,没有披露的部分,就老老实实写“不确定”。 看机会,先看四季度1.6T的实际出货情况,再看DSP的供应有没有如公司所说改善。 以上内容来自东山精密的投资者关系活动记录表公告,具体以公司披露为准。

引用到 X

力箭二号年产12发、未来提到20发,商业航天的机会看产能和批次一致性

11月3日,中科宇航力箭二号遥二运载火箭,将千帆极轨21组共18颗卫星送入预定轨道。 力箭二号运载火箭总师、总指挥表示,绍兴超级工厂目前可以实现每年12发力箭二号火箭出厂,并通过严格管控技术状态,保证批次一致性。按照规划,未来年产能将提升到20发。 算一下:从12发到20发,多了8发,增幅约66.7%(推算)。 这条消息要分清:20发是规划,不是已经达到的产能。现在能做到的是每年12发。 摘要里没有给出提升到20发的时间表,也没有给出每发火箭的价格、订单数量和发射计划,我这里未获取,所以对收入的影响没法判断。 商业发射有个特点:产能、发射频次、客户订单三件事要同时跟上,缺一件,规划里的数字就可能落空。现在公开的只有产能数字,其他两件,摘要里没有。 我的习惯是先分清哪些是已经发生的事,哪些是公司的计划和预期,再去看数字能不能核对。消息里能核对的部分,才是判断的基础。 看机会,先看产能从12发提升到20发的节奏,再看后续发射任务能不能保持这样的批次一致性。 以上内容来自中科宇航力箭二号发射后的报道,具体以公司披露为准。

引用到 X

盛科通信12.8T、25.6T产品进入客户量产应用,交换芯片的机会看放量

盛科通信在2026年第三季度业绩说明会上表示,12.8T和25.6T产品是公司的战略级产品,经过一年多的下游客户产品设计,目前已经在客户处进入量产应用阶段。 这句话里有两个时间点:下游客户做产品设计用了一年多,现在才走到量产应用。说明这类产品从送样到放量,周期并不短。 这条消息要分清:进入量产应用阶段,是产品开始被客户用起来,不等于收入已经大幅增加。 摘要里没有给出这两款产品的出货量、收入占比,也没有给出客户名单和订单金额,我这里未获取,所以对公司业绩的贡献没法判断。 另外,摘要里也没有说明量产应用的是哪一类终端场景,我这里同样未获取,不去猜。 对交换芯片这类产品来说,客户的设计周期长,一旦进入量产,后续的采购通常会延续一段时间。但这是行业的一般情况,具体到这家公司,要看后面的数据。 这类消息,不用急着下结论。先把已经确认的事实记下来,把还没确认的部分标出来,等后续公告出来,再回头对照,这样不容易被带偏。 看机会,先看公司后续披露的出货和收入数据,再看这两款产品在总收入里的占比有没有上来。 以上内容来自盛科通信业绩说明会的报道,具体以公司披露为准。

引用到 X

11月3日,协创数据发布投资者关系活动记录表,存储业务方面,

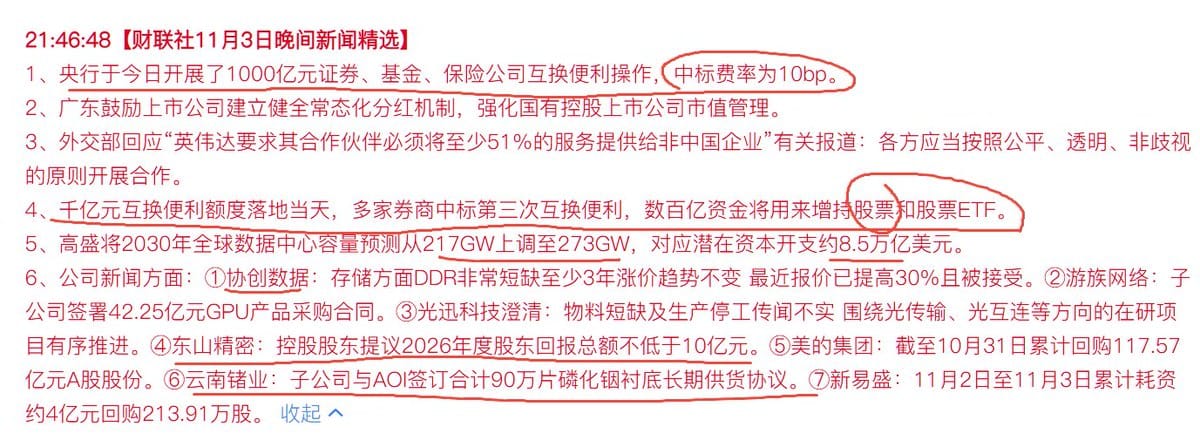
(1)DDR:非常短缺,因HBM占用大量产能,未来至少3年涨价趋势不变,最近报价已提高30%且被接受。 (2)Flash:相对较弱,扩产较易(闪迪、铠侠、长江存储),HBM供应不足导致需求偏弱,消费类Flash已降价。 (3)HDD:稳定偏强,希捷和西部数据坚持不扩产(担心扩产后供过于求),但因冷/温数据存储刚需在,价格坚挺稳步上涨。 DDR3年涨价,这不是打我的脸我先去的分析吗? TrendForce三季度调研说,合约价已在历史高位、消费需求放缓,消费类客户对涨价的承受力已到极限,三季度合约价涨幅会明显收窄。 四季度它的预测是一般DRAM合约价环比涨10%到15%,原厂继续把产能给服务器,缺货格局不变,但涨势放缓。 对照一季度:当时预测一般DRAM环比涨90%到95%。从九成多降到一成多,股价炒的是涨速,涨速一路向下,"三年不变"就站不住。 现货先松了。今年3、4月,DRAM现货的上涨动能已经受限,DDR4最弱。现货通常领先合约价。 供给会回来。 原厂已经把产线从NAND挪到DRAM。各家新厂2027到2028年陆续投产,HBM良率提升也会放出产能。新厂这条是公开路

引用到 X

磷化铟,AI的核心卡点进展。

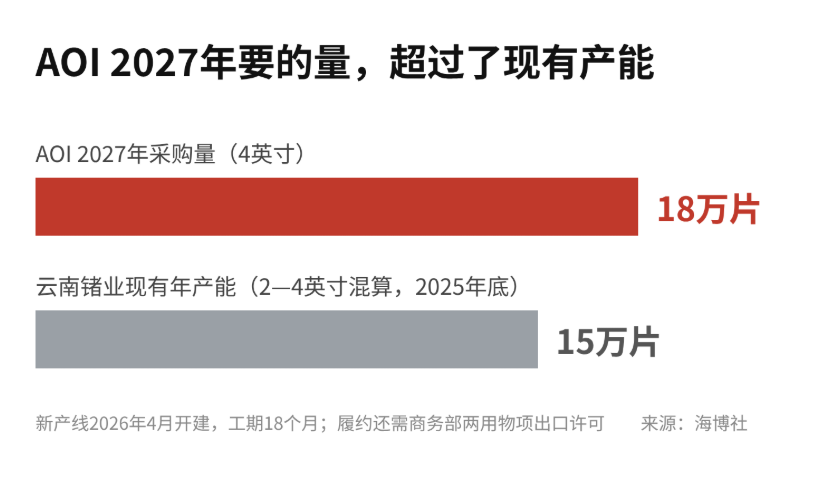
AOI是纳斯达克上市的美国光模块公司,自己生产激光器芯片,磷化铟衬底是它的核心原料。今年二季度它说过,衬底供应已经锁定到2027年底,之后要换成4英寸,还得给2028、2029年找更多货源。 云南锗业本来就是它的供应商之一,公告说这次是"在原有合作基础上深化"。双方签了五年意向,2027到2031年每年采购18万片4英寸衬底;2027年先签了正式合同,1.94亿美元,约合13.05亿元,比公司2025年全年营收还多两成。 能不能出口,得看管制规则。 磷化铟从2025年2月起列入两用物项管制,出口要逐单审批,这一条没有对美国单独设限。 对美国卡得最死的有两条:一条是禁止卖给美国军方,AOI做的是民用数据中心产品,碰不到; 另一条是镓、锗、锑原则上不批准,磷化铟不在其中,而且这条眼下也处在暂停期。 既然是"原有合作",管制实施以后很可能已经有过获批出货的先例,这一点是我们的推断。 真正的变数在两处: 一是11月27日暂停期到期后,中美关系会不会再收紧; 二是一次签18万片这么大的量,审批可能分批发、不一定一次给足。 这单是真的,但钱还没到手。 股价已从高点跌了快一半,

磷化铟,AI的核心卡点进展。
来自 hyboox.com
引用到 X

高争民爆拟发行股份购买紫源铜业51%股权等资产,复牌后机会看估值与交割

高争民爆披露重大资产重组预案,公司拟通过发行股份的方式,购买西藏地质矿产集团有限公司持有的西藏紫源铜业有限公司51%股权,以及西藏晟源矿业有限责任公司100%股权,并募集配套资金。公司股票11月2日起复牌。 截至目前,交易标的资产的评估值和交易作价尚未确定。 通过本次交易,上市公司将注入盈利能力较强的有色金属勘探、开采等相关业务资产,交易完成后,高争民爆新增矿山开发业务,产业链条进一步向下游延展。 这条消息要分清:现在是重组“预案”,交易价格没有定,还要经过审计、评估、审议和审批,才能最终实施。预案不是最终方案。 摘要里没有给出标的资产的收入、利润和矿产资源量,也没有给出发行价格和募集配套资金的规模,我这里未获取,所以这笔重组对高争民爆业绩的影响,没法判断。 另外,公告里写的“盈利能力较强”,是公司的说法,具体的盈利数字,要看后续披露的审计和评估报告。 看机会,先看评估值和交易作价的披露,再看重组的审批进度。复牌之后市场如何反应,是市场的行为,判断还是要回到交易本身的价格和资产质量。 以上内容来自高争民爆的重组预案公告,具体以公司披露为准。

引用到 X

收藏到桌面