
盛剑19日公告澄清,自家电子化学品业务不包括光刻胶,主要产品剥离液只是光刻工序配套的清洗试剂。
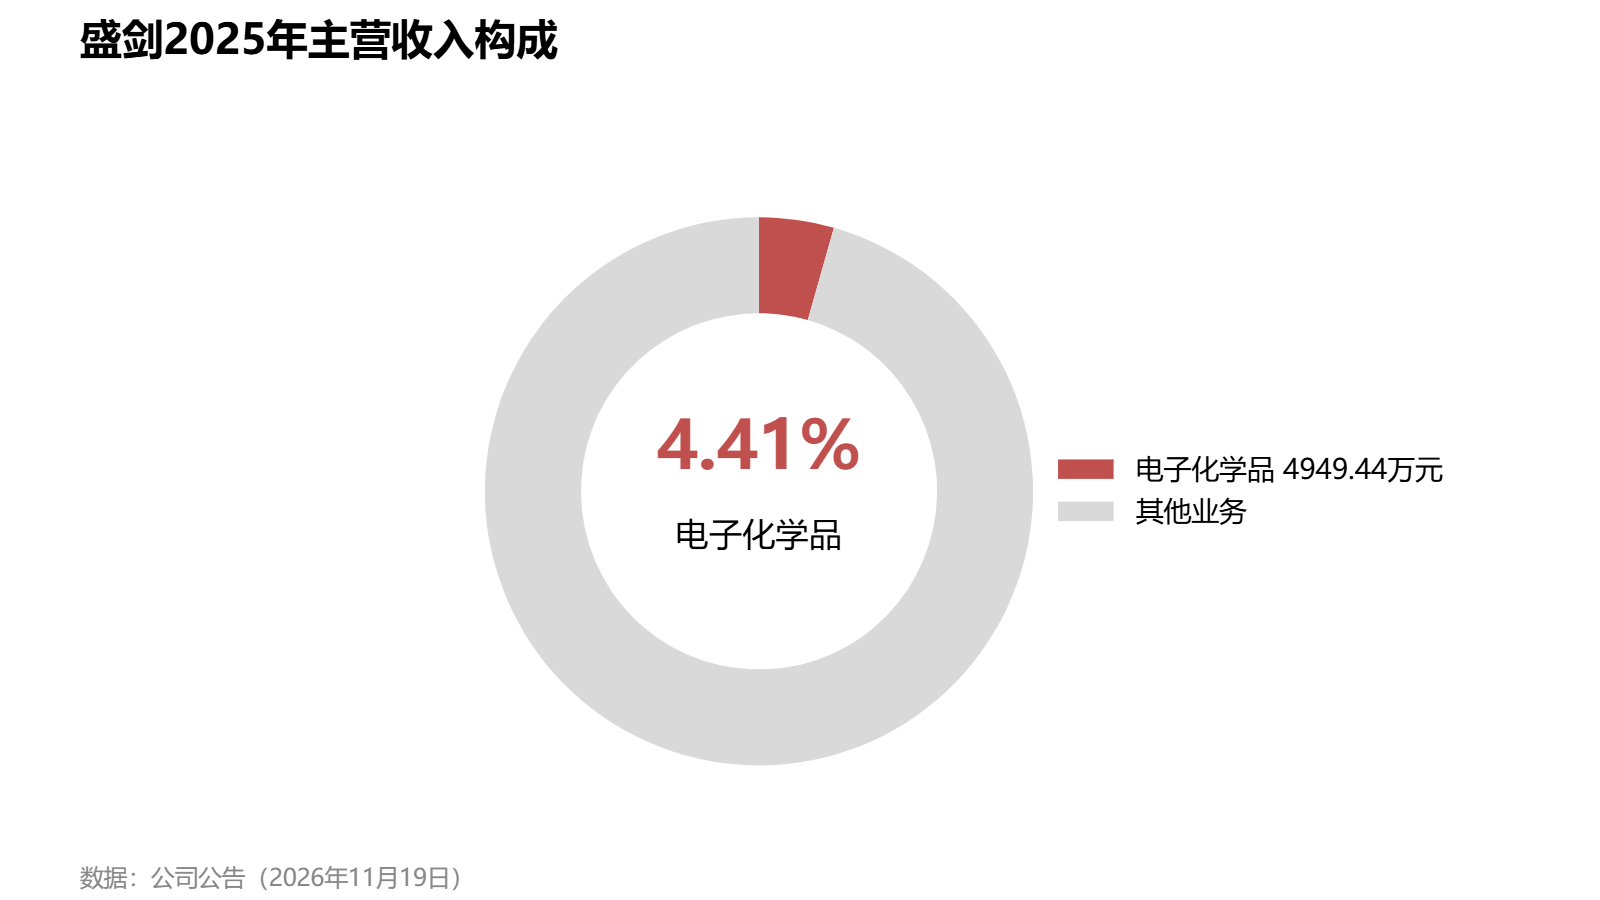
公司披露,2025年电子化学品收入4949.44万元,只占主营收入的4.41%。市场把它当成光刻胶概念来炒,公司自己出来泼了一盆冷水,概念的支撑一下就松了。
光刻胶国产替代是真机会,盛剑却不在里面。
光刻胶难在配方和认证,要过晶圆厂一层层验证,周期以年计,能做的国内企业屈指可数。剥离液是光刻工序后面的清洗用料,技术门槛低一截,竞争也多。
4.41%的收入占比,撬不动这家公司。
盛剑的主业是给半导体和泛半导体厂做废气处理等工程设备,电子化学品只是一个小分支,就算这块翻倍,对整体利润的影响也有限。
概念炒作退潮后,股价往往回到基本面附近。
拿到光刻配套试剂的大额订单,或者电子化学品收入占比明显提升,才值得重新看。
光刻胶国产化在加速,盛剑沾到的只是配套清洗的一小块,竞争位置不突出,利润贡献可以忽略。
公司自己都说不做光刻胶,盛剑这轮涨幅缺少业绩支撑,不看多。
评论