鼎龙出身湖北,最早做打印耗材,彩色碳粉、硒鼓做了很多年,后来一步步转到半导体材料上,打印耗材的终端业务已经因股权转让出表。
现在最大的产品是CMP抛光垫,晶圆抛光时用的耗材,国产供应里排在头部。2026年前三季度抛光垫卖了11.36亿元,同比多了42.93%;抛光液和清洗液卖了3.33亿元,同比多了64.08%。
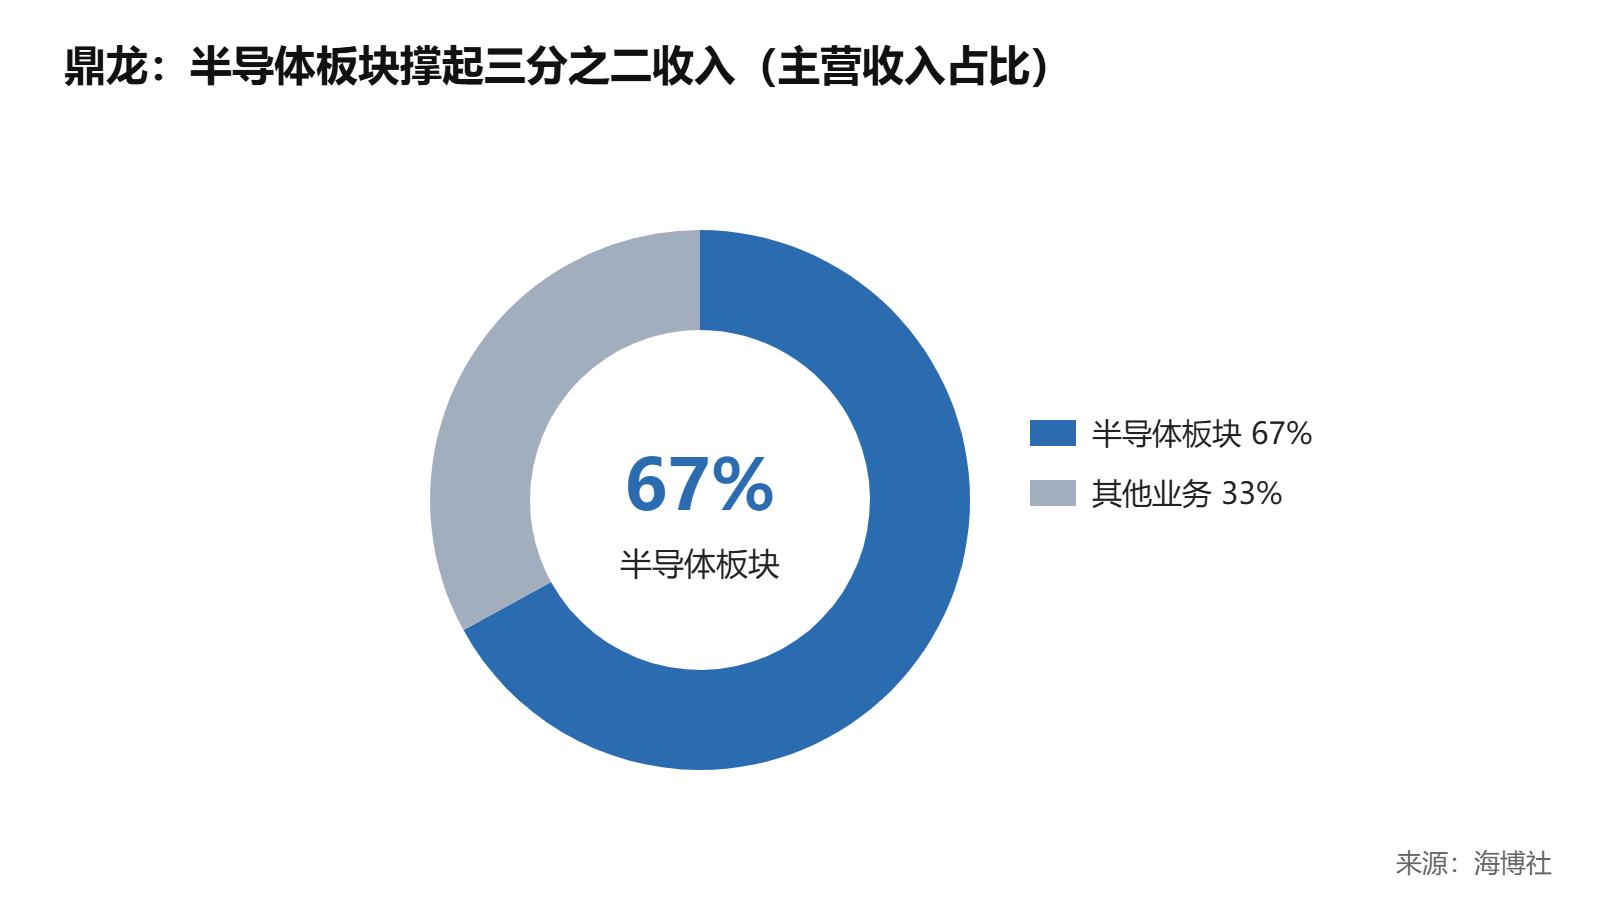
半导体板块占主营收入的比重,从2025年的57%升到了67%。
光刻胶是它最新的一条线。晶圆光刻胶长期由海外厂商把持,国内正处在从送样验证走向批量供货的阶段,鼎龙这块前三季度只卖了约1024万元,体量还很小。
唱反调的理由也有。
前三季度营收只多了7.97%,利润涨六成多主要靠产品结构变好、毛利率抬升,规模本身走得不快;显示材料受下游开工率不足拖累,短期也在承压。
20日公司披露投资者活动记录,10款高端晶圆光刻胶已经拿到国内多家主流晶圆厂的批量订单,在量产线上稳定交付。
后面还排着一串:规划40余款,近30款已送样,超过10款进了加仑样测试。产能上,潜江一期年产30吨稳定运行,二期年产300吨的KrF/ArF产线已经投产,正在爬坡,先保已经落地的订单。
光刻胶最难的一关是进量产线。配方要一层层过晶圆厂验证,周期以年算,批量订单说明已经有10款过了这道关。
二期产能是一期的10倍,订单越多,产线越快吃满,单位成本越低,这条线才能从千万元级往上走。
利润这头不着急。抛光垫和抛光液已经在赚钱,前三季度综合毛利率60.02%,光刻胶是在一个赚钱的平台上慢慢长,不用靠它撑报表。
加仑样迟迟转不成订单,或者二期爬坡慢于预期,光刻胶这条线就要往后推。
抛光垫赚眼下的钱,光刻胶在把卡点一道道过掉,鼎龙站在看多的一边。
光刻胶拿到批量订单,鼎龙的机会在第二条产线
鼎龙出身湖北,最早做打印耗材,彩色碳粉、硒鼓做了很多年,后来一步步转到半导体材料上,打印耗材的终端业务已经因股权转让出表。 现在最大的产品是CMP抛光垫,晶圆抛光时用的耗材,国产供应里排在头部。2026年前三季度抛光垫卖了11.36亿元,同比多了42.93%;抛光液和清洗液卖了3.33亿元,同比多了64.08%。 半导体板块占主营收入的比重,从2025年的57%升到了67%。 光刻胶是它最新的一条线。晶圆光刻胶长期由海外厂商把持,国内正处在从送样验证走向批量供货的阶段,鼎龙这块前三季度只卖了约1024万元,体量还很小。 唱反调的理由也有。 前三季度营收只多了7.97%,利润涨六成多主要靠产品结构变好、毛利率抬升,规模本身走得不快;显示材料受下游开工率不足拖累,短期也在承压。 20日公司披露投资者活动记录,10款高端晶圆光刻胶已经拿到国内多家主流晶圆厂的批量订单,在量产线上稳定交付。 后面还排着一串:规划40余款,近30款已送样,超过10款进了加仑样测试。产能上,潜江一期年产30吨稳定运行,二期年产300吨的KrF/ArF产线已经投产,正在爬坡,先保已经落地的订单。 光刻
显示更多 收起