帝科出身无锡,做电子浆料起家,光伏银浆是它的主业,在创业板上市,2025年营收180.46亿元。
后来公司收购因梦控股做DRAM芯片的应用开发设计和销售,又花3亿元收购江苏晶凯62.5%股权,做晶圆测试和存储芯片封测,把DRAM后段串成了一条线。
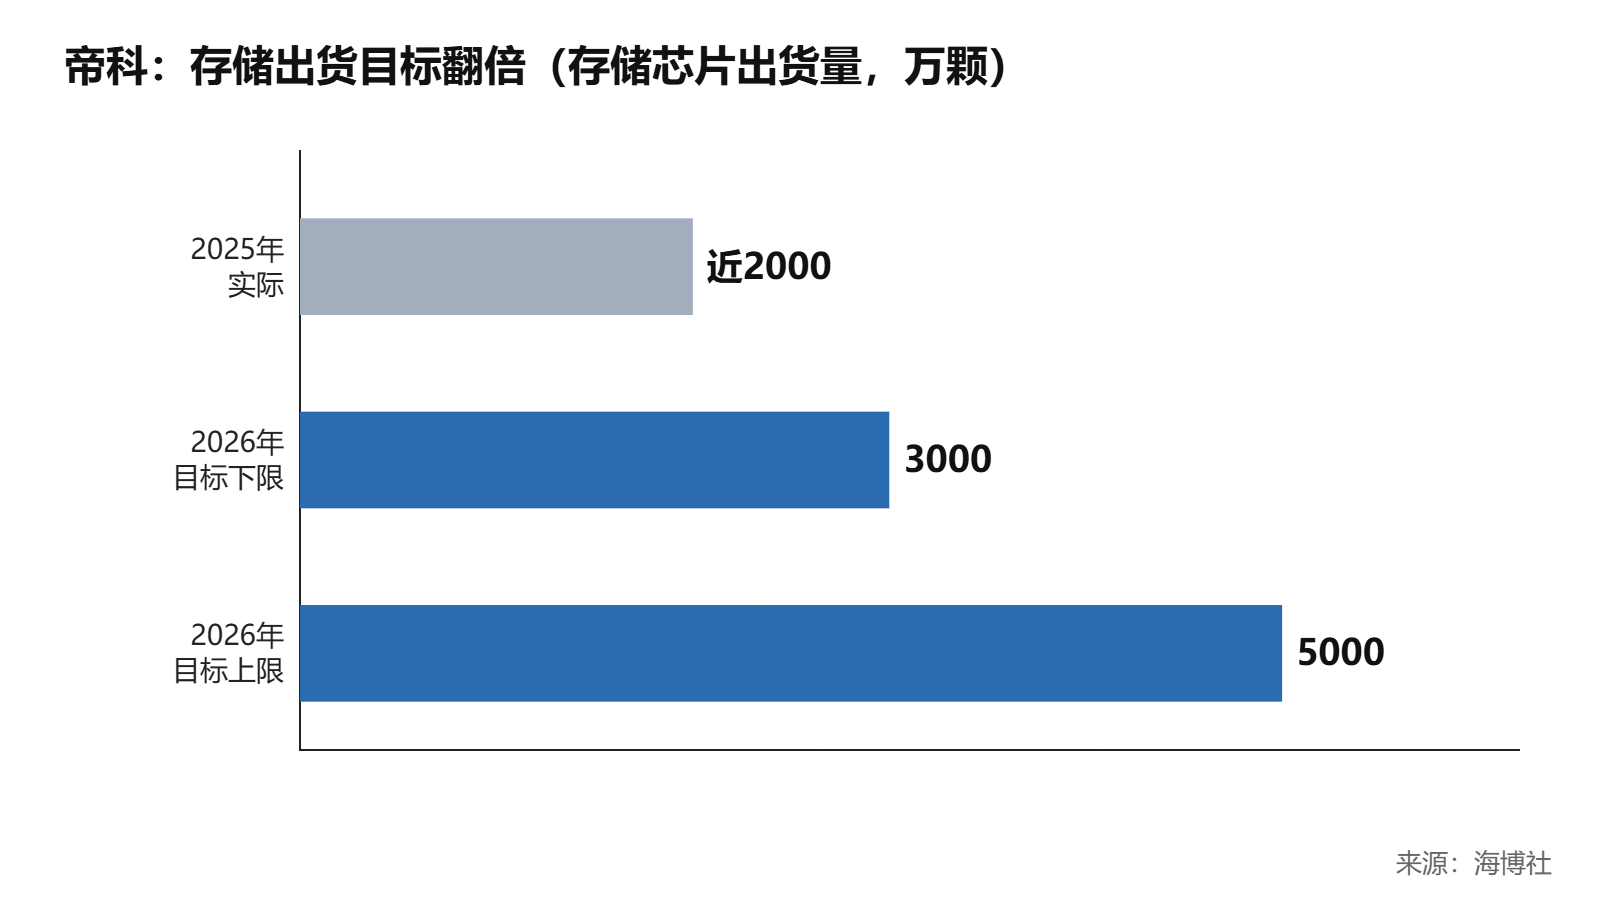
存储业务正在快速爬坡。2025年存储芯片收入约5亿元,出货量近2000万颗,2026年出货目标3000万到5000万颗;2026年上半年存储收入3.58亿元,同比多了89.54%,毛利率64.29%。
质疑的声音也不少。光伏银浆主业受银价牵制,2025年归母净利润还是亏的;存储这块体量和光伏比还小,市场容易把它当概念炒。
20日,帝科全资设立的深圳帝科存储科技有限公司成立,经营范围包括集成电路芯片的设计、制造和销售。
在这之前,公司计划定增募资27.6亿元,其中11.4亿元投向存储芯片封装测试基地,新增每年8500万颗封装产能。
新公司落在深圳,设计、销售和客户都更集中,存储从并购来的两块业务,正在变成有独立平台的业务线。
DRAM缺货期,封测和模组环节跟着涨价,64.29%的毛利率远高于光伏银浆,存储每多一亿元收入,对利润的拉动比银浆大得多。
难点在产能和原料。出货量要翻倍,晶圆供应得跟上,封测基地建设期24个月,2028年前产能主要靠现有工厂。
晶圆采购受限,或者存储价格掉头,第二曲线的速度就会慢下来。
存储线正在独立成型,毛利远高于银浆,帝科这条线看多,整体还要看银价脸色。
评论