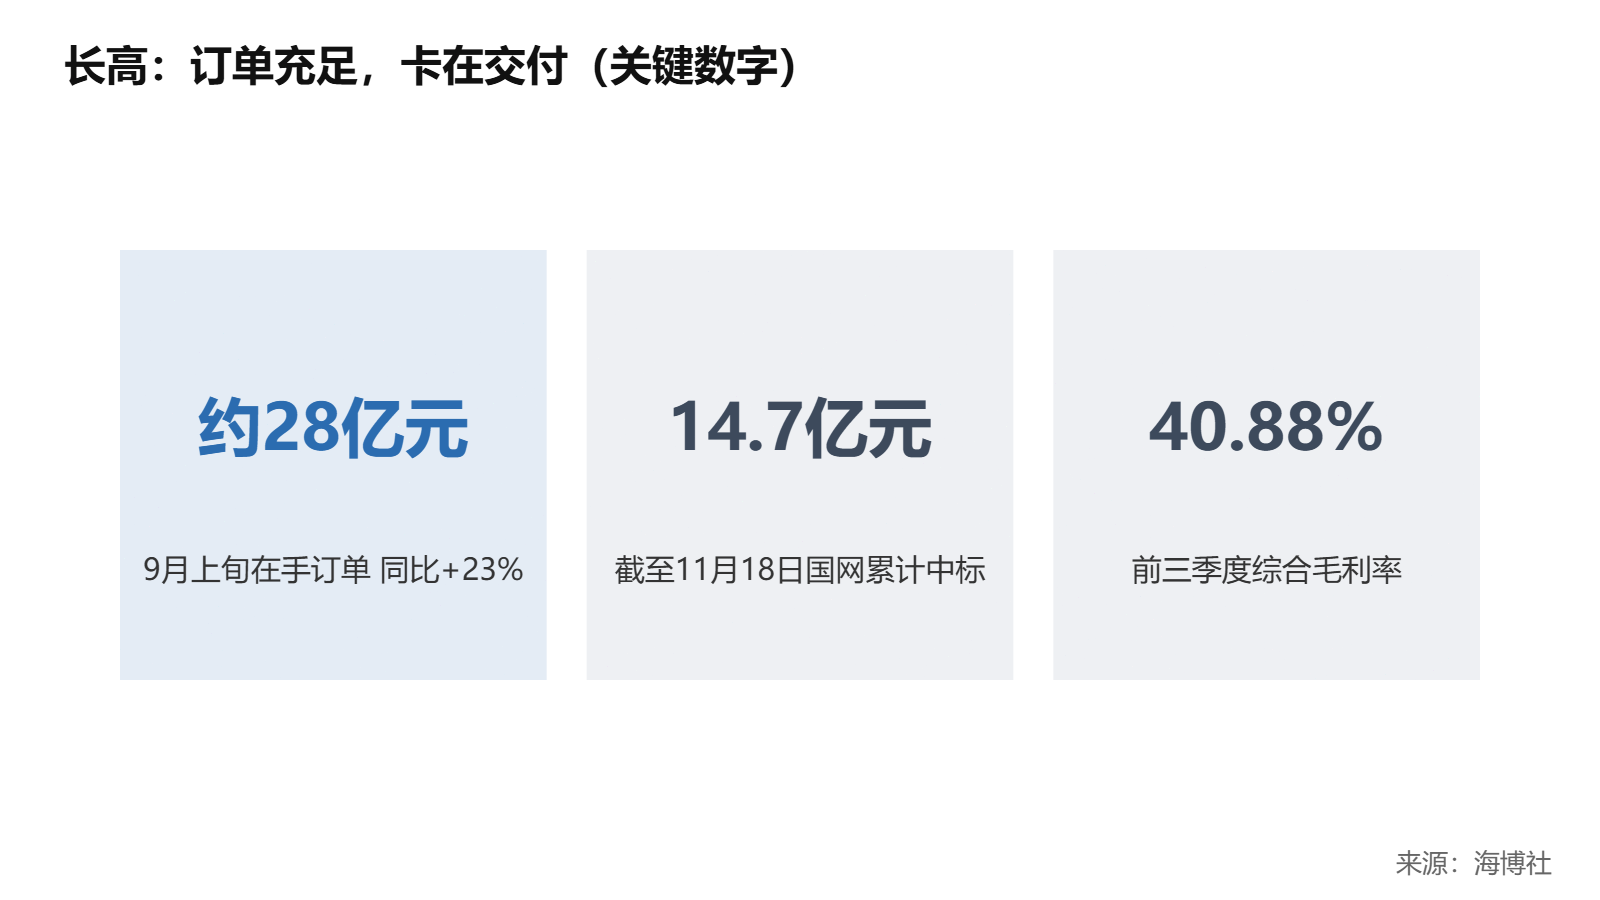
思源1993年在上海起步,从电力电容器、消弧线圈这些小品类做起,后来做到高压开关、GIS、变压器和互感器,产品线越来越全,海外收入这几年增长很快。
GIS组合电器是变电站的核心设备,体积小、可靠性高,高端市场过去长期被欧洲老牌厂商把持。国产GIS已经在中东、东南亚和欧洲拿到订单,价格和交期都有竞争力。
真正的阻力是认证门槛。欧洲客户审核严,本地厂商有渠道和关系优势,国产设备进入大型输电项目的比例还不高,地缘因素也可能让欧洲提高本土采购比例。
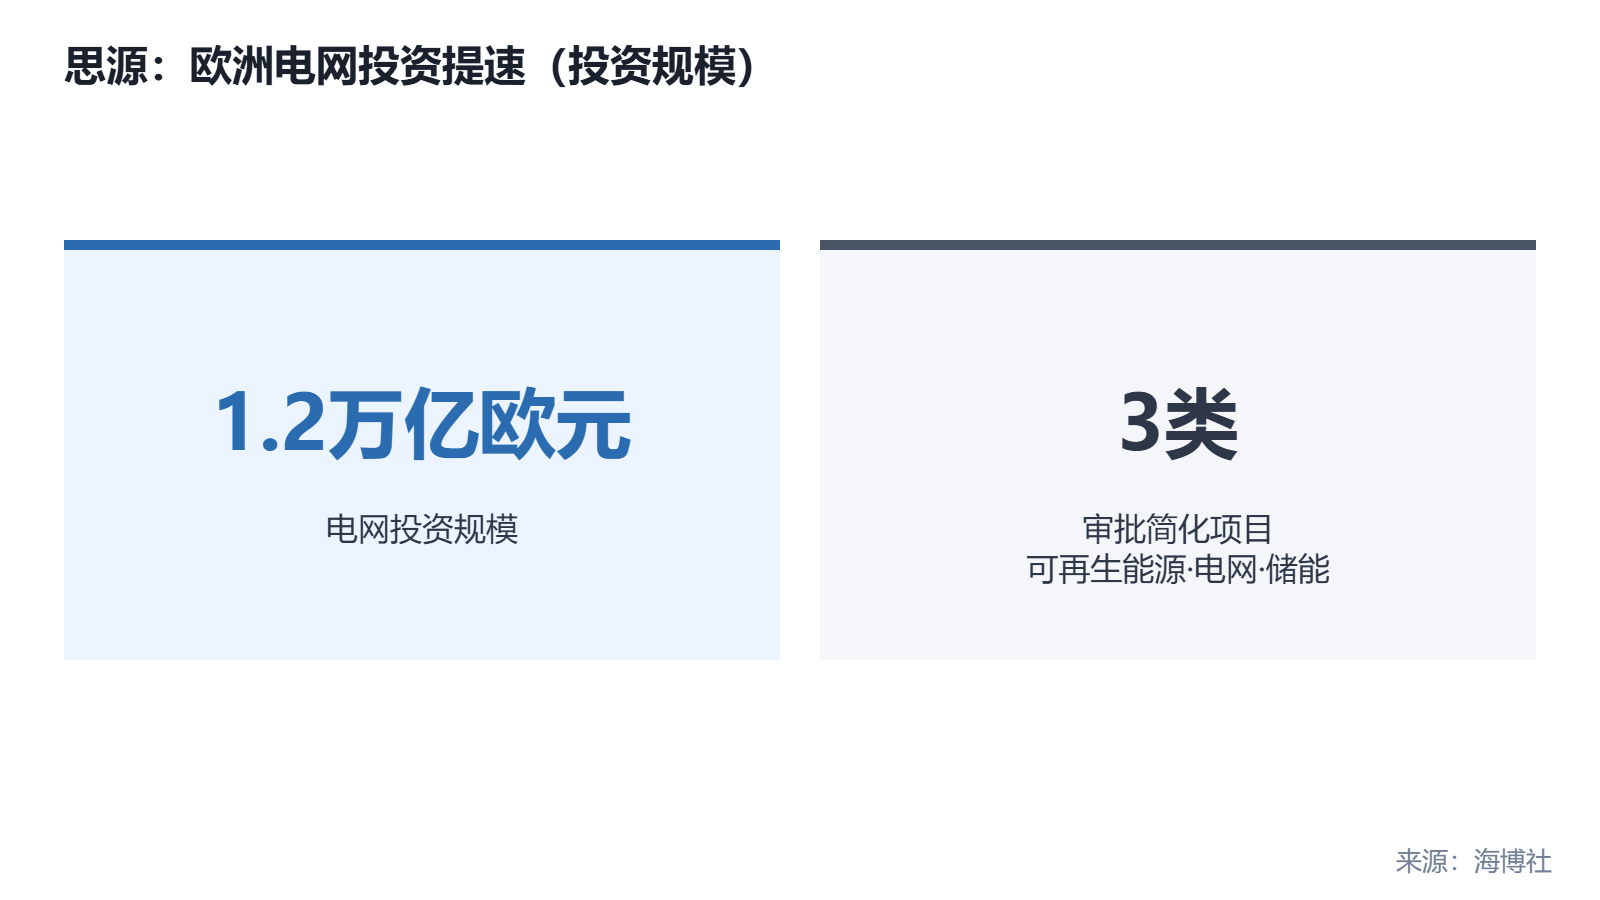
近日欧洲拟简化可再生能源、电网和储能项目的审批,为约1.2万亿欧元的电网投资提速。不过电网建设周期远长于风光项目,设备交付、施工人员短缺和投资回收压力,都可能拖慢进度。
放进五环里,最有分量的是供需定价。审批一提速,最先暴露的就是设备交付能力。
欧洲本土开关设备厂产能有限,交期本来就长,项目一起上,供给缺口会更明显,有产能、能按时交货的外来厂商就有了机会。
1.2万亿欧元是多年的总盘子,变电站新建和改造都离不开GIS和断路器,开关设备能分到的份额不会小。
卡点在交付记录。在海外做成一个项目,就能带出下一个,思源的海外订单正从试单走向批量,这一步走稳了,替代才算真正开始。
业绩上最值得看的是毛利。海外订单毛利通常高于国内,海外占比一提升,整体毛利率就会被抬上去,这是逻辑变成钱的那一段。
最后算一笔账:商业在变强;渗透在欧洲是否进入加速区,要看订单能不能放量;财务看海外毛利。思源的机会可能藏在欧洲电网扩建的交付缺口里,后面会继续跟踪欧洲项目招标。
欧洲电网审批要提速,思源的开关出海机会在交付端
思源1993年在上海起步,从电力电容器、消弧线圈这些小品类做起,后来做到高压开关、GIS、变压器和互感器,产品线越来越全,海外收入这几年增长很快。 GIS组合电器是变电站的核心设备,体积小、可靠性高,高端市场过去长期被欧洲老牌厂商把持。国产GIS已经在中东、东南亚和欧洲拿到订单,价格和交期都有竞争力。 真正的阻力是认证门槛。欧洲客户审核严,本地厂商有渠道和关系优势,国产设备进入大型输电项目的比例还不高,地缘因素也可能让欧洲提高本土采购比例。 近日欧洲拟简化可再生能源、电网和储能项目的审批,为约1.2万亿欧元的电网投资提速。不过电网建设周期远长于风光项目,设备交付、施工人员短缺和投资回收压力,都可能拖慢进度。 放进五环里,最有分量的是供需定价。审批一提速,最先暴露的就是设备交付能力。 欧洲本土开关设备厂产能有限,交期本来就长,项目一起上,供给缺口会更明显,有产能、能按时交货的外来厂商就有了机会。 1.2万亿欧元是多年的总盘子,变电站新建和改造都离不开GIS和断路器,开关设备能分到的份额不会小。 卡点在交付记录。在海外做成一个项目,就能带出下一个,思源的海外订单正从试单走向批
显示更多 收起