
长高出身湖南长沙,做隔离开关起家,后来扩展到组合电器、开关柜等输变电一二次设备,在深交所上市。
核心产品是高压隔离开关和GIS组合电器,主要卖给国家电网和南方电网。550kV的GIS产品首次中标国网特高压项目,1100kV组合电器正在做型式试验,计划2027年一季度拿到报告。海外市场上,800kV隔离开关中标过巴西特高压线路项目。
它的长处是隔离开关做了很多年,在电网招标里有稳定份额;短处是规模不大,组合电器起步比头部晚,份额谈不上领先。
唱反调的理由在交付。三季度营收4.41亿元,同比少了6.26%,产品订单交付一直滞后;中压业务两家子公司净利润降幅都超过五成,前三季度经营现金流只有0.27亿元。
21日长高在机构调研中说,从10月、11月实际交付和排产看,四季度交付速度有一定回升,前期延后的订单开始陆续交付或排产。
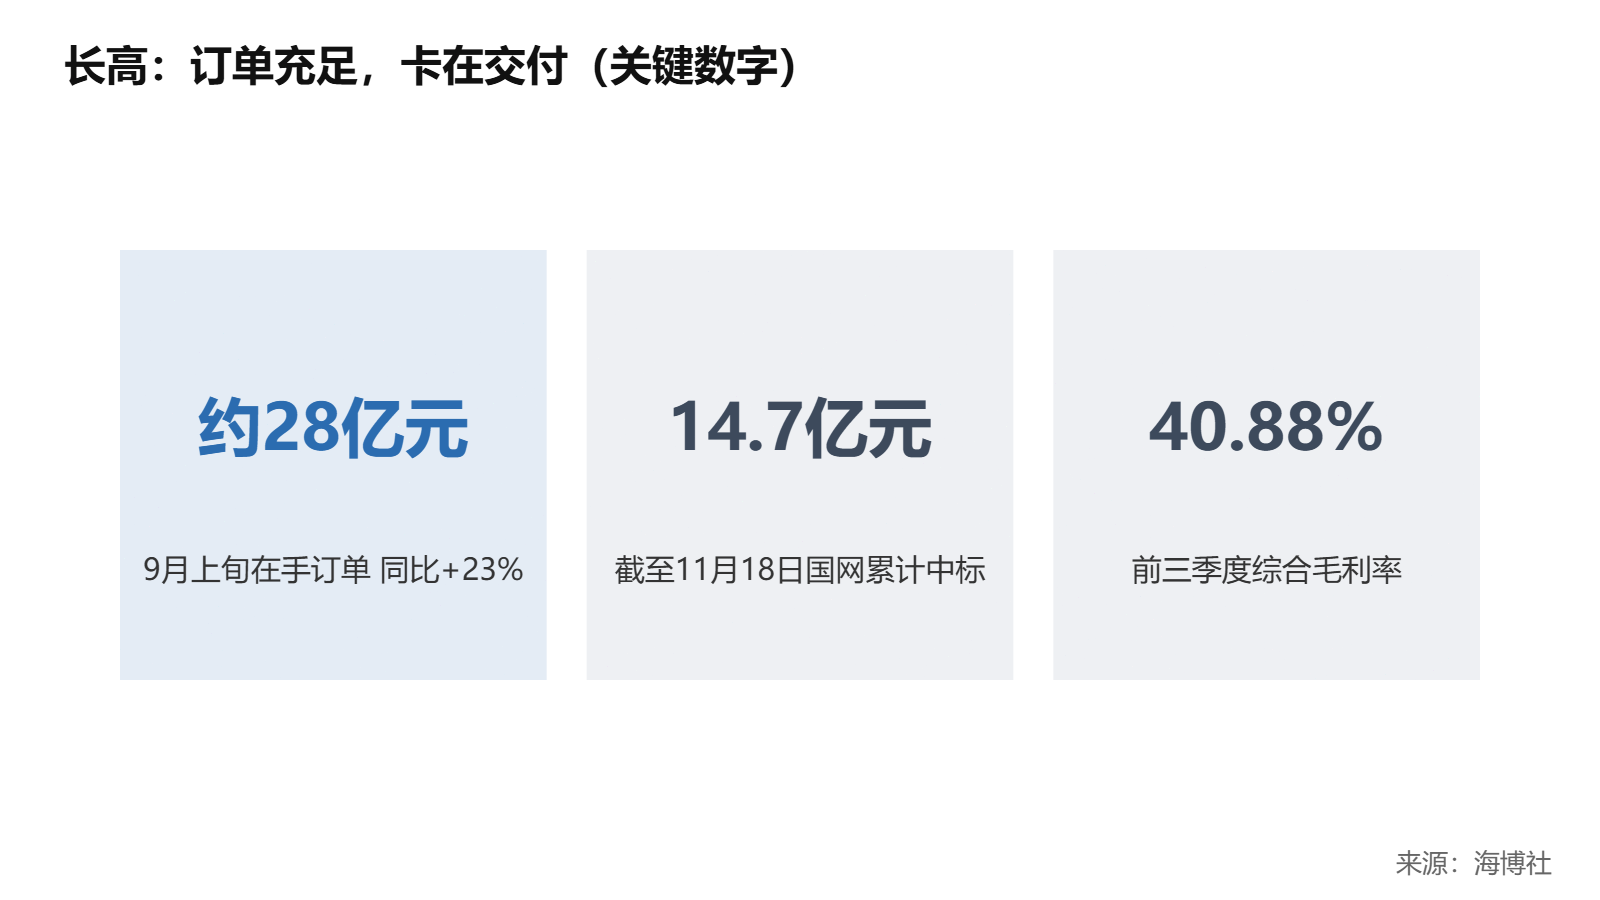
公司还说,中低压产品毛利率预计四季度会有所修复。前三季度综合毛利率40.88%,同比提升1.47个百分点,高压产品稳中有升,拖后腿的是中低压。
订单本身不缺。9月上旬在手订单约28亿元,同比多了23%;截至11月18日,国网各批次招标中累计中标14.7亿元。
所以长高卡的是交付和回款,单子本身够多。交付一提速,收入确认就跟上,中压的低毛利订单消化完,利润率会往回走。
电网投资是这门生意的底。特高压和500kV以上的线路越建越多,GIS和高压开关的需求跟着走,高压化正好是长高往上走的方向。
四季度交付要是没兑现,或者中压毛利继续往下掉,这份修复就要往后推。
订单攒了一年,四季度开始往外交,长高这一段偏向机会。
评论