跳到正文
海博社 Hyboox

虽然光伏行业已经惨不忍睹,我还是谈谈有没有机会吧。

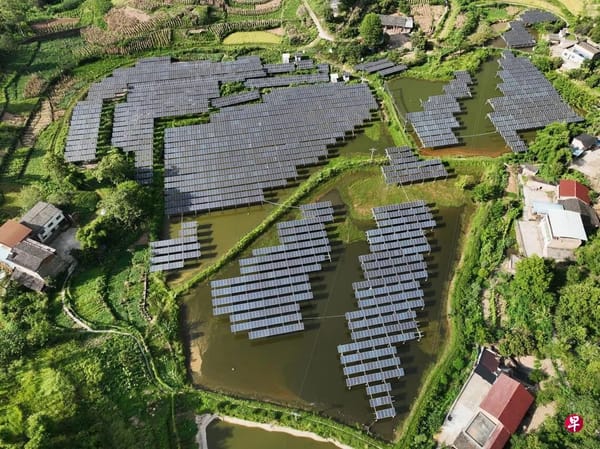
隆基绿能公告,上半年,国内新增光伏装机阶段性回调,公司实现营业收入270.45亿元,同比下降17.58%。报告期内公司实现归属于上市公司股东的净亏损36.84亿元。 这是典型的供应大于需求的表现,但我反过来问一句: 为什么需求就不能超过供应? 那我问你,为什么房地产的需求不能超过供给? 根源在哪里?政策?技术?人口?资源?还是其他什么的? 虽然饭内卷的政策是对的,但不能一直搞供给侧改革,一直淘汰中小企业,所谓的落后产能吧? 这是不是在大跃进后市场竞争导致的产能过剩? 这是过去多年地方政府之间在抢这条赛道,跟当年抢钢铁、抢电解铝、抢光伏一代(2011年那轮)是一个逻辑。地方竞争型投资,而不是全国统一规划出来的过剩。 机会在哪里?储能,短期看不到光伏的机会。这个行业的周期真的太长了,太痛苦了。

虽然光伏行业已经惨不忍睹,我还是谈谈有没有机会吧。
来自 hyboox.com
引用到 X

英伟达把算力单位从"卡"换成了"电",这才是最该看懂的信号

昨晚电话会上,CFO科莱特·克雷斯说了一句我觉得比70%增长更重要的话:Vera Rubin本月已经开始出货,每部署1吉瓦算力,对应的营收机会大概是400亿美元。 她还把这条账摆给你看:Hopper时代是180亿美元一吉瓦,Blackwell涨到250亿美元,到了Vera Rubin,直接跳到400亿美元。 这个数字什么意思?意思是英伟达自己已经不用"卖了多少张卡"来讲故事了,它现在用"吉瓦"当计价单位。问题来了:如果连英伟达都开始按电力容量给自己估值,那真正卡住这盘棋的东西,说不定根本就是电,跟芯片产能关系没那么大。 市场现在还是老思路,盯着Vera Rubin出货、盯着芯片供应爬坡,觉得只要卡能造出来,故事就能兑现。 我觉得这次市场可能又搞反了重点。这400亿美元一吉瓦的机会能不能落地,前提是电网真能给出这1吉瓦的电。 摩根士丹利测算过,2025到2028年,美国数据中心累计的电力缺口高达47吉瓦;就算各种"快速供电"方案全部落地,未来几年美国数据中心开发商仍然要面对10%到20%的电力供应缺口,风险从2026年开始显现,2027到2028年是高危期。 美国能源信息署的

英伟达把算力单位从"卡"换成了"电",这才是最该看懂的信号
来自 hyboox.com
引用到 X

GPU这次又牛逼了?

电话会一开,老黄的CFO科莱特·克雷斯甩出一句话: 2028财年营收还要涨70%。分析师原来只猜45%,直接被拍在地上,股价当场盘后涨了4%——这剧本我都能背台词了,每次财报季,英伟达一开口,恐慌就先退一步。 我看完这份财报,脑子里就一句话:问题来了,这70%,到底是需求给的,还是价格给的? 先看市场现在怎么理解这件事。二季度(截至7月26日)营收962亿美元,同比翻了一倍还多;数据中心业务890亿美元,比预期的858亿美元还高;三季度指引1080亿美元,也高过市场原本预期的1052亿美元。 英伟达自己也说,客户给出的预测显示明年增长要翻一番。市场情绪一下被点燃,涨4%不算多。 我觉得市场这次可能搞反了重点。 这份财报里最值得盯的,根本不是营收指引,是毛利率——本季度毛利率74%,公司自己却提前警告:接下来几个月因为内存成本飙升,毛利率要往下掉,第四财季(到明年1月)会跌到71%到72%,得等到2028财年,靠自己涨价,才能把毛利率稳回72%到73%。 这里才是关键:一家公司要靠"涨价"才能保住利润率,说明它买的东西(内存)涨价速度,已经跑赢了它卖的东西(GPU)涨价的速度

GPU这次又牛逼了?
来自 hyboox.com
引用到 X

中国经济复苏了?

哈哈哈,市场留下K型、U型、L型,我看都是懒人模型。 先看短期,是不是真的是K型。 K型的假设是: 经济分成两条稳定的曲线,一条持续向上,一条持续向下, 中间的缺口是结构性的、会长期存在的。 数据支持"分化"这个事实——1—7月规模以上工业增加值增长5.3%,其中高技术制造业13.8%、装备制造业9.7%;同期社零7月只增0.6%,1—7月固定资产投资下降6.7%,地产投资下降19.2%,民间投资下降9.4%。 这个缺口是真的,8到10个百分点。 但K型没回答的问题是:这个缺口会不会自己收窄? 如果新经济持续往下渗透,反过来带动就业和收入,旧经济那一撇未必永远向下。 所以短期我倾向于把它叫"结构分化期"而不是坐实K型——分化是当下的事实,但不是注定不变的结构。 现实中,你感到的精英和躺平就就是具体的表现,一部分有活力,要感谢人工智能;一部分人继续躺平,也要感谢人工智能。 再看中期,是不是一定走U型。 U型的假设更苛刻:地产和地方债出清、社保和收入分配改革推进、外部环境从对抗转向竞争共存,这三件事得同时发生,缺口才会真正收窄成一个浅U。 现在能验证的只有前置信号

中国经济复苏了?
来自 hyboox.com
引用到 X

特朗普真的是在让美国更伟大吗?

9月24号大会之前,美方准备以"产能过剩"名义再加7.5%关税,凑一起变20%。7月已经加了12.5%,这次是补那7.5%的缺口。 市场的第一反应大概是,又一次会前施压,惯用套路。 我觉得这个理解漏了一层。这7.5%不是掀桌子,是精确卡在双方早就谈好的20%红线里面,一分没多加。去年10月他放过狠话,直接威胁155%。这次呢,卡着线走。真有牌的人不这么打,是先摊牌。反复在自己划的线里做动作的,往往是想在国内政治上交差,手里没剩太多能真正掀桌的东西。 数据摆一下。美债8月19号破了40万亿。二季度GDP年化1.5%,一季度还有2.1%,在放缓。密歇根消费者信心8月初掉到51,7月是55.2,多年低位。30年期美债收益率在近20年高位,市场对美债风险溢价要的越来越多。 这个局面下,加税更像是姿态大于实质。真正决定后面走势的不是9月24号,是11月10号休战到期能不能续。续不上才是升级窗口。 标的上,我更关注对美出口敞口本来就不大的新能源、光伏、锂电,这次被点名但实际挨打有限。反而是自主可控、半导体设备、稀土这类真反制筹码,每次摩擦都是验证。出口链里议价能力弱的纺服代工,是真金白银

引用到 X

GE Vernova放了个新品,中压UPS,MV-UPS,2027年年中发货,年底第一个项目通电。

我刷到的时候差点划过去,琢磨两天,觉得这事儿被市场看浅了。 先说是干嘛的。AI工厂最要命的不是没电,是电"抖",GPU负载几毫秒内满载空载来回跳,传统UPS扛不住。GE的思路是别在低压侧垫BESS了,直接在中压层把电网和负载串联式隔离开,跟市面上常见的并联式BESS不是一回事。 市场现在把它归到"电气化业务新增SKU"这个框里,跟固态变压器一起讲。这个理解漏了一层。 问题来了:这东西的技术门槛到底有多高?我一开始以为是燃机那种材料级护城河,查完发现不是。MV-UPS用的拓扑(MMC链式换流器)是电网行业玩了几十年的成熟技术,GE干的是系统集成和控制优化。难的不是"造不出来",是"怎么拼得又快又稳"。 这里才是关键:MV-UPS的技术谱系跟STATCOM更近,跟BESS反而更远。国内在这条线上底子不薄——许继电气2019年就在湖南紫霞500千伏变电站投运了35千伏/±120兆乏高压链式STATCOM;南瑞继保、中国西电在柔直换流阀这块是全球第一梯队,昆柳龙特高压工程的控保系统都是自研的。"MMC+储能"这个底层能力,国内不缺,甚至更强。 真正的差距不在技术,在场景应用的空白。国

引用到 X

关于北京机器人大会,我也来蹭点热点。

2056台机器人上场,场景赛占了四成还多,清一色都是工业、酒店、家庭这种接地气场景。 不少国外机构看完这场大秀之后说,机器人真正最先能规模化落地的场景,可能不是我们天天在聊的表演陪伴,也不是工厂产线,而是军事。 这个事儿平时大家聊得少。都盯着宇树的表演份额,盯着场景赛的清洁分拣,军事这条线基本没人单独拎出来看。 但你去翻一下今年2月的一个事——美国Foundation Robotics的人形机器人"幻影"MK-1,被拉到了俄乌前线做侦察支援,这是人形机器人第一次真正进入现代战场一线。 美军给他们的订单是1800万美元,目标2027年底前造5万台,这个数字放整个人形机器人行业里都不算小。 韩国KAIST那边搞的PIBOT,能开飞机、开坦克、指挥船只,外媒的判断是——军事或许才是人形机器人目前最有希望快速应用的领域,因为它不用改造任何设备,直接用人类设计好的驾驶舱、方向盘、扳机就行。 我觉得这里的核心变量其实挺简单。 工业场景要的是稳定和精细,家庭场景要的是便宜和安全,这两条路都得花很长时间磨良率磨成本。 军事场景反过来,容错率给了机器人特殊待遇——允许贵、允许笨拙,只要能

引用到 X

美加这次谈崩,很多人第一反应是:美国加税加拿大,加拿大反制,那中国汽车、钢铁、电池、航运是不是受益

我觉得这个钱不好赚,而且这个角度从一开始就选错了主战场。 加拿大不是普通盟友。2025年加拿大71.7%的商品出口卖给美国,美加汽车、能源、钢铁供应链绑了几十年,就是这么深的关系,谈到最后一刻,一样能崩。真正该问的问题不是"加拿大空出来的份额谁来填",而是:特朗普连加拿大都能这么打,未来对中国的贸易战会怎么打? 以前的打法好理解,中国货加关税,企业去越南、墨西哥绕一道。这次美加谈崩,卡壳最狠的地方是汽车原产地规则——美国要按"美国本土含量"重新算优惠,连加拿大零部件都要重新核算,中重型卡车直接被踢出减免。这个信号很清楚:美国下一步不只看"哪里组装",开始查你零部件哪来的、技术是谁的。中国企业去墨西哥装一下就变墨西哥制造,这条路还能走多久,我打个问号。 数据摆一下。加拿大对美出口占比从2024年75.9%降到2025年71.7%,同期对非美市场出口增长17.2%——加拿大自己已经在用脚投票分散依赖。同时,中国今年把加拿大对华电动车100%附加税改成配额,首年4.9万辆恢复6.1%最惠国税率,中国也降了加拿大油菜籽关税。7月中国对美稀土永磁出口仍有647吨——嘴上喊脱钩容易,工厂里缺

美加这次谈崩,很多人第一反应是:美国加税加拿大,加拿大反制,那中国汽车、钢铁、电池、航运是不是受益
来自 hyboox.com
引用到 X

如果把时间拉到5—10年,这次伊朗问题真正让我重视的,已经不是中国少了100多万桶伊朗油以后去哪里买。

因为这个问题其实很好解决。 伊朗不卖,可以多买俄罗斯、巴西、西非。 真正解决不了的问题是: 如果俄罗斯也被二级制裁呢?如果霍尔木兹出问题呢?如果马六甲再出问题呢? 所以一个每天需要进口一千多万桶原油的工业大国,真正的能源安全,不可能建立在“不断换供应商”上。 最终只有一个办法:降低整个经济对进口石油的依赖。 这就把中国过去十几年很多看起来不相关的产业政策,一下串起来了。 煤炭负责兜底,国内油气增储上产;俄罗斯和中亚增加陆路能源,减少关键海峡风险。 核电提供稳定基荷,风光增加国产能源供给;储能和电网解决新能源越来越多以后带来的波动。 最后通过新能源汽车、电动重卡、铁路和工业电气化,把终端能源逐渐从“油”变成“电”。 所以长期最大的逻辑其实只有四个字: 石油 → 电力。 过去一辆燃油车背后的能源链是: 海外油田 → 霍尔木兹 → 印度洋 → 马六甲 → 中国炼厂 → 汽车。 未来越来越多可以变成: 中国煤炭/核电/水电/风光 → 中国电网 → 中国汽车和工业。 这才是真正意义上的能源国产替代。 按照这个逻辑,我长期最关注三个公司。 东方电气:核电、燃机、

引用到 X

美国对伊朗经济二级制裁导致的投资机会

美国准备升级对伊朗的二级制裁,短期最容易犯的错误,就是看到“能源安全”四个字,马上去买核电、电网、储能。 没这么快。 2025年中国购买伊朗原油约138万桶/日,约占中国海运原油进口13%。如果美国把制裁从伊朗扩大到炼厂、油轮、保险和银行,中国当然可以买俄罗斯、巴西、西非的油。 但问题来了: 能买到,不代表一样便宜。 伊朗油长期有制裁折价。换供应商以后,采购价、运费、保险、融资成本都可能提高。所以短期真正发生的不是“中国马上能源国产替代”,而是一次非常现实的能源价格冲击。 第一受益的是中国海油。 这个逻辑最干净。国际油价上涨,直接改善上游油气销售价格,不需要等政策,不需要等订单,更不需要等三年。 第二个是中远海能。 如果中国减少部分中东原油,增加俄罗斯欧洲港、巴西、西非等远距离来源,同样进口一亿吨油,船需要跑得更远、占用时间更长。 这就是油运最重要的指标: 吨海里。 第三个是黄金。如果美国只是制裁几十艘影子油轮,黄金逻辑一般;但如果下一步开始制裁外国金融机构、限制美元代理账户,那事情就从能源冲突升级成金融冲突。 这时候山东黄金、紫金矿业的逻辑会明显增强。 反

引用到 X

AI 泡沫破裂的反思

我对AI产业未来最大的担心,不是AI没有价值,而是AI基础设施的增长速度,已经开始跑在真实应用之前。 过去几年,AI经历了非常清晰的三个阶段。 第一阶段是AI算力:GPU、HBM、服务器、光模块快速扩张。 第二阶段是AI电力:数据中心开始争夺燃机、变压器、储能、电网资源。 第三阶段是AI资源:铜、铝、银、天然气、铀等上游资源开始被重新定价。 问题在于,边际需求突然爆发,不等于永续增长。 AI与2000年互联网最大的不同,是技术能力更强、融资能力更强、资本开支规模也更大。但也正因为如此,一旦产业从高速建设进入回报验证阶段,去杠杆过程可能更加猛烈。 现在最关键的矛盾,是AI基础设施建设速度,与AI应用创造现金流的速度并不匹配。 GPU当然有价值,模型也会越来越强,但到目前为止,大部分AI应用仍然是对人类知识和工作流程的效率提升,而不是创造一个完全不存在的新产业。 如果AGI需要5年、10年甚至更久,那么中间就会出现一个巨大的“空舱期”: 基础设施已经建好了,真正能够产生足够现金流的应用却没有跟上。 这就是第一个风险:AI过剩。 GPU、服务器、光模块、PCB、液冷、

引用到 X

收藏到桌面